米財務省は8月19日、満期10~30年の国債を対象とする買い戻し額を、1回あたり20億ドルから40億ドルへ倍増した。長期金利が2007年以来の高水準まで上昇したことを受けた措置である。
市場は当初、素直に反応した。米30年国債利回りは急低下した。
ところが、その効果は長く続かなかった。20日には30年金利が5.249%まで反騰し、21日も5.25%前後で推移している。ベッセント財務長官は買い戻しをさらに増やす可能性まで示した。
その「買い手」問題に日本の為替介入という新しい材料が加わった。8月の過去最大介入と同じ時期、日本の外貨準備では証券が877.73億ドル減少した。「円を守るために米国債を売ったのか 15.4兆円介入の裏で外貨証券878億ドル減」でデータを確認した。
同じ構図は英国でも表面化している。30年債には発行額の20倍を超える注文が集まったが、英国政府が実際に払うことになった利回りは5.8168%だった。英国債市場をなぜ世界の債券市場の先行指標として見るのかはこちらで詳しく検証した。
これは「米国債を誰も買わなくなった」という話ではない。利回りを十分に上げれば買い手は現れる。
むしろ問題は、巨額の国債を吸収するために、米政府が以前より高い金利を提示しなければならなくなっている可能性である。
レイ・ダリオ、ジェフリー・ガンドラック、ポール・チューダー・ジョーンズら著名投資家が数年前から警告してきた「米国債の供給と買い手」の問題が、いよいよ長期金利という市場価格に表れ始めた。
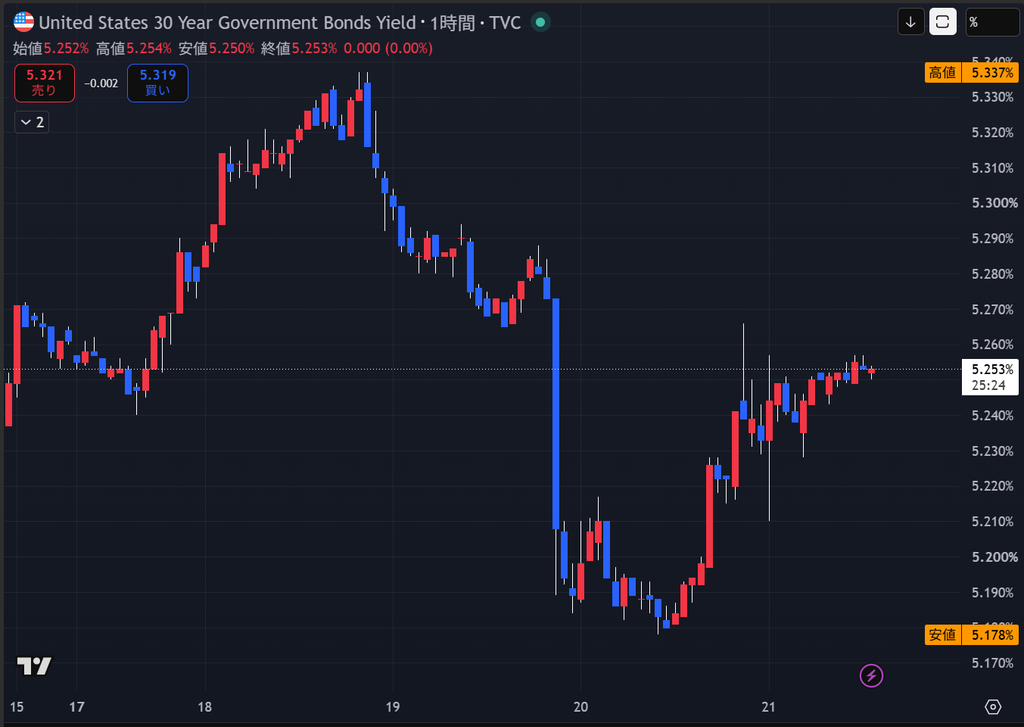
図1 米30年国債利回りは財務省の長期債買い戻し拡大発表後、一時5.178%まで低下したが、その後5.25%台へ反騰した(TradingView)
買い戻しを倍増しても、根本問題は消えない
今回の買い戻しは、FRBの量的緩和(QE)とは違う。
Fedが新たなマネーを使って国債を買うのではなく、財務省が既に発行した国債を買い戻し、市場の流動性を改善する債務管理政策である。
ベッセントはCNBCのインタビューで、今回の措置には「市場へのシグナル」という意味もあり、現在の利回りは経済の基礎的条件を十分に反映していないとの認識を示した。
ただ、40億ドルは巨大な米国債市場から見れば小さい。Reutersによれば、市場規模は約32兆ドルに達する。
買い戻しによって古い国債の流動性を改善することはできても、財政赤字が減るわけではない。政府債務も、新たに発行しなければならない国債も消えない。
実際、買い戻し翌日に長期金利が反騰したことについて、Reutersが取材した投資家やストラテジストからは、インフレ、金融政策の不確実性、巨額の財政赤字といった根本要因は何も変わっていないとの指摘が相次いだ。
そもそも米30年金利がなぜ5%を超えているのかは、「インフレ鈍化でも米30年債5%超のなぜ」でも検証した。今回の買い戻しは、その構造問題をさらに浮き彫りにした形だ。
米政府債務は40兆ドルを突破
背景にあるのが米国の財政である。
米財務省のデータでは、2026年8月に連邦政府債務は初めて40兆ドルを突破した。このうち公衆保有債務は約32.3兆ドル、政府内勘定は約7.8兆ドルである。
Reutersによれば、政府債務は2017年からほぼ倍増した。利払い費は既にMedicareを上回り、Social Securityに次ぐ規模の歳出項目になっている。
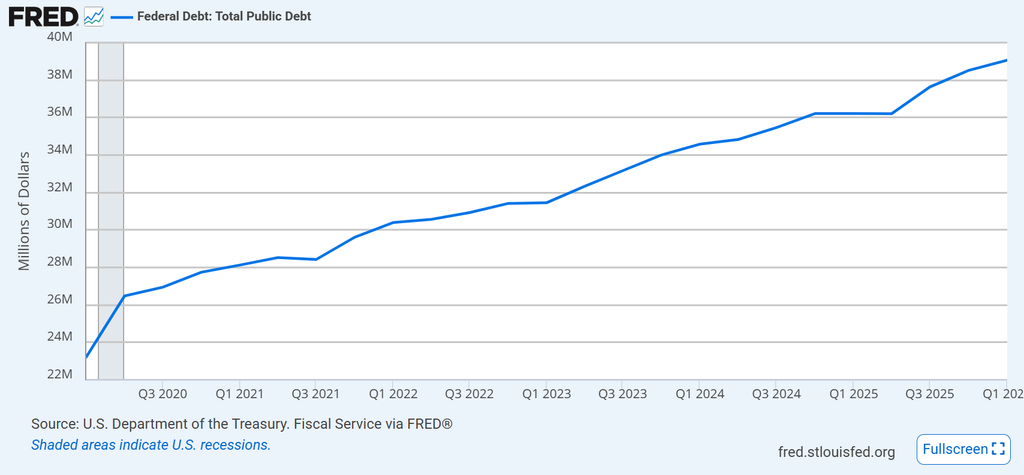
図2 米政府債務は2020年初の約23兆ドルから2026年1~3月期には約38.8兆ドルまで増加。その後、2026年8月には40兆ドルを突破した(FRED、米財務省)
赤字を埋めるため国債を発行する。高い金利で借り換えれば利払い費が増える。利払い費が増えれば赤字が拡大し、さらに国債発行が必要になる。
この循環が続けば、最後に必ず問題になるのが「誰がその国債を保有するのか」である。
ダリオは2023年から「買い手不足」を警告
この問題を早くから明確に指摘していたのが、Bridgewater Associates創業者のレイ・ダリオである。
2023年6月のBloomberg Investで、ダリオは米国について「多すぎる債務を生み出し、買い手が不足する」局面に入っていると警告した。
その論点は単純だ。
政府が大量の国債を売らなければならないのに、それを従来の利回りで買う投資家が十分にいなければ、債券価格は下がる。債券価格の下落は、利回りの上昇を意味する。
ダリオは当時、まさに「これだけの債務を売るとき、十分な買い手がいるのか」が問題になると述べていた。
2023年の段階ではまだ将来の警告だった。その後、政府債務はさらに膨張し、2026年には40兆ドルを超え、30年金利は5%を上回った。
ガンドラック「長期国債は逃避先ではない」
DoubleLine Capitalのジェフリー・ガンドラックも、長期米国債に対する警戒を繰り返してきた。
2025年6月、ガンドラックはBloombergのイベントで、米国の債務負担と利払い費について「reckoning is coming(清算の時が来る)」と警告した。
この「資金の奪い合い」は、すでにドル市場だけの話ではない。AmazonやAlphabetは欧州や英国でも大型の社債を発行し、現地企業と同じ投資家の資金を取り合い始めている。AI企業の借金が世界へ広がると、債券市場で何が起きるのかを検証した。
さらに、長期米国債はもはや従来の意味での「逃避先」とは言いにくくなっているとの見方を示し、ドル以外の資産への分散を勧めた。
当時、DoubleLineだけでなくPIMCOやTCWも、長期国債より短い年限を選好していると報じられていた。
「債券王」と呼ばれる運用者自身が、最も長い米国債を避け始めていたのである。
この「資金の奪い合い」は、その後さらに鮮明になった。元PIMCOトップのモハメド・エラリアンも、政府とAI大手の債券発行が安定的な買い手の受け皿を上回っていると警告している。AIブームが米国債を追い詰める構図を、最新データで検証した。
チューダー・ジョーンズは長期債を実際にショート
ポール・チューダー・ジョーンズは、さらに直接的だった。
2024年の米大統領選前、ジョーンズは両候補とも財政赤字を十分に抑える政策を示していないとして、米国の債券投資を手じまいし、長期米国債をショートしていることを明らかにした。
市場が財政への信認を急に失う「ミンスキー・モーメント」への警戒まで示していた。
ダリオは供給と買い手を問題にした。ガンドラックは長期国債の安全資産としての地位を疑った。チューダー・ジョーンズは実際に長期債を売った。
時期も投資手法も違うが、3人が見ていたのは同じ問題である。財政赤字、国債供給、インフレ、そして誰が長期国債を保有するのか。
本質は「買い手がいない」ではなく、買い手が変わったこと
ここで重要なデータがある。
Barclaysの分析を紹介したFinancial Timesによると、市場性米国債の残高は2006年の約4兆ドルから現在の約29兆ドルへ膨らんだ。
同時に、民間投資家の保有比率は約50%から73%へ上昇した。一方、Fedや外国中央銀行などの公式部門は27%まで低下した。
その後ベッセントは、財務省の現金口座TGAも国債買い戻しに使えるとの考えを示した。続報はベッセントはTGAで長期金利を抑えるのかで検証した。
その「買い手」の問題は、日本の円相場ともつながり始めた。ベッセント財務長官はその後、日本が米国債の主要保有国であることを挙げ、無秩序な円相場が米国の借入コストを押し上げ得ると説明している。詳しくは「ベッセントが認めた『円安で米金利上昇』 米国債の買い手問題が日本に波及」で検証した。
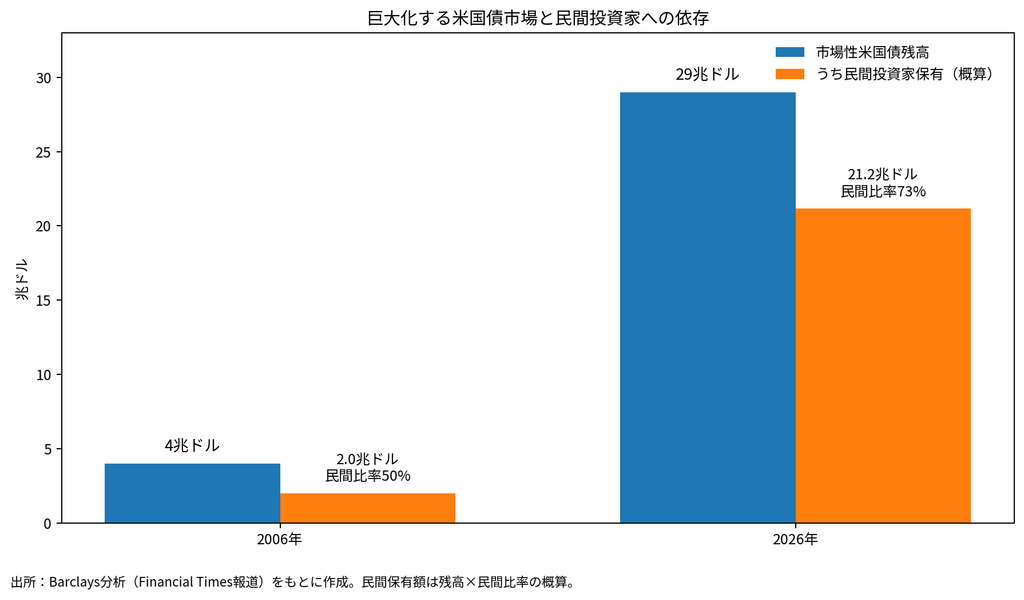
図3 市場性米国債は約4兆ドルから29兆ドルへ拡大し、民間投資家の保有比率も約50%から73%へ上昇した。民間保有額は概算で約2兆ドルから約21兆ドルへ増えた(Barclays分析、Financial Times報道をもとに作成)
これは非常に大きな変化である。
中央銀行は金融政策や外貨準備のために国債を保有するため、必ずしも数ベーシスポイントの利回り差だけで売買するわけではない。
一方、投資信託、銀行、家計、海外の民間投資家は投資収益を見て判断する。利回りが低ければ、別の資産を買う。
Barclaysは、この買い手構造の変化によって米国債需要が以前より「valuation-sensitive」、つまり価格や利回りに敏感になったと分析している。
OECDも2026年のGlobal Debt Reportで、国債市場の投資家層がより価格に敏感でレバレッジを使う主体へ変化していることが、市場をショックに弱くする可能性を指摘している。
したがって「米国債の買い手がいない」という表現は正確ではない。
より正確なのは、買い手を呼び込むために高い利回りが必要になりやすい市場へ変わった、ということだ。
AIブームも米政府と資金を奪い合う
しかも現在、投資家の資金を必要としているのは米政府だけではない。
AIデータセンターの建設競争によって、テクノロジー企業も巨額の債券発行を進めている。
Reutersは今回の長期金利上昇について、財政赤字やインフレだけでなく、AIインフラ向けの大規模な企業借り入れとの資金競争も背景にあると報じている。
投資家から見れば、米30年国債だけが選択肢ではない。社債、株式、金、海外資産などと比較し、十分なリターンがなければ国債を買う必要はない。
国債供給が増え、民間の資金需要も増えるほど、政府は高い利回りを支払う圧力にさらされる。
ベッセントが金利を下げるほど、Fedは困る
そこで出てくるのが今回の「ベッセント・プット」である。
財務省が長期債を買い戻せば、需給を通じて長期金利には低下圧力がかかる。
しかし長期金利が下がれば、住宅ローンや企業の借入金利も下がり、金融環境は緩和する。
Fedは現在もインフレを2%へ戻すことを優先している。
Reutersは、財務省による長期債買い戻しの拡大が、Fedのインフレ抑制と逆方向に作用する可能性を指摘している。Fedが同様に国債購入へ動くハードルは現時点では高い。
つまり財務省が長期金利を押し下げようとすればするほど、Fedとの政策の方向性がずれる可能性がある。
金利を抑えれば、調整はドルへ向かうのか
さらに市場が意識し始めたのがドルである。
Reutersは21日、財務省の買い戻し拡大によって「ドル価値の希薄化」への懸念が再燃したと報じた。
市場の需給に任せれば、国債価格が下落し、長期金利が上がる。
一方、政府や中央銀行がその金利上昇を抑え込もうとすれば、今度は通貨価値が調整を引き受けるのではないか、という懸念である。
実際、金は21日時点で週間約3.6%上昇した。
世界の中央銀行がなぜ米国債だけでなく金を増やしているのかについては、「中央銀行はなぜ米国債より金を買うのか」でも整理した。
著名投資家の警告は、どこまで現実になったのか
米国債危機が始まった、と断定するのは早い。
米国には依然として世界最大で最も流動性の高い国債市場があり、ドルは基軸通貨である。5%を超える利回りを魅力的だと考える投資家も当然存在する。
だから「米国債を誰も買わない」という状況ではない。
しかし、ダリオが2023年に投げかけた「大量の債務を売るとき、十分な買い手がいるのか」という問いは、3年後の現在、以前よりはるかに重くなった。
政府債務は40兆ドルを超えた。30年金利は5%台にある。市場性国債は29兆ドルまで膨らみ、その73%を価格に敏感な民間投資家が保有する。そして財務省自身が、長期債の買い戻しを突然倍増した。それでも金利は翌日に反騰した。
著名投資家たちの警告が「完全に現実になった」と言う必要はない。
しかし、市場がその警告を本気で試し始めた、と見ることはできる。
今後の焦点は、米国債に買い手がいるかどうかではない。「何%なら買うのか」である。
その答えがさらに高い長期金利になるのか、財務省やFedによる市場介入になるのか、それともドル安と金高という形で現れるのか。
ベッセントの買い戻しは、問題を解決したというより、米国債市場が抱える問題の大きさを世界に見せた可能性がある。