中東で危機が起きると、市場がまず見るのは原油価格だ。
ホルムズ海峡は世界のエネルギー輸送の大動脈で、2025年には日量約2000万バレルの石油が通過した。世界の海上石油貿易のおよそ4分の1にあたる。
だから「ホルムズが止まれば原油は100ドルを超えるのか」という議論になりやすい。
しかし今回、原油以上に深刻な供給障害が起きているエネルギーがある。
液化天然ガス(LNG)だ。
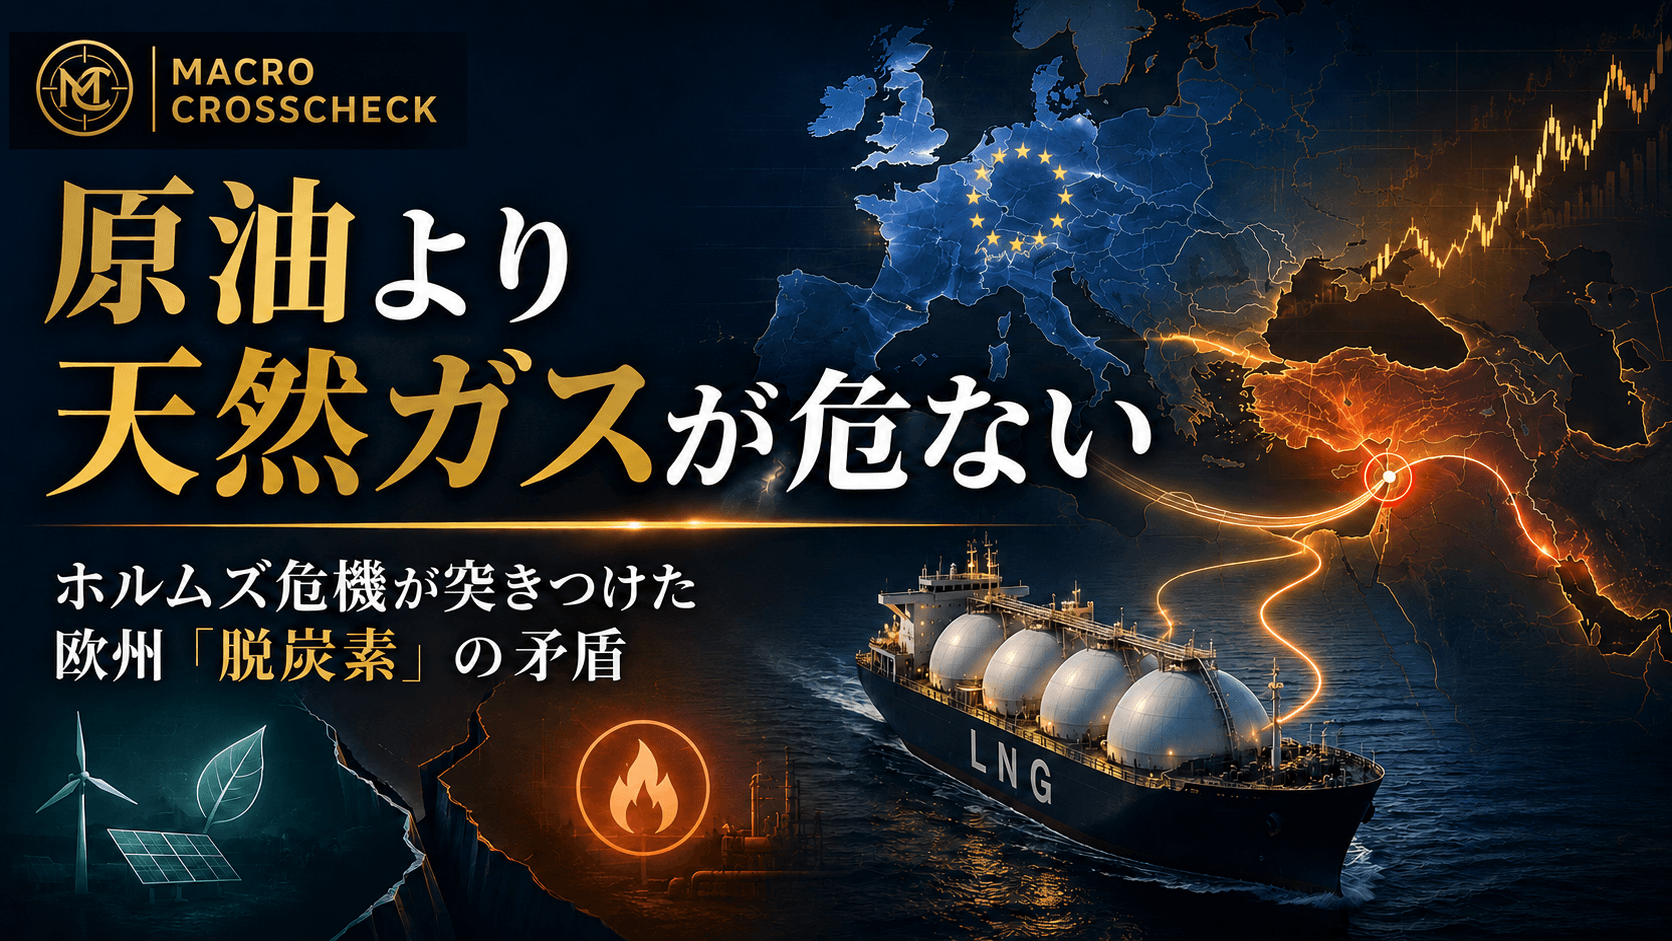
カタールからのLNG輸出は、中東での戦争開始後6か月間で前年同期の509カーゴから、わずか18カーゴへ減った。
約96%減である。
戦争前、カタールは世界のLNG供給のおよそ2割を担っていた。
そして欧州では天然ガス価格が再び上昇している。
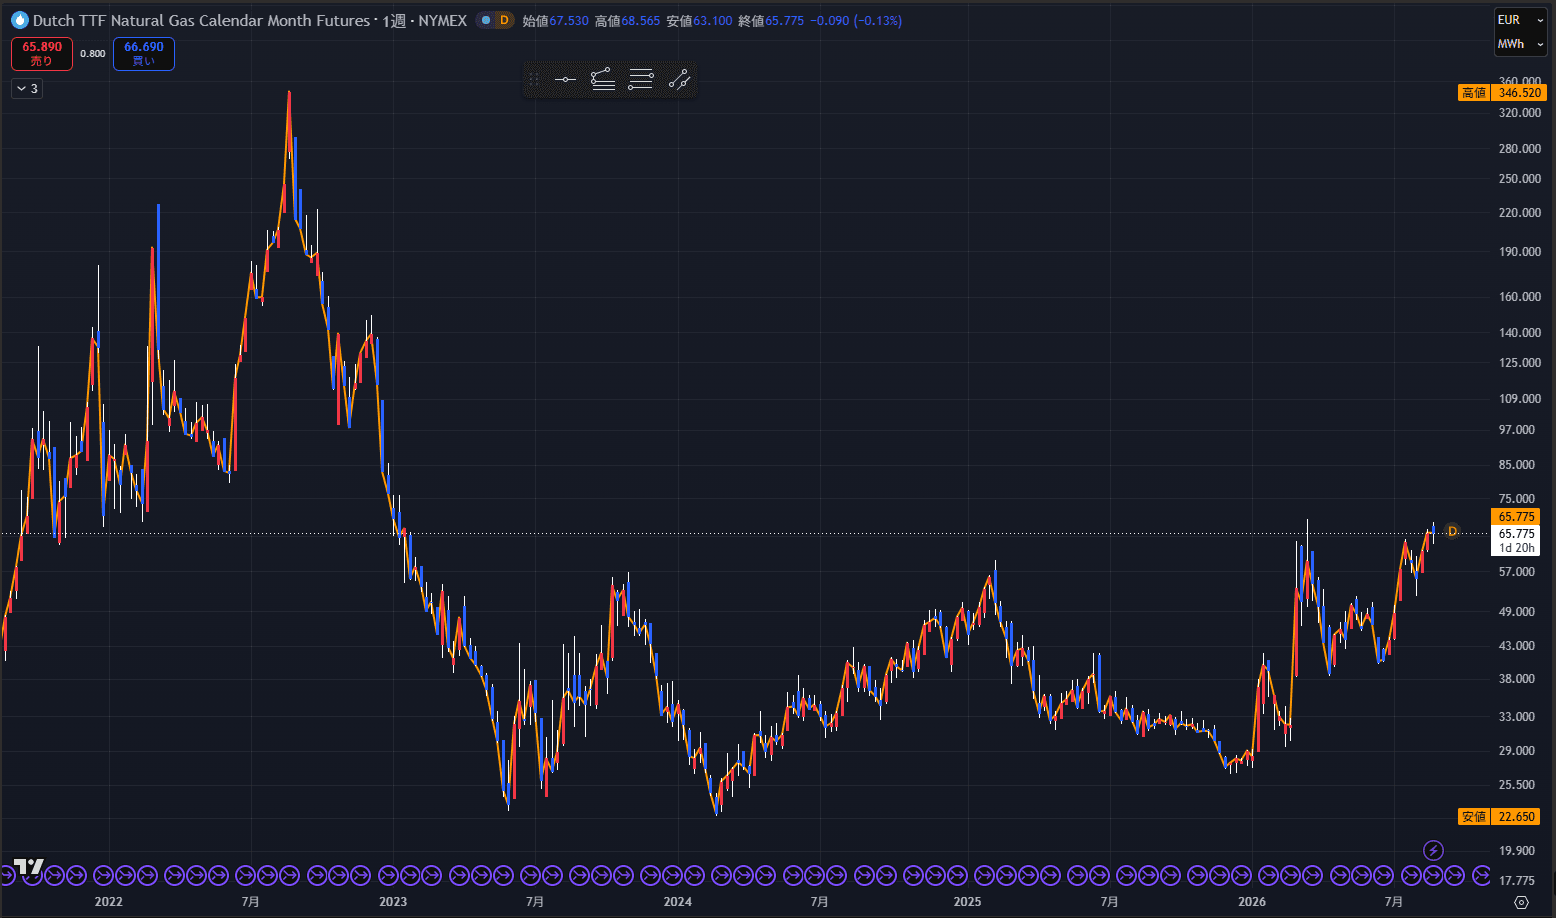
欧州の指標となるTTF天然ガス先物は8月下旬に1メガワット時あたり60ユーロ台半ばまで上昇した。
2022年のエネルギー危機でつけた300ユーロ超には遠い。
しかし、だから安心という話でもない。
欧州は2022年のロシアによるウクライナ侵攻を受け、ロシア産パイプラインガスへの依存を急速に減らした。
その穴を埋めたのが、米国やカタールなどから船で運ぶLNGだった。
ところが2026年、そのLNGが今度はホルムズ海峡という別の弱点にぶつかった。
ロシアへの依存を減らしたはずの欧州が、今度は世界のLNG市場と海上輸送に振り回されている。
そしてこの問題は、単なる「ガス価格上昇」では終わらない。
欧州が世界に先駆けて進めてきた脱炭素政策そのものにも、難しい問いを突きつけている。
509隻が18隻になった
まず、何が起きているのか。
ICISのデータを基にReutersが集計したところ、中東での戦争開始後6か月間にカタールから出荷されたLNGは18カーゴだった。
前年同期は509カーゴ。
約96%減だ。
これは小さな供給国の話ではない。
戦争前のカタールは、世界のLNG供給のおよそ20%を担っていた。
なぜこれほど極端に減ったのか。
理由は地理的に単純だ。カタールから世界へLNGを運ぶ船は、ペルシャ湾からホルムズ海峡を通って外洋へ出なければならない。
そのリスクは目先の輸出減だけではなくなった。カタールではホルムズ危機によって重要設備の搬入が難しくなり、2027年以降のLNG増産計画にも遅延の可能性が出ている。「ホルムズ危機は終わらない」で、ロシア原油120ドルや中国の対イラン圧力とあわせて最新局面を検証した。
IEAによると、カタールのLNG輸出の約93%、UAEの約96%がホルムズ海峡を通る。
両国分を合わせると、ホルムズ海峡を通過するLNGは世界貿易の約19%に相当する。
しかも、ここで原油との大きな違いがある。
原油には「裏口」がある。LNGにはほとんどない
ホルムズ海峡は原油にとっても極めて重要だ。
2025年には約2000万バレルの石油が毎日ここを通った。
ただし原油には、すべてではないにせよ迂回ルートがある。
サウジアラビアには原油を紅海側へ送るパイプラインがある。
UAEもホルムズ海峡の外側にあるフジャイラ港まで原油を送るパイプラインを持つ。
IEAは、こうした代替ルートには合計で日量350万~550万バレル程度の余力があるとみている。
つまりホルムズが止まっても、原油の一部は別ルートへ逃がせる。
カタールのLNGは事情が違う。
LNGは天然ガスを約マイナス162度まで冷やして液体にし、専用船で運ぶ。
カタールにはUAEやオマーンへ天然ガスを送るドルフィン・パイプラインがあるが、余力は限られている。
オマーン側のLNG輸出設備もほぼフル稼働だ。
IEAは、カタールやUAEの天然ガスを世界のLNG市場へ供給する実質的な代替ルートはないとしている。
同じホルムズ危機でも、
原油は一部を迂回できる。LNGは海峡が止まれば、そのまま世界市場から消えやすい。
この差は大きい。
実際に509カーゴが18カーゴまで減ったことは、その弱点が机上の話ではなかったことを示している。
欧州はいま「冬のガス」を貯める季節
ここから欧州の問題になる。
8月の欧州はもちろん夏だ。
しかし天然ガス市場では、夏こそ重要な時期である。
冬になると暖房需要が増えるため、欧州では春から夏にかけて天然ガスを地下貯蔵施設へ入れる。
いわば、冬に備えて巨大な燃料タンクを満たしている途中だ。
ところが2026年は、その積み上げが遅れている。
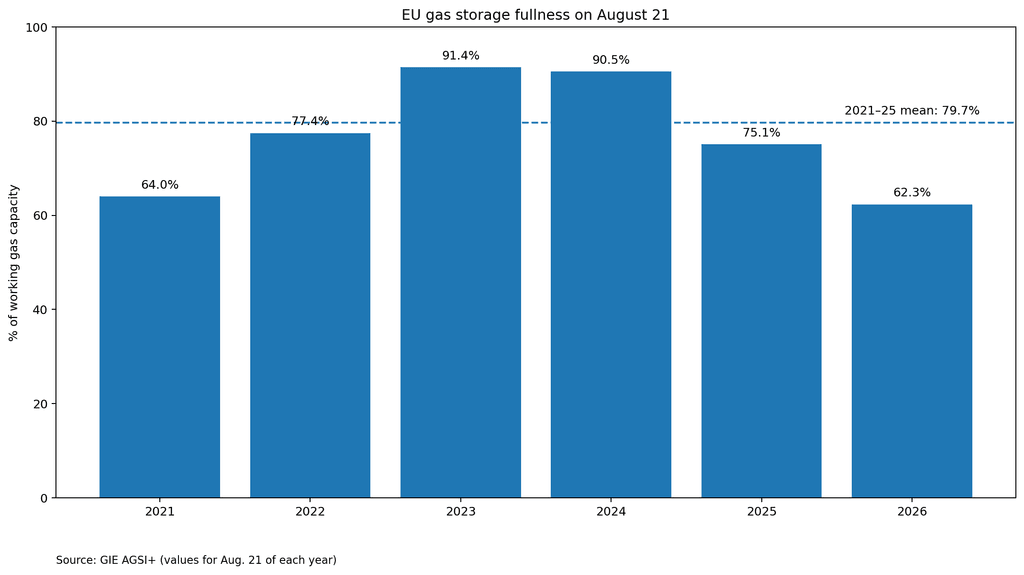
GIEのAGSI+データによると、8月21日時点のEUのガス貯蔵率は62.3%。
前年同日の75.1%を約13ポイント下回る。
2021~2025年の同日平均79.7%と比べると、約17ポイント低い。
2023年は91.4%、2024年は90.5%だった。
つまり「62%しかない」という数字だけが問題なのではない。
同じ8月下旬と比べても、今年の在庫がかなり少ない。
ここが重要だ。
ただし、ここで「冬にガス不足になる」と断定するのも早い。
EUのGas Coordination Groupは7月1日時点で「来冬の供給に直ちに懸念はない」としていた。ただ、その後も在庫の積み上がりは鈍く、IEAのビロル事務局長は8月24日、厳冬になれば欧州が供給難に直面する可能性を警告した。
逆に日本では、LNG高に円安が重なれば輸入コストは円建てでさらに膨らむ。円安が家計の購買力を削る経路はG7で物価最低・賃上げ最高、それで暮らしは楽か?でも検証した。
つまり本当に見るべきなのは、いまの62%という数字そのものより、
秋までにどこまで積み増せるのか。
である。
問題は、ガスを貯めたい時期にガス価格が高くなっていることだ。
高値でLNGを買い、冬まで地下に置いておく必要がある。
そのコストを嫌えば、在庫の積み上げは遅れる。
実際、欧州の7月のLNG輸入量は620万トンと、7月として2021年以来の低水準だった。
「冬に備えて買いたい。しかし高いから買いにくい」。
欧州はそんな状況にある。
2022年の教訓から、欧州はLNGへ逃げた
時計を2022年に戻してみよう。
当時の欧州はロシアから大量の天然ガスをパイプラインで輸入していた。
ロシアによるウクライナ侵攻後、その供給が急減。
欧州天然ガス価格は一時300ユーロ/MWhを超え、電力価格も跳ね上がった。
欧州がそこで得た教訓は分かりやすかった。
一つの国からパイプラインで大量のエネルギーを買うのは危険だ。
そこで欧州はロシア産ガスへの依存を減らし、米国やカタールなどからLNGを大量に調達するようになった。
LNGなら船で運べる。
供給国も選べる。
一見すると、ロシア一本足より安全である。
実際、この転換は2022年の危機を乗り切るうえで大きな役割を果たした。
しかし2026年、別の弱点が見えてきた。
LNGは世界市場で売買される。
欧州が欲しいLNGは、日本、中国、韓国、インドなども欲しい。
さらにカタール産LNGの大部分は、ホルムズ海峡という狭い海峡を通らなければならない。
欧州はロシアという「供給国への依存」を減らした。
しかしその代わりに、
「世界のLNG価格」と「海上輸送」への依存を高めた。
リスクがなくなったのではない。
形が変わったのである。
カタールLNGの約9割はアジア向けだった
ここで意外な数字がある。
IEAによると、2025年にホルムズ海峡を通ったLNGの約90%はアジア向けだった。
欧州向けは1割強にすぎない。
では、なぜ欧州が困るのか。
天然ガス市場が世界でつながっているからだ。
カタール産LNGを買えなくなったアジアの電力会社は、米国やアフリカなどから代わりのLNGを探す。
欧州も同じLNGを買う。
すると、一つのLNGカーゴをめぐって欧州とアジアが競争する。
価格の高い地域へ船が向かうため、欧州が必要な量を確保しようとすれば、アジアより高い価格を提示しなければならないこともある。
逆も同じだ。
カタールから欧州へ直接来るLNGが少なくても、欧州は無傷ではいられない。
アジアで起きたLNG不足が、世界価格を通じて欧州へ伝わる。
これがLNG市場の特徴だ。
その穴を埋めている最大の供給国が米国である。
2026年1~7月の米国LNG輸出は前年同期比23%増え、過去最高水準となった。
中東から消えた供給の一部を、米国が埋めている。
しかしそれでも、世界全体のLNG需給は緩んでいない。
そして「脱炭素」の矛盾が表面化する
ここからが、この問題のもう一つの重要な側面だ。
EUは世界で最も積極的に脱炭素を進めてきた地域の一つである。
2026年には、2040年までに温室効果ガスの純排出量を1990年比で90%削減する目標を法制化した。
2050年の気候中立目標も維持している。
では天然ガス価格が上がれば、脱炭素には追い風になるのだろうか。
長期的には、その面がある。
海外から高い天然ガスを買うより、太陽光、風力、原子力、蓄電池など国内で生み出せるエネルギーを増やした方が、海外情勢への依存は小さくなる。
太陽光発電にはホルムズ海峡封鎖のリスクはない。
つまり、
脱炭素とエネルギー安全保障は、本来かなり相性がいい。
ところが移行途中では、話が複雑になる。
再エネを増やしても、天然ガスをすぐゼロにはできない
欧州はいまも天然ガスを大量に使っている。
ACERによると、天然ガスはEUの産業部門の最終エネルギー消費の約3分の1を占める。
発電でも天然ガスは重要だ。
太陽光は夜には発電できない。
風力も風が弱ければ出力が落ちる。
その変動を埋めるため、比較的出力を調整しやすいガス火力が使われる。
さらに天然ガスは、化学、鉄鋼、ガラス、肥料などの産業でも使われる。
代替候補の一つであるバイオメタンも、ガス網への供給に占める比率はまだ小さい。
つまり、
2050年には化石燃料を大幅に減らしたい。しかし2026年の欧州経済は、まだ天然ガスなしでは回らない。
この時間差が、今回の危機で表面化している。
ガスが高くなると、なぜ脱炭素まで苦しくなるのか
一見すると矛盾している。
化石燃料が高くなれば、再生可能エネルギーの方が有利になるはずだ。
これは半分正しい。
しかし移行期間には別のことも起きる。
その後、もう一つ追うべき市場が鮮明になった。ロシアと中東の製油・物流障害でディーゼル在庫が世界的に減り、原油が下がっても精製品価格が高止まりしている。詳しくは「世界でディーゼルが足りない」で整理した。
天然ガス価格が上がれば、ガス火力の発電コストが上がる。
電力価格が上がる。
工場のエネルギーコストも上がる。
そこへCO2排出コストまで重なる。
欧州企業が競争する相手は、欧州企業だけではない。
米国、中国、インドなど、エネルギー価格や炭素規制の条件が異なる企業とも競争している。
そこで企業側からは、
「脱炭素投資をする前に、工場そのものが欧州で生き残れなくなる」
という不満が出る。
炭素価格は5年前の約3倍
その対立を象徴するのがEUの排出量取引制度、EU ETSだ。
仕組みは難しくない。
CO2を1トン排出する企業は、原則として1トン分の排出枠を持たなければならない。
排出枠には市場価格がある。
CO2を大量に出すほどコストが増えるため、企業には排出量を減らす動機が生まれる。
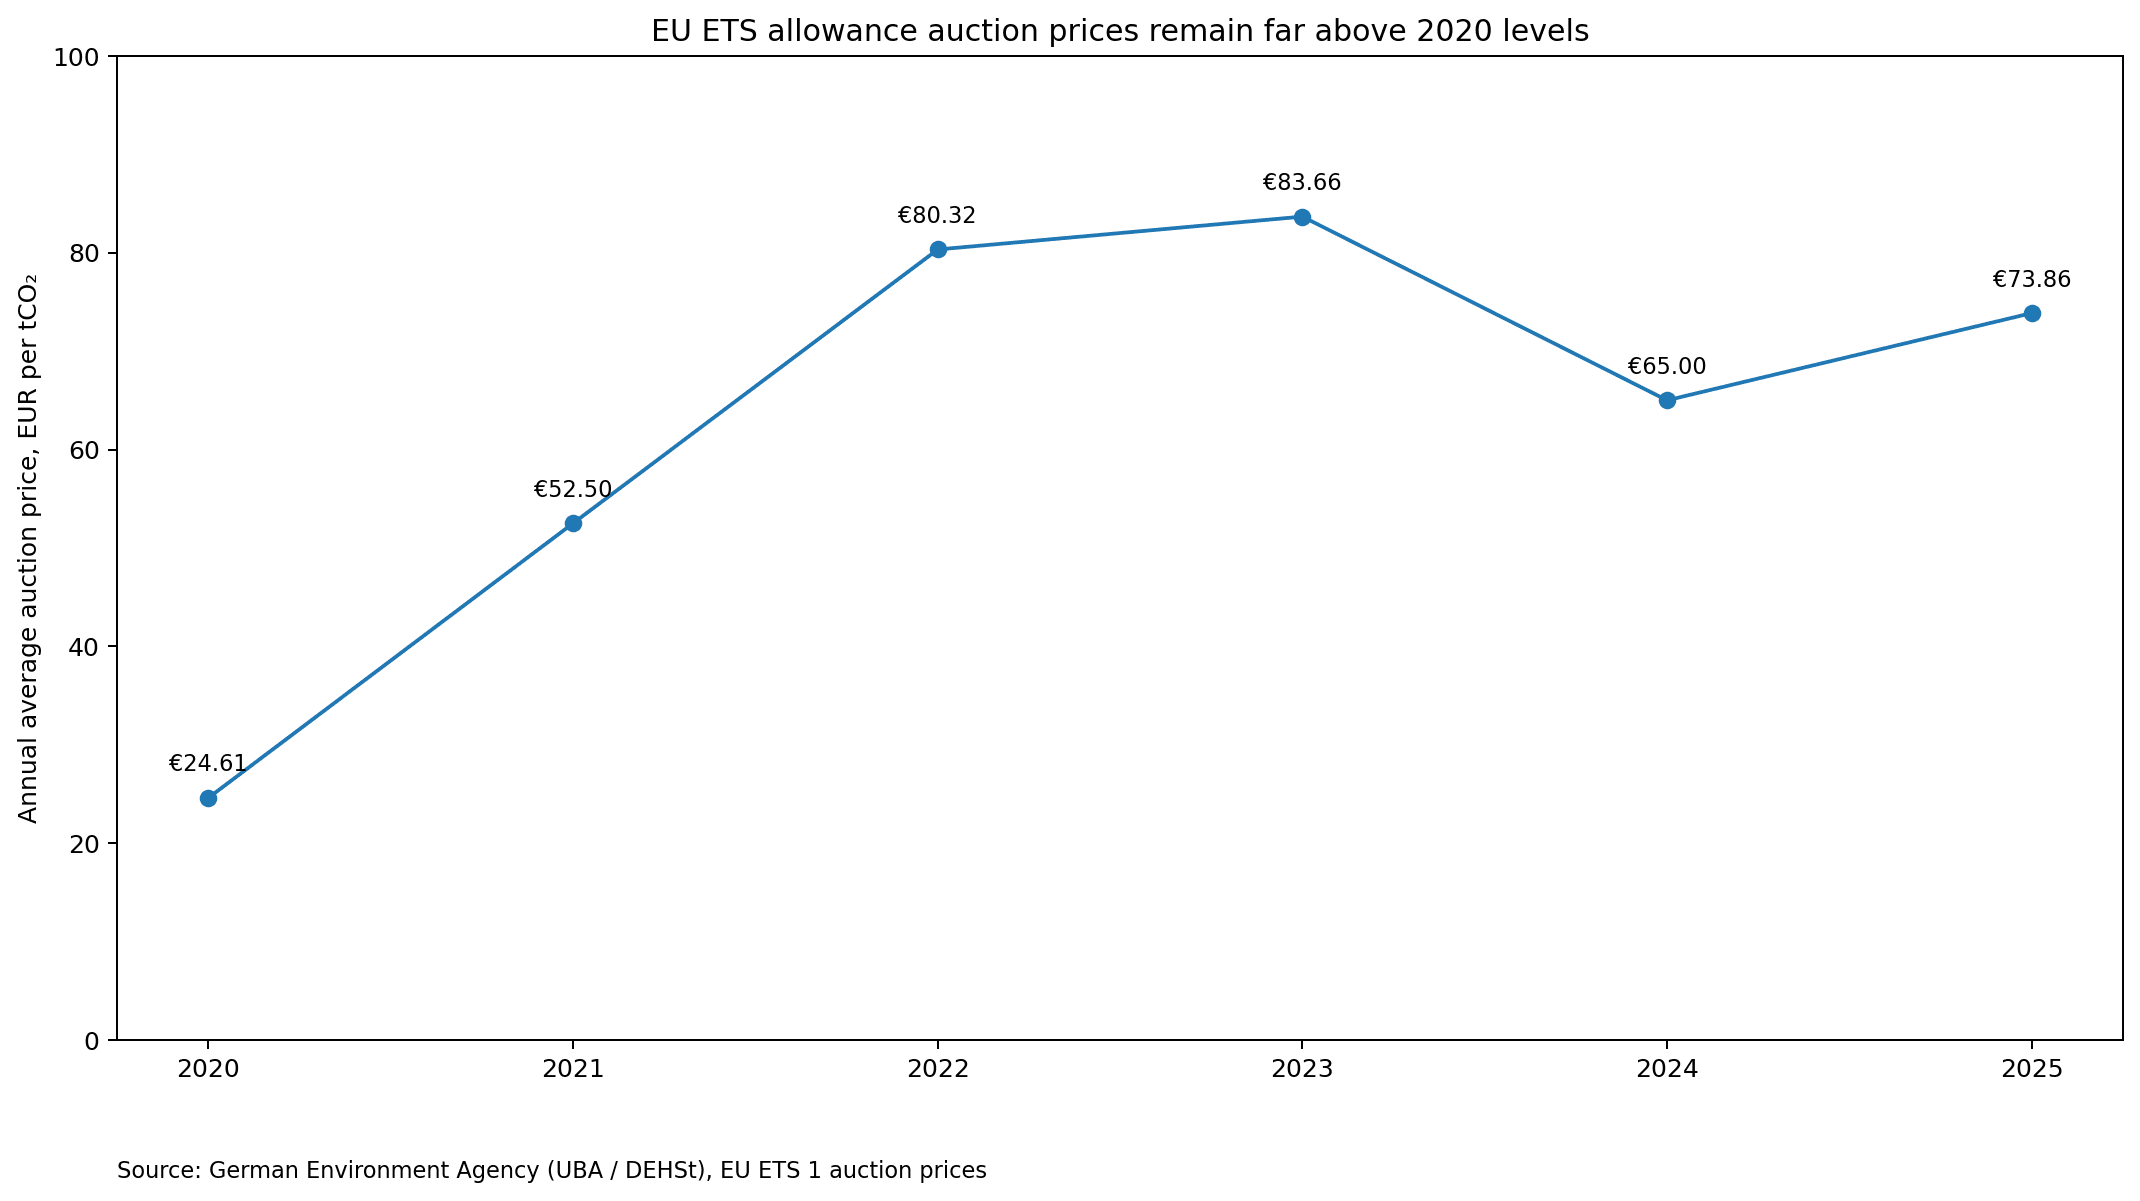
ドイツ環境庁のデータによると、EUAの平均オークション価格は2020年には24.61ユーロだった。
2021年には52.50ユーロ。
2022年80.32ユーロ。
2023年83.66ユーロ。
2024年には65.00ユーロへ低下したものの、2025年には73.86ユーロだった。
5年前と比べれば、依然として約3倍の水準である。
重要なのは、これを単純に「悪いコスト」と見ることでもない。
炭素価格が高いからこそ、企業には低炭素設備へ投資するインセンティブが生まれる。
すでに水素製鉄や電炉、低炭素セメントなどへ投資してきた企業からすれば、ここでETSを緩めれば、「先に投資した企業が損をし、何もしなかった企業が得をする」ことにもなりかねない。
一方で、エネルギー多消費産業からは、高いエネルギー価格と炭素コストへの懸念が強まっている。
ここに欧州の難しさがある。
炭素価格を維持すれば、脱炭素投資は進みやすいが産業コストは上がる。
炭素価格を緩めれば、企業負担は軽くなるが脱炭素投資の前提が崩れる。
どちらを選んでも代償がある。
EUは脱炭素をやめてはいない。しかし「速度」は調整し始めた
だから「欧州は脱炭素を諦めた」と書くのは正確ではない。
むしろ政策目標だけを見れば、EUは強い姿勢を維持している。
2040年90%削減目標を法制化したばかりだ。
一方で、現実的な負担を和らげる修正も始まっている。
建物や道路交通などを対象にする新しい排出量取引制度「ETS2」は、本格運用が1年延期された。
EUは目標そのものを捨てたわけではない。
しかし、
「どの速度で進めるのか」「誰がコストを負担するのか」
については調整を迫られている。
これは政策の失敗というより、脱炭素が理念の段階から、家計や企業が実際にコストを負担する段階へ入ったということでもある。
ホルムズ危機は脱炭素を止めるのか、それとも速めるのか
今回の中東危機は、欧州の脱炭素に正反対の二つの力をかけている。
一つは、脱炭素を加速する力だ。
中東情勢に左右されるLNGを買い続けるくらいなら、再生可能エネルギー、原子力、蓄電池、送電網などへの投資を増やし、輸入化石燃料そのものを減らした方がいい。
その意味では、ホルムズ危機は脱炭素の必要性をむしろ強める。
もう一つは、脱炭素を遅らせる力だ。
再エネだけではまだ電力システムを完全には支えられない。
産業でも天然ガスが必要だ。
そこへLNG高、電力高、炭素価格が重なれば、欧州企業の競争力が低下する。
すると政府には、環境規制や炭素コストを緩和する政治的圧力がかかる。
したがって、
「脱炭素は失敗した」
と結論づけるのも、
「化石燃料が高くなったから脱炭素が一気に進む」
と考えるのも単純すぎる。
本当に難しいのは、その間にある移行期間をどう乗り切るかである。
市場は2027年になっても元には戻らないと見ている
しかも市場は、この問題が数週間で終わるとは考えていない。
LSEGデータを基にしたReutersの分析によると、欧州のTTF天然ガス先物は2027年にかけても、2024~2025年平均を約38%上回る水準を織り込んでいる。
ドイツの電力先物も、同期間の平均より約70%高い。
もちろん2022年の異常なエネルギー危機の水準ではない。
市場も「2022年の再来」を織り込んでいるわけではない。
しかし同時に、
2022年以前の安く安定したエネルギー環境へすぐ戻るとも考えていない。
そこが重要だ。
脱炭素には巨額の設備投資が必要になる。
送電網を増強する。
蓄電池を増やす。
工場を電化する。
水素やCO2回収技術も必要になる。
その投資を進めなければならない時期に、欧州の企業や家庭は高いエネルギー料金も負担しなければならない。
欧州の脱炭素にとって、本当に難しい局面はこれからなのかもしれない。
原油価格だけ見ていると、この危機を見誤る
ホルムズ危機を見るとき、「原油が100ドルを超えるか」だけを追っていては見えないものがある。
今回明らかになったのは、天然ガス市場の方が迂回ルートが少なく、物流障害に弱いということだ。
そして天然ガス価格の上昇は、暖房費だけの問題ではない。
電力価格に波及する。
製造業のコストに波及する。
物価にも波及する。
さらにその先で、
欧州が世界に先駆けて進めてきた脱炭素を、どの速度で、どのコストで続けられるのか。
という問題につながる。
2022年、欧州はロシア産ガスへの依存という弱点を知った。
2026年、今度は世界のLNG市場と海上輸送への依存という別の弱点が見えた。
だから今後、中東情勢を見るうえで追うべき数字はBrent原油だけではない。
TTF天然ガス価格。
EUのガス貯蔵率。
そして、
高いエネルギー価格の中で、EUが脱炭素政策をどこまで維持できるのか。
ホルムズ海峡で起きていることは、単なる中東のエネルギー危機ではない。
欧州が掲げてきた「脱炭素」「安定供給」「産業競争力」を、本当に同時に実現できるのか。
その実験が始まっている。