S&P500はなお高値圏にある。ところが、指数を構成する企業を一社ずつ見ていくと、そこにはまったく違う相場が広がっている。
構成銘柄の80%は、それぞれの52週高値から10%以上下落し、39%は20%以上下落している。一般に10%下落は「調整局面」、20%下落は「弱気相場」のひとつの目安とされるから、S&P500の8割がすでに調整入りし、4割近くが自分自身の弱気相場に入っている計算になる。それにもかかわらず、S&P500指数そのものは史上最高値から数%程度しか下がっていない。
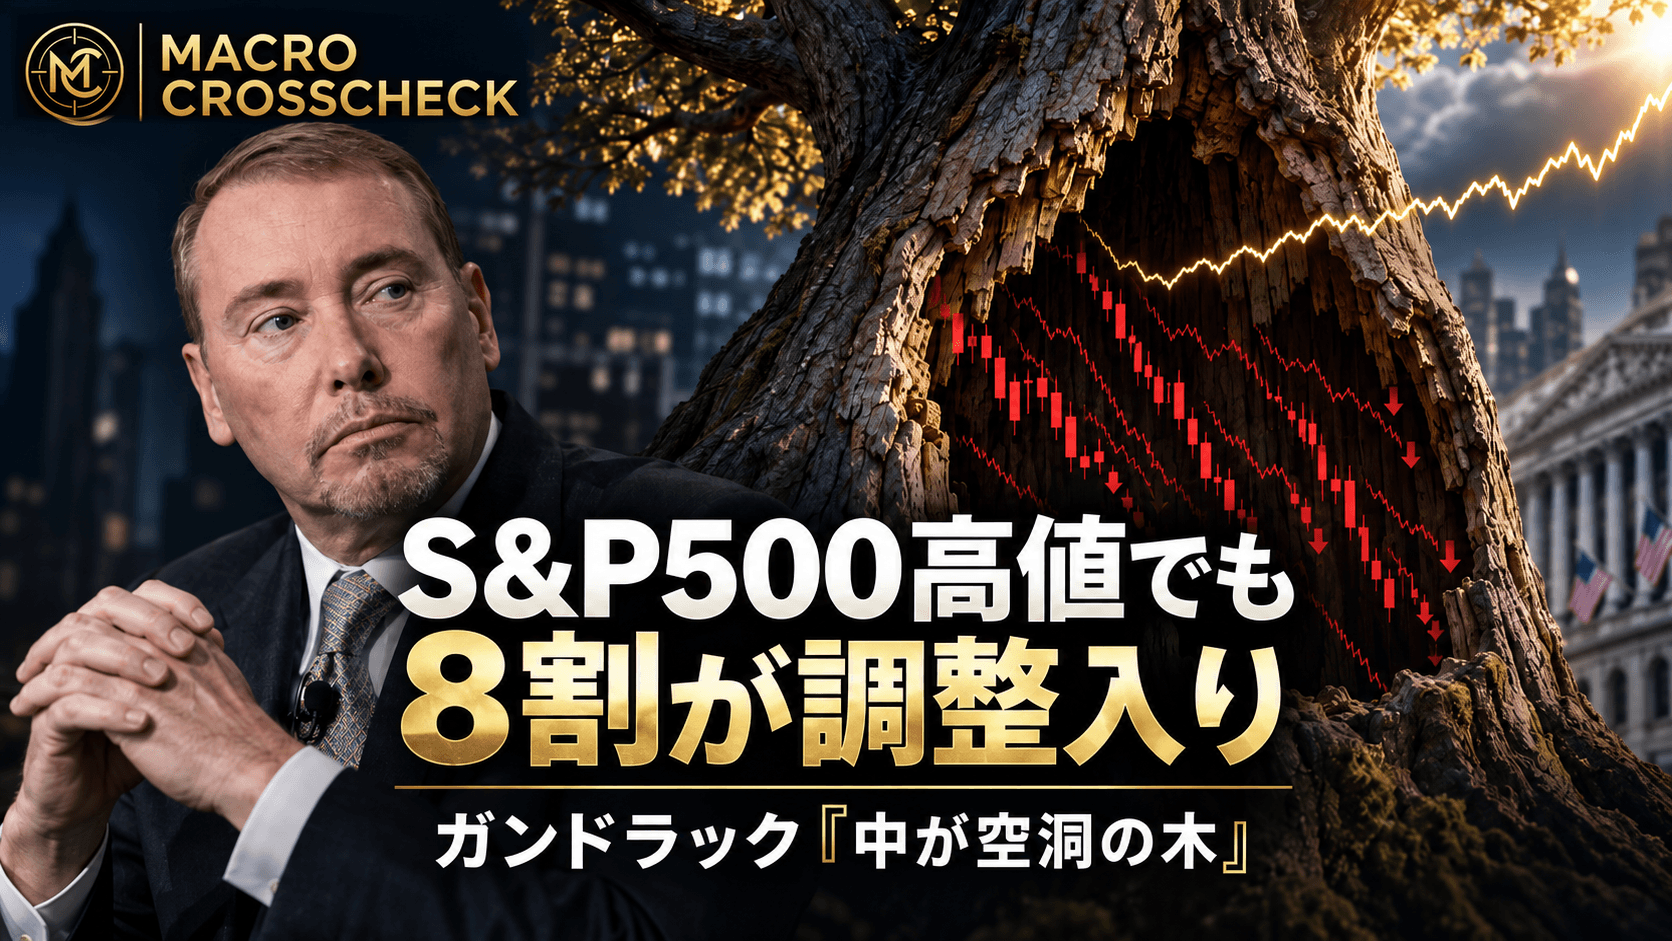
この奇妙な状況を、ダブルライン・キャピタルの共同創業者兼CEO、ジェフリー・ガンドラックは「中が空洞になった木」に例えた。もちろん、だから明日にも米国株が暴落するという話ではない。むしろ興味深いのは、なぜ中身の大半が傷んでいるのに、S&P500という指数だけは高値圏に立っていられるのかという点だ。そこを掘り下げると、2026年秋の米国株が抱えている少し特殊な構造が見えてくる。
ガンドラックの庭で起きたこと
ガンドラックは9月29日、ローゼンバーグ・リサーチを率いるデービッド・ローゼンバーグとの対談で、自宅にあった古いシルバーメープルについて話した。樹齢はおよそ100年で、外から眺める限り、それほど深刻な問題を抱えている木には見えなかったという。ところがある日、大きな枝が突然落ち、詳しく調べてみると木の内部はかなり空洞化していた。
ガンドラックは、この経験を現在の金融市場に重ねた。S&P500という「外観」は依然として強い。しかし、その内側にある個別銘柄へ目を移すと、多くの企業がすでに高値から大きく値を下げている。外からは立派に立っているように見えても、中では傷みが進んでいるかもしれないというわけだ。
こうした比喩だけなら、著名投資家によくある弱気論として片付けることもできる。ただ今回は、少なくとも「市場の中身が指数ほど強くない」という部分については、かなりはっきりした数字が出ている。
「S&P500の8割が調整入り」の意味
MarketWatchがS&P500構成銘柄を集計したところ、80%がそれぞれの52週高値から10%以上下落し、39%は20%以上下落していた。
ここで注意したいのは、「S&P500が10%下がった」という意味ではないことだ。たとえば、ある企業が春に最高値をつけ、その後15%下落したとしても、別の巨大企業が上昇を続ければ、指数全体はほとんど下がらないことがある。今回の80%という数字は、そうした各企業の「自分自身の高値からの下落」を一社ずつ数えたものだ。
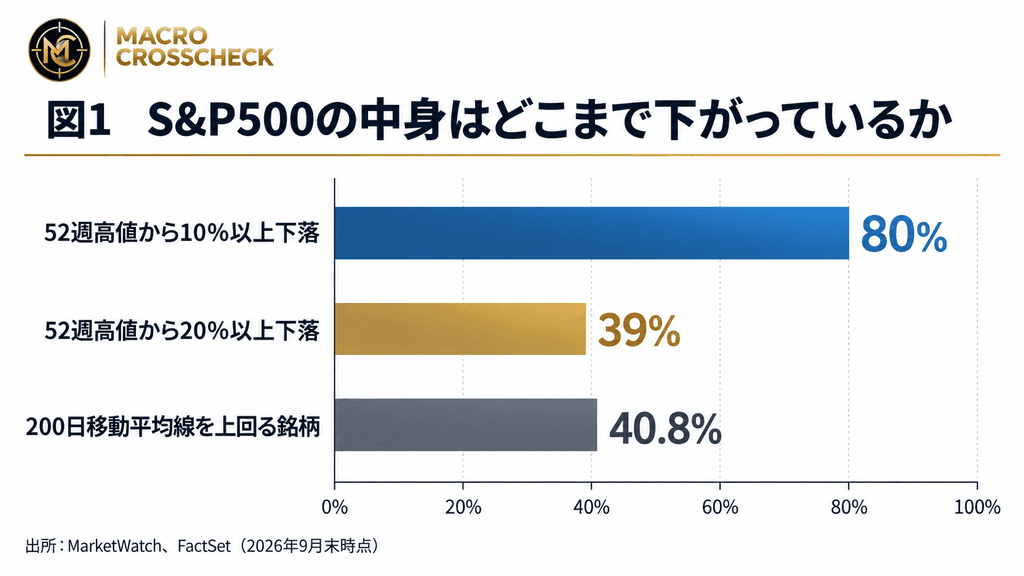
もう一つ、市場の状態をよく表しているのが200日移動平均線だ。9月末時点で200日線を上回っていたS&P500構成銘柄は40.8%にとどまった。裏返せば、指数が高値圏にあるにもかかわらず、およそ6割の企業が中長期的なトレンドを見る際の代表的な目安である200日線を下回っていたことになる。
市場では、こうした「どれだけ多くの銘柄が上昇に参加しているか」をマーケット・ブレッドスと呼ぶ。指数が上がるときに400社、450社と広い範囲の企業が一緒に上がる相場と、数十社の巨大企業だけで指数を引っ張る相場では、同じ「S&P500上昇」でも意味はかなり違う。現在は明らかに後者に近づいている。
なぜ500社の大半が弱いのに指数は強いのか
その理由は、S&P500の仕組みにある。S&P500は500社を同じ比率で持つ指数ではなく、企業の時価総額が大きいほど指数に与える影響も大きくなる「時価総額加重型」の指数だ。NVIDIAやMicrosoftのような巨大企業が上昇すれば、中堅企業が何十社、何百社と下落しても、指数全体を押し上げることができる。
とりわけ、長期金利を押し上げているのが単なるFRBの政策ではなく、膨張する国債供給と買い手の変化ではないかという問題は、「米国債を買うのは誰か 著名投資家の警告が現実に」で詳しく検証している。
実際、2026年8月末時点では、S&P500の上位10社だけで指数全体の37.8%を占めていた。
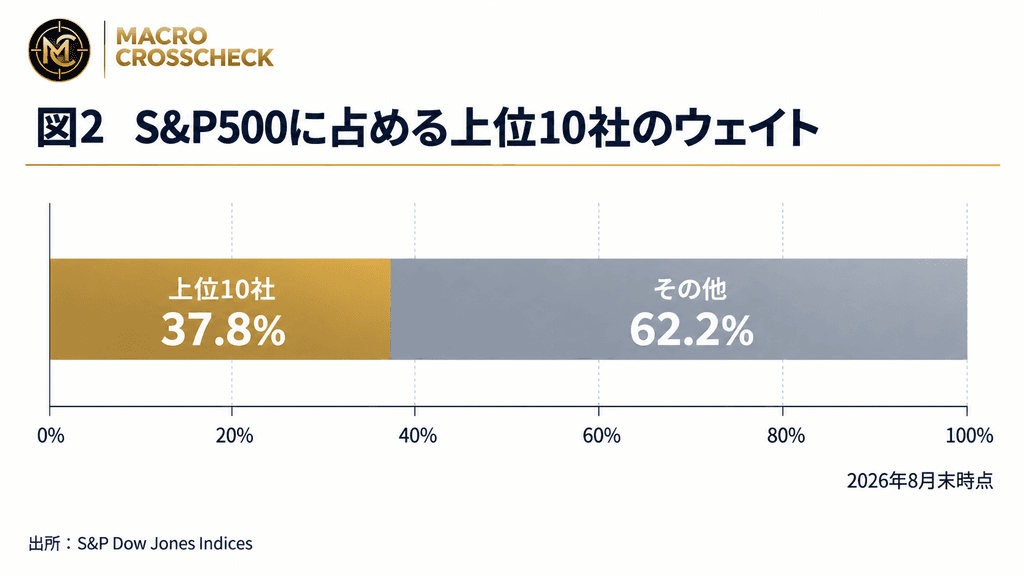
500社ある指数なのに、わずか10社で4割近い。これなら、残る数百社の株価が多少弱くても、巨大企業が上昇を続ける限りS&P500は高値を維持できる。
この構造については、「秋田2兆円AIデータセンター 『AI金融』は危ういのか」で、AI設備を支える借金と信用市場の関係を詳しく見ている。
しかもAI投資の影響は株式市場の中だけで完結しない。巨大テック各社がデータセンター投資を賄うため社債発行を増やせば、米政府と企業が同じ債券投資家の資金を奪い合うことになる。この「AIブームが債券市場の買い手不足を悪化させる」という側面は、「AIブームが米国債を追い詰める エラリアンが警告する『買い手不足』」で検証した。
この現象を見るうえで便利なのが「均等加重S&P500」だ。こちらは基本的に同じ企業群を使いながら、一社一社の比重をほぼ均等にする。時価総額数兆ドルの企業も、はるかに小さな企業も、指数への影響力を近づけるわけだ。そのため、通常のS&P500と均等加重版を比べると、「巨大企業だけが強いのか、それとも平均的な企業まで上がっているのか」が見えやすくなる。
9月の結果は、その違いをかなり鮮明に示した。
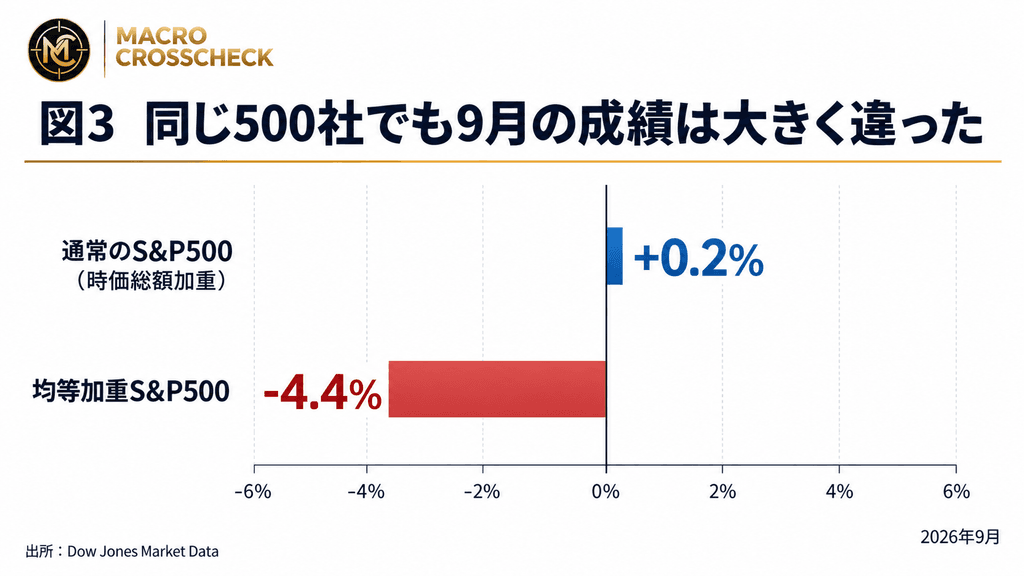
通常のS&P500は0.2%上昇した一方、均等加重S&P500は4.4%下落した。同じような企業を組み入れているにもかかわらず、重み付けを変えただけで月間リターンに5ポイント近い差がついた。
ガンドラックのいう「空洞の木」を数字に置き換えるなら、この差が最も分かりやすい。「米国株が上がっている」というより、「非常に大きな一部の米国企業が指数を押し上げている」状態になっているのである。
なぜ「普通の企業」から先に苦しくなったのか
ここで浮かんでくるのが金利だ。10月1日、米10年国債利回りは一時5.34%台まで上昇し、2002年以来の高水準に達した。長期金利が5%を超える世界では、企業が資金を借りるコストも、住宅ローンも、不動産投資も、設備投資も当然重くなる。
ただし、その影響はすべての企業に均等に降りかかるわけではない。巨大テック企業の中には、巨額の現金を保有し、高い利益率を維持しながら、自社のキャッシュフローでAI向けの大型設備投資まで賄える企業がある。一方、中堅企業や借入依存度の高い企業は、社債を借り換えたり銀行融資を更新したりするたびに、以前より高い金利負担を受けることになる。
つまり、長期金利が高止まりすると、「まず平均的な企業が苦しくなり、財務体質の強い巨大企業へ資金が逃げる」という現象が起きやすくなる。その結果、S&P500指数は比較的強いままなのに、その内側では多くの企業が下落するという、一見すると矛盾した相場が生まれる。
Macro Crosscheckではこれまで、米長期金利の上昇や巨額の国債供給、「これから誰が米国債を買うのか」という問題を追ってきた。今回のマーケット・ブレッドス悪化は、そうした債券市場の変化が株式市場の内部にも徐々に浸透している可能性を示す材料でもある。
だからといって「暴落直前」とは限らない
ただし、ここで話を「8割が調整入りした。だからS&P500もすぐ暴落する」と飛躍させるのは早い。市場の広がりが狭くなった状態は確かに警戒材料だが、それ自体が正確な売買タイミングを教えてくれるわけではない。大型株だけが強い状態が数カ月、場合によってはそれ以上続くこともあるし、その間に出遅れていた銘柄へ資金が戻り、ブレッドスが改善することもある。
だからガンドラックの比喩も、「この木は何月何日に倒れる」という予言として読むより、「外観だけでは内部の状態は分からない」という警告として受け止める方が適切だろう。S&P500の数字だけを見ると市場はまだ強いが、その上昇を支える企業の数は以前ほど多くない。これは市場の耐久力を考えるうえで無視できない変化だ。
最大の枝はAI
そして現在、S&P500を支えている最大級の枝がAI関連企業である。AIへの巨額投資、データセンター建設、GPU需要、クラウド事業の成長は、巨大テック企業の利益期待を押し上げてきた。それが株価上昇を生み、時価総額がさらに拡大することで、S&P500への影響力も一段と大きくなった。
この構造そのものが悪いわけではない。本当に利益が伸びている企業の株価が上がり、指数に占める比率が高くなるのは自然なことだ。問題になるのは、その期待が崩れた場合である。
市場の大半がすでに高値から10%、20%と下落している局面で、それまで指数を支えていた巨大テックまで売られ始めれば、「代わりに指数を支えてくれる銘柄」が少ない。市場の上昇が少数企業に集中するほど、その少数企業に何か起きたときの影響は大きくなる。
ガンドラックがAIについて警戒してきた理由も、単に「AI株が高すぎる」という話だけではない。データセンターやGPUへの投資が社債やプライベートクレジットまで巻き込み、AIブームが株式市場から信用市場へ広がっていることも問題視してきた。AIは現在の米国株を支える力であると同時に、期待が反転したときにはショックを伝える経路にもなり得る。
「見えない損失」にもガンドラックは目を向ける
今回の対談でガンドラックが気にしていたのは、上場株だけではなかった。プライベートクレジットのように、日々市場で価格がつかない資産にも目を向けている。
株式市場なら、悪材料が出れば株価はその日のうちに下落する。誰が見ても「価格が下がった」ことが分かる。しかし、非公開企業向け融資やプライベートクレジットの場合、毎日市場価格が表示されるわけではない。評価額が更新されるまで時間がかかるため、問題が発生していても、その痛みが表面化するまでにタイムラグが生じることがある。
ここでも、ガンドラックの「空洞の木」という比喩が重なる。外観からは分からなくても、内部では状況が変わっているかもしれない。もちろん、これだけでプライベートクレジット市場全体に巨額の損失が隠れていると断定することはできない。それでも、株式市場、信用市場、AI投資がこれまで以上に結びついている現在、どこか一つの市場だけを見て安全性を判断するのは難しくなっている。
次に見るべきは「S&P500が上がったか」ではない
では、ここから何を見ればいいのか。まず重要なのは、200日移動平均線を上回る銘柄の割合だ。現在の40%前後から50%、60%へ戻っていくのであれば、巨大株だけではなく、より多くの企業が上昇に参加し始めたと判断できる。
次に見るべきなのは、通常のS&P500と均等加重S&P500の差である。均等加重指数が追いついてくれば、平均的な企業にも資金が戻っていることになる。逆に、通常の指数だけが上昇し続け、均等加重版との乖離がさらに広がるなら、市場はますます少数企業へ依存していることになる。
そして長期金利だ。米10年国債利回りが5%台からさらに上昇すれば、借入コストに弱い企業への圧力は増す。一方、長期金利が落ち着けば、中小型株や不動産、景気敏感株など、これまで金利上昇の影響を受けてきた分野に資金が戻る余地も出てくる。
最後に確認すべきなのは、指数を支えている巨大テック企業の利益だ。利益成長が続くのであれば、現在のような狭い相場が長く続く可能性もある。しかし、その成長期待に陰りが出れば、S&P500を支えてきた構造そのものが問われることになる。
枝が落ちてからでは遅い
ガンドラックの庭にあったシルバーメープルは、大きな枝が落ちて初めて内部の空洞が分かった。金融市場では、枝が落ちるまで待つ必要はない。市場の広がり、均等加重指数、200日移動平均線、長期金利、信用市場を見れば、指数の表面だけでは分からない変化をある程度確認することができる。
2026年秋の米国株は、「S&P500が高値圏だから強い」という一言では説明できない。構成銘柄の80%が自分自身の52週高値から10%以上下落している。それでも指数が高値圏にいるのは、上昇を支えている企業が少数の巨大企業へ集中しているからだ。
これは暴落の予告ではない。しかし、相場を支える柱の数が少なくなっているという事実は、市場を見るうえで重要な変化だ。ガンドラックの「中が空洞の木」という言葉で本当に見るべきなのは、木がいつ倒れるかという予言ではない。
S&P500という外側だけを眺めていると、その内部で進んでいる変化を見落とす。
いまの米国株を理解するうえで、重要なのはそこだ。