FRBは9月、インフレを抑えるために政策金利を0.25ポイント引き上げた。ところが、その直後に著名投資家ビル・アクマンが、金融政策の常識をひっくり返すような問いを投げかけた。AIへの投資が金利を上げても止まらないのであれば、利上げは需要を冷やすより先に企業の資金調達コストを押し上げ、むしろインフレ圧力を強めるのではないか――というのである。
普通に考えれば矛盾している。金利を上げれば住宅ローンも企業融資も高くなり、家計は消費を控え、企業は設備投資を減らす。需要が弱くなれば値上げは難しくなり、インフレ率も下がる。それが中央銀行の金融引き締めの基本的な仕組みだからだ。
だがアクマンが見ているのは、普通の設備投資ではない。生成AIを巡る競争である。マイクロソフト、アルファベット、アマゾン、メタ、オラクルの2026年設備投資予想は、年初の約4850億ドルから7月には約7300億ドルへ膨らんだ。金利が高いのに、半年余りでさらに約2450億ドル増えた。もしAI企業が多少の利上げでは投資を止めないのだとすれば、FRBが想定する「利上げ→投資減少→需要減速→インフレ低下」という経路の一部が、以前より効きにくくなっている可能性がある。
金利が高いのに、AI投資はさらに膨らんだ
巨大テックにとって、いまのAI投資は景気が良いから増やし、悪くなれば削るという通常の設備投資とは性格が違う。データセンター、GPU、半導体、電力設備への投資は、次の技術覇権を左右する競争そのものになっている。AIで出遅れることの損失が大きいと経営陣が考えるなら、政策金利が0.25ポイントや0.5ポイント上がった程度で投資計画を取り下げる理由は乏しい。
実際、ReutersがLSEGの市場予想を集計したところ、マイクロソフト、アルファベット、アマゾン、メタ、オラクルの5社について、2026年の設備投資予想は年初時点の約4850億ドルから、7月には約7300億ドルまで上方修正された。これは約51%の増加である。
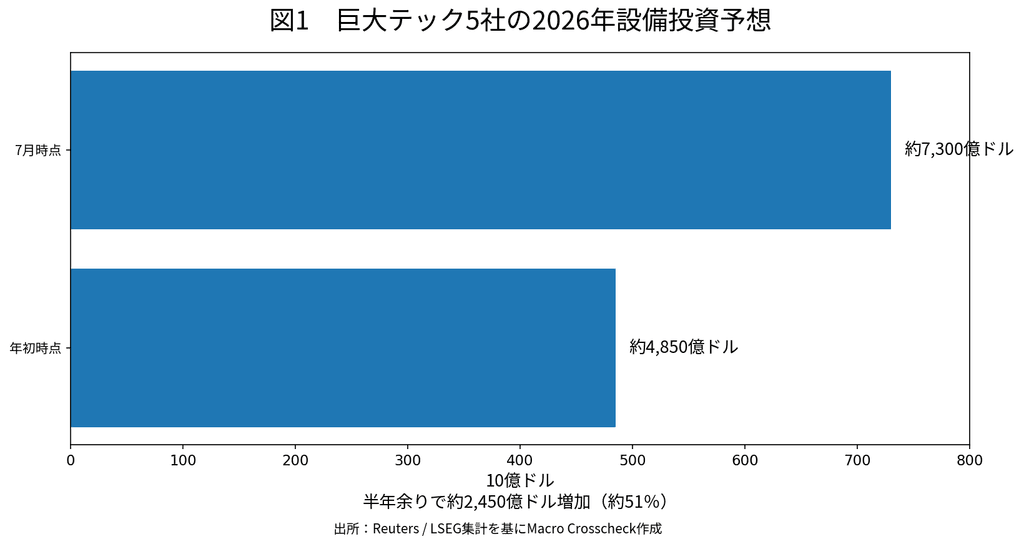
ここで重要なのは、投資額が増えただけではない。Reutersの分析では、このペースが続けば5社の設備投資額は2027年にフリーキャッシュフローを上回る可能性がある。つまりAI投資は、潤沢な手元資金だけで完結する段階から、社債や銀行融資など外部資金への依存を強める段階へ入りつつある。
この変化は、Macro Crosscheckで先に取り上げた「AIブームが米国債を追い詰める エラリアンが警告する『買い手不足』」ともつながる。AI大手による社債発行が増えれば、株式市場の外側でも巨額の資金が必要になる。AIはすでに「成長株の物語」だけではなく、債券市場の需給を動かす存在になっている。
アクマンが疑うのは、利上げの「需要抑制」より「コスト上昇」が先に出る世界
アクマンの問題提起を理解するには、利上げに二つの経路があると考えると分かりやすい。一つは、借り入れを高くして需要を弱める経路である。もう一つは、企業が支払う金利そのものを引き上げ、生産や投資のコストを増やす経路だ。
通常は前者の効果が中心になる。住宅購入や設備投資が減り、景気が冷えれば、最終的には価格上昇圧力も弱まる。だがAI投資だけが金利に対して極端に鈍感なら事情は変わる。投資額はそれほど減らないのに、その資金を調達するためのコストだけが高くなるからだ。企業が増えた金利負担を製品価格やサービス料金へ転嫁すれば、引き締めの一部がコストプッシュ型のインフレとして跳ね返る可能性がある。
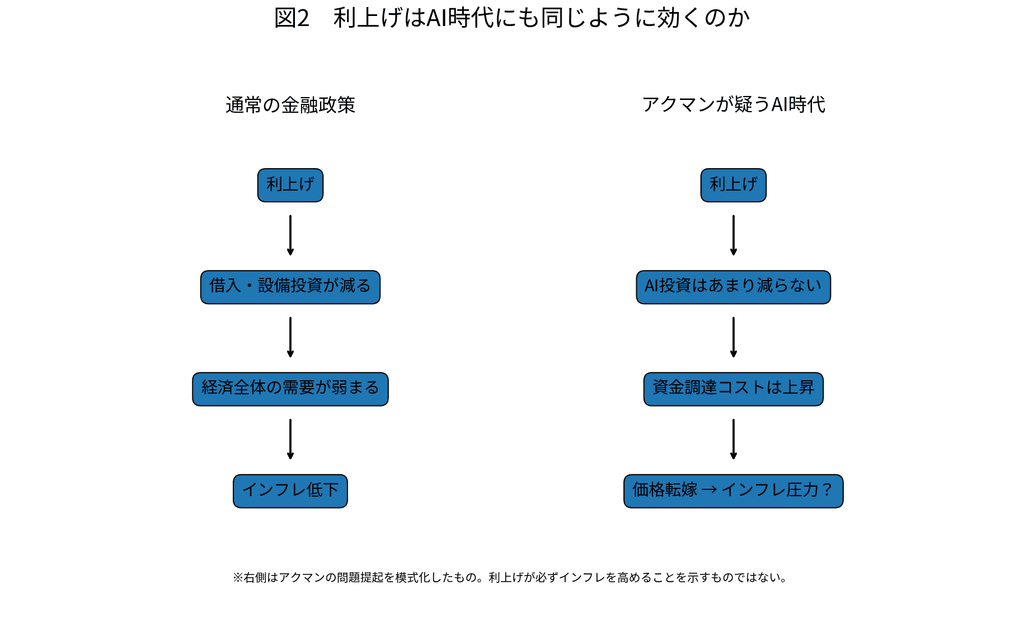
この考え方自体は、経済学から完全に外れたものではない。企業が運転資金や設備投資を借り入れで賄っている場合、金利上昇は企業コストを押し上げる。問題は、そのコスト上昇が需要減少より強く出るのかどうかである。アクマンは、AIという特殊な投資ブームではそのバランスが変わった可能性を疑っている。
驚くことに、FRBも「AIは足元のインフレ要因」と認めている
興味深いのは、アクマンとFRBが現状認識ではそれほど離れていないことだ。FRBのリサ・クック理事は9月28日の講演で、過去1年間のインフレを押し上げてきた要因の一つとしてAI主導の投資を明示的に挙げた。半導体、コンピューター、ソフトウェアといったAI関連財だけでなく、データセンター建設に必要な建設労働や電力への需要が、他の産業にも価格圧力を広げ得ると説明している。
クックによれば、企業が発表しているデータセンターなどへの投資計画は約2兆ドルに達するが、実際に使われたのはまだその一部にすぎない。電気料金と水道料金は過去1年間でそれぞれ約5%上昇し、コア財価格も今年に入って年率3%を超えるペースで上がっている。クックはAIによる生産性向上が将来は物価上昇を和らげる可能性を認めながらも、その効果が今年後半のインフレ圧力を打ち消すほど早く現れるとはみていない。
つまりアクマンもFRBも、「AI投資がいまの米国経済に新しい需要を作り、短期的にはインフレ圧力になっている」というところまではほぼ同じ景色を見ている。違うのは、その先である。クックはだからこそ9月の0.25ポイント利上げに賛成した。一方、アクマンは、その利上げがAI投資を止められず、金利コストだけを増やすなら逆効果になり得ると疑う。
では、アクマンは正しいのか
ここからがクロスチェックである。まず、アクマンの指摘には無視できない部分がある。巨大テックの投資額を見る限り、少なくともこれまでのところAI設備投資は高金利にかなり耐えてきた。しかも「AI開発はなぜ止まれないのか」で見たように、AI競争には企業間だけでなく米中の技術覇権争いという側面まである。電力や水、送電網が限界に近づいても投資競争が続くのは、それだけ「止まった側が負ける」という圧力が強いからでもある。
ただし、ここから「FRBの利上げはインフレを上げる」と一般化するのは飛躍がある。AI投資は米国経済の一部にすぎず、同じ金利上昇は住宅、自動車、商業不動産、中小企業融資、クレジットカード、AI以外の設備投資には確実に効く。AI分野だけが熱くても、それ以外の需要が大きく冷えれば、経済全体では従来通りインフレ抑制効果が勝ち得る。
さらに、AI企業自身も金利から完全に自由ではない。9月にはAI関連企業の社債供給が急増する中で、投資家がより高い上乗せ金利を要求し始めた。Reutersによれば、AI関連債の平均スプレッドは約115ベーシスポイントと、投資適格債市場全体の約78ベーシスポイントを上回っている。設備投資がフリーキャッシュフローを上回り、借金への依存が深まれば、金利上昇はやがてAI投資にも効いてくる。
したがって、現時点でより慎重な結論は「AIには金利が効かない」ではなく、AIという巨大な需要が、これまでの設備投資よりもかなり金利に鈍感であるため、同じ利上げでも経済全体を冷やす力が以前より弱くなっている可能性がある、というところだろう。
ビアンコの「利上げすれば長期金利が下がる」とは正反対
この論点は、Macro Crosscheckで以前検証したジム・ビアンコの議論と並べるとさらに面白い。「FRBは利上げした方が長期金利が下がるのか」で取り上げたビアンコの考え方は、FRBが十分に強くインフレへ対応すれば、市場の信認が回復し、長期インフレ期待やタームプレミアムが低下するため、短期金利を上げても10年や30年の長期金利は下がり得るというものだった。
アクマンの仮説は、ほとんど逆向きに見える。ビアンコは「強い利上げがインフレへの信頼を取り戻す」と考えるのに対し、アクマンは「AI投資が止まらない世界では、利上げそのものが企業コストを上げ、インフレ圧力を残しかねない」と考える。どちらが現在の米国経済に近いのかは、理屈だけでは決められない。
この仮説が本物か、次に見るべきもの
今後もっとも重要なのは、FRBが高金利を続けても巨大テックの設備投資計画がさらに上方修正されるかどうかである。AI投資だけが走り続ける一方で、住宅や一般企業の設備投資が明確に弱くなるなら、「AIだけ金利感応度が違う」というアクマンの出発点はかなり強くなる。
次に確認したいのは、電力、建設費、人件費などへの価格波及である。AI用半導体だけが値上がりしているのであれば、それは特定分野の需給逼迫にすぎない。しかしデータセンター建設によって電力料金や建設コストが上がり、その影響が一般家庭や他産業へ広がるなら、AI投資は本当に「経済全体のインフレ」の一部になってくる。
そして最後に見るべきなのが資金調達市場だ。AI関連社債のスプレッドがさらに拡大し、プロジェクトの延期や縮小が増えれば、「AIは金利に鈍感」という仮説にも限界が見える。逆に、資金調達条件が悪化しても投資額が増え続けるなら、FRBにとっては厄介である。政策金利を上げても、最も熱い需要だけが残り続けるからだ。
AIは「株のテーマ」から、FRBの問題になった
アクマンの主張をそのまま採用する必要はない。現時点では、利上げが米国全体のインフレを逆に押し上げていると断定できる証拠はないし、家計やAI以外の企業には従来通り金融引き締めが効いている。
それでも今回の議論には重要な意味がある。AIはもはやNVIDIAの株価や生成AIの性能だけを見れば理解できるテーマではない。年間7000億ドル規模へ膨らんだ設備投資が半導体、データセンター、電力、建設、社債市場へ波及し、ついには「FRBが金利を上げれば本当に需要は冷えるのか」という金融政策の前提まで揺さぶり始めている。
長期的には、AIによる生産性向上が供給力を高め、むしろインフレを抑える可能性もある。ただ、その恩恵が表れる前に、巨大な設備投資需要が経済へ先に流れ込んでいるのが現在の米国だ。
AI時代になっても、「金利を上げれば物価は下がる」という常識はそのまま通用するのか。アクマンの問いが面白いのは、AI株の先行きを占うからではない。FRBがインフレを抑える方法そのものが、以前より複雑になっている可能性を突いているからである。