9月の米雇用統計は、ぱっと見れば「金利低下」を連想させる内容だった。非農業部門雇用者数は前月比2.9万人増にとどまり、市場予想のおよそ9万人を大きく下回った。失業率は4.2%へ上昇し、7月と8月の雇用者数も合計6万人下方修正された。平均時給の伸びも前月比0.1%、前年比3.0%と落ち着いており、数字だけ見れば「FRBは追加利上げしにくい」という結論になりやすい。
実際、市場も統計発表直後はそう反応した。米10年金利は一時5.157%まで低下し、債券は買われた。ところが、その反応は長続きしなかった。数時間後には金利はほぼ全戻しどころか5.29%近くまで上昇し、結局この日の相場は「弱い雇用=長期金利低下」という、かつては比較的素直に機能していた反応が崩れつつあることを示した。
この記事のポイントは、雇用統計が弱かったこと自体ではない。むしろ重要なのは、それほど弱い統計が出てもなお、米国債は持続的には買われなかったことだ。長期金利を決める力が、もはやFRBの次の一手だけではなくなっている。そこを押さえないと、いまの米市場は読みにくい。
雇用は「まだ強い」ではなく、かなりはっきり減速している
まず雇用統計そのものを整理しておきたい。9月の雇用者数は2.9万人増で、最近の米雇用統計として見てもかなり弱い部類に入る。しかも今回は、過去分の改定も重かった。7月は当初の2.1万人増から1.0万人減へ、8月は16.2万人増から13.3万人増へ修正され、合計で6万人が消えた。単月の弱さだけではなく、これまで見えていた雇用の強さ自体が少し書き換えられた格好だ。
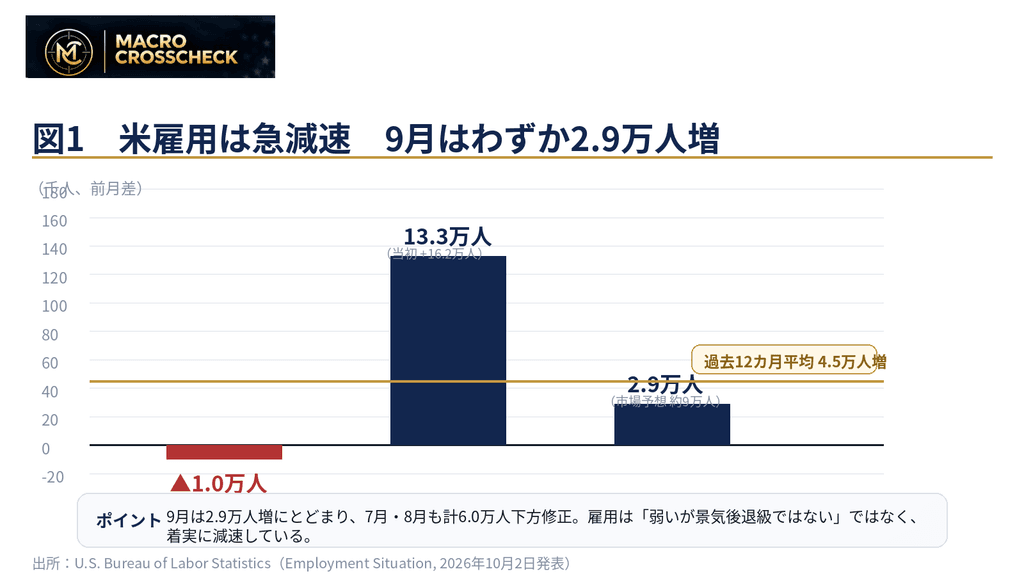
とはいえ、この数字だけを見てすぐに景気後退と断定するのも早い。失業率は4.2%で、歴史的に見ればなお低い水準にあるし、雇用全体が崩壊しているわけでもない。ただ、市場がこれまで拠り所にしてきた「米雇用は想像以上に強い」という物語は、少しずつ傷んでいる。今回の統計は、その変化をかなりはっきり示した。
それでも長期金利は下がり続けなかった
本当に興味深いのは、ここから先である。雇用統計のような景気指標が弱ければ、普通は「FRBは引き締めしにくい」「景気も少し冷える」「だから長期債は買われる」という連想が働きやすい。実際、発表直後の米10年金利は急低下した。ところが、その後の値動きはまったく違った。
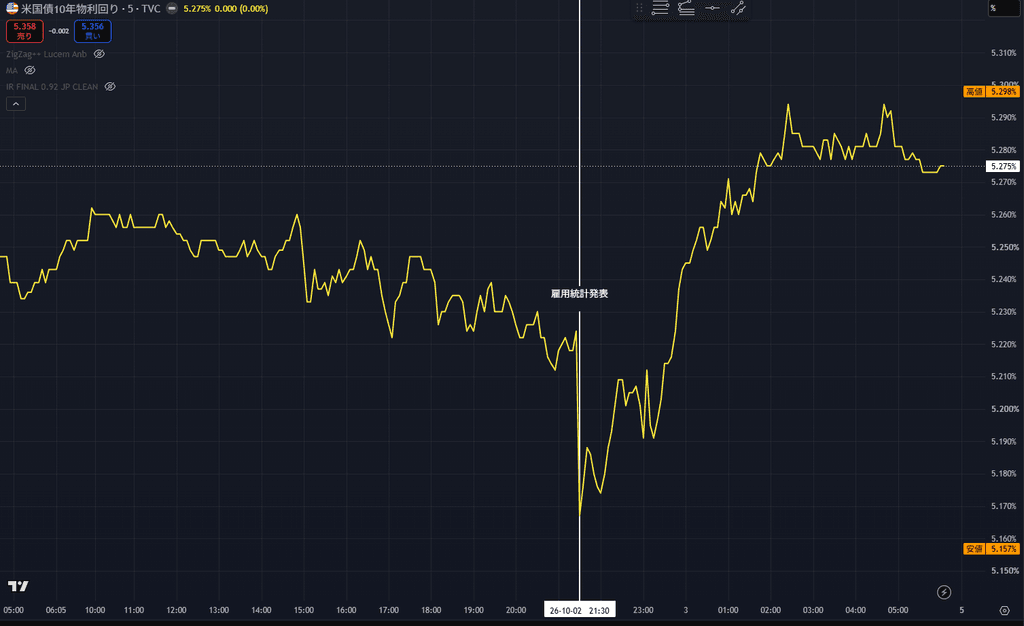
TradingViewの5分足を見ると、21時30分の雇用統計発表直後に米10年金利は急低下し、その後かなり短時間で反発に転じている。これは単なる小さなノイズではない。市場は一瞬、「弱い雇用だから債券買い」と判断した。しかしすぐに、その判断を撤回したということだ。
この値動きが示しているのは、米10年金利がもはや「次のFOMCで利上げがあるかどうか」だけでは決まっていないという現実である。短期の政策金利に対する見方は確かに変わった。それでも長期金利が下がり切らなかったのは、別の力がなお勝っているからだ。
FRB観測は後退した。それでも金利は戻った
雇用統計を受けて、市場の政策金利観測そのものはかなり変化した。CME FedWatchベースでは、10月FOMCでの据え置き確率は統計前の72%前後から統計後には86%前後へ上昇し、追加利上げ観測は後退した。にもかかわらず、米10年金利は発表直後の5.157%から、その後5.298%まで戻している。
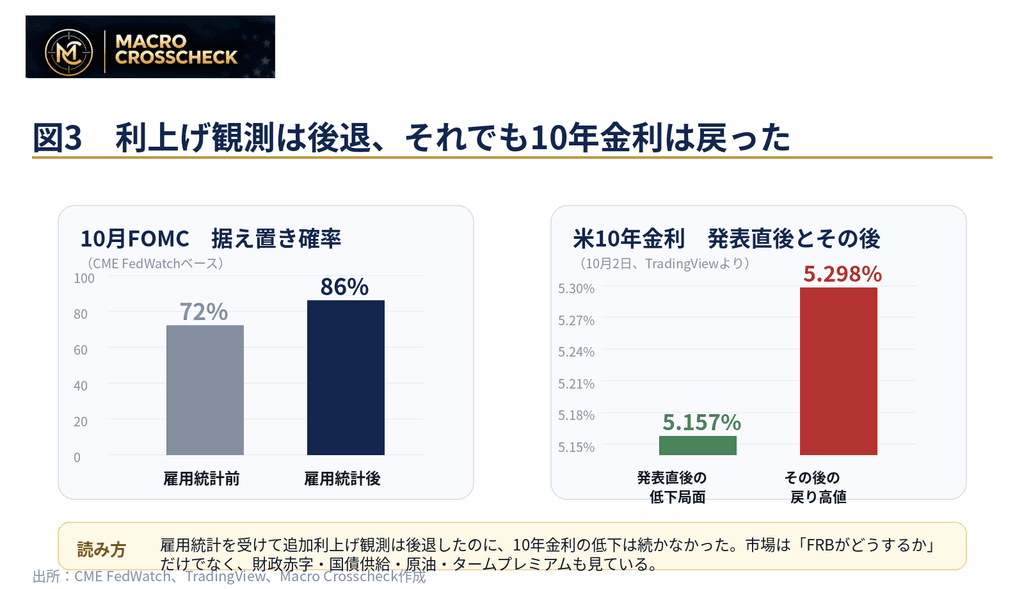
ここに、いまの米国債市場の核心がある。もし米10年金利がもっぱら「FRBがどこまで利上げするか」で決まるなら、追加利上げ観測の後退とともに素直に低下が続いても不思議ではなかった。だが現実はそうならなかった。つまり市場は、政策金利以外のものを強く見ている。
長期金利を押し上げているのは何か
考えられる材料はいくつかある。第一に、米国の財政赤字と国債供給の増加だ。景気が多少減速しても、国債の発行が増え続けるなら、債券市場は「供給過剰」を意識しやすい。第二に、原油やエネルギー価格の再上昇である。雇用が弱くても、インフレが思ったほど素直に下がらないなら、長期金利には下がりにくい圧力が残る。
第三に、タームプレミアムの問題も大きい。将来の政策金利がどうなるかだけではなく、「この先の不確実性が大きいので、長期で固定金利を持つにはより高い利回りがほしい」という要求そのものが強まっている可能性がある。さらに足元では、AIデータセンターや大型設備投資、巨額の社債発行など、資本需要の強さも金利の下支え要因になり得る。
Macro Crosscheckではこれまでも、FRBが利上げしても長期金利が下がらない問題や、誰が米国債を買うのかという需給問題、さらにAI投資が信用市場を通じて金利へ波及する構図を追ってきた。今回の雇用統計は、それらをつなぐ一種の「実験」になったと見ることができる。
市場は「悪いニュースは良いニュース」とは思わなくなっている
昔の米市場では、景気指標が弱ければ「FRBは利上げしない」「だから株高・債券高」という反応がかなり分かりやすく出る局面があった。いわゆる「悪いニュースは良いニュース」という見方だ。だが今は、少なくとも債券市場ではその単純な図式が崩れつつある。
景気が少し悪くなっても、それで財政赤字が消えるわけではない。国債供給が減るわけでもない。エネルギー価格や地政学リスクが自動的に消えるわけでもない。つまり「弱い指標が出たから金利は下がるはずだ」という感覚そのものが、以前より通用しにくくなっている。今回の値動きは、そのことをかなり鮮明に示した。
次に見るべきは10年金利そのものではなく、その理由だ
ここから先、市場を読むうえで重要なのは、米10年金利が5.2%なのか5.3%なのかという水準だけではない。むしろ、その動きが何に反応しているのかを見極める必要がある。弱い雇用でも金利が下がらないなら、それは景気ではなく、供給、財政、インフレ、タームプレミアムが主役になっている可能性が高い。
逆に言えば、今後どこかで長期金利がはっきり低下に転じるなら、それは単に「FRBがハト派になったから」では足りず、財政・需給・インフレのどこかにも変化が出てきたと考えるべきだろう。
今回の雇用統計でいちばん印象的だったのは、雇用の弱さそのものよりも、その弱さに対する債券市場の反応だった。景気減速は確認された。それでも、米国債は持続的には買われなかった。長期金利が語っているのは、いま市場が恐れているものが、もはや景気だけではないということだ。