AIが成長するほど、株価が下がるという逆説
AIが世界を変える。そう信じている投資家は多いだろう。実際、ChatGPTをはじめとする生成AIは、わずか数年で私たちの仕事や生活に入り込み、企業は競うように巨額の資金を投じている。
ところが、AIが今後も急成長するとしても、AI関連企業の株価まで上がり続けるとは限らない。むしろ、AI企業が成長するために必要な巨額の資金が、株式市場を押し下げる原因になるかもしれないという。
10月13日、米国の著名投資家ポール・チューダー・ジョーンズが、そんな警告を発した。
ジョーンズは1987年の米国株大暴落を予測したことで知られる伝説的な投資家だ。彼はCNBCのインタビューで、2027年の米国株について非常に厳しい年になる可能性を指摘した。株式市場に出回る株の量と買い手の資金のバランスが、2002年以来の厳しい状況になり得るという。
その懸念が日本株で現れた例として、10月15日の『日経平均3318円暴落』を分析した。 日経平均3318円暴落、下げ幅の4割は1社だった。
同じ日、世界経済を監視する国際機関IMF(国際通貨基金)も、AI関連株の下落が世界の金融市場を揺るがす危険性を警告した。
一見すると、よくあるAIバブルへの警戒論に聞こえる。しかし、二つの警告を合わせて読むと、これまでとは違う問題が浮かび上がる。
AIの技術が期待外れに終わることだけが危険なのではない。AIが成長し続けたとしても、それを支えるために必要なお金があまりに大きくなれば、金融市場の仕組みそのものに無理が生じる可能性があるのだ。
なぜ株が増えると、株価は下がるのか
ジョーンズの警告を理解するには、まず株式市場の基本的な仕組みを考えるとわかりやすい。
人気のコンサートで、チケットを欲しがる人が大勢いるのに、座席が少なければ、チケットの価値は上がりやすい。反対に、座席が一気に増えれば、チケットを手に入れるための競争は弱まる。
株式市場も似ている。企業の業績や景気など、価格を左右する要因はほかにもあるが、株を買いたい人の資金に対して、売りに出される株が増えれば、株価には下向きの圧力がかかる。
実は、ここ数年の米国株には、株の数が減る方向に働く強い力があった。
その代表が「自社株買い」だ。企業が自分の会社の株を市場から買い戻すことで、ほかの投資家が買える株の数を減らす仕組みである。企業買収によって上場企業が市場から姿を消すことも、同じような効果を持つ。 この問題の背景は、ガンドラックが指摘した米国株の上昇銘柄の偏りでも掘り下げている。
ジョーンズは、こうした動きが過去数年間の株価上昇を支えてきたと指摘する。しかし、その流れが2027年に逆転するかもしれないという。
理由の一つが、OpenAIやAnthropicといったAI企業の大型上場だ。
上場とは、これまで限られた投資家だけが保有していた企業の株を、一般の投資家も売買できるようにすることだ。新たに株を発行して資金を集める場合、株式市場にはその分だけ多くの株が供給される。
もちろん、上場する企業が魅力的なら買い手も集まるため、株価が必ず下がるわけではない。それでも、大型上場が相次げば、投資家の資金をめぐる競争は激しくなる。
ジョーンズが警戒するのは、AI企業の上場に加え、すでに上場している企業も設備投資のために新たな株を発行し、市場に出回る株の量が急増する展開だ。
米証券取引委員会(SEC)の統計では、米国市場でのIPO調達額は2025年上半期の約277億ドルから、2026年同期には約1,379億ドルへ増えた。すでに上場している企業による追加の株式発行・売出しも、同じ期間に約837億ドルから約1,113億ドルへ増えている。これはジョーンズが警戒する「株の売り物が増える」動きを裏付ける。ただし、一部の大型案件がIPO総額を押し上げており、追加売出しには既存株主が売った株も含まれる。企業に入った新しい資金と、既存株主の換金額を同じ意味に扱うことはできない。
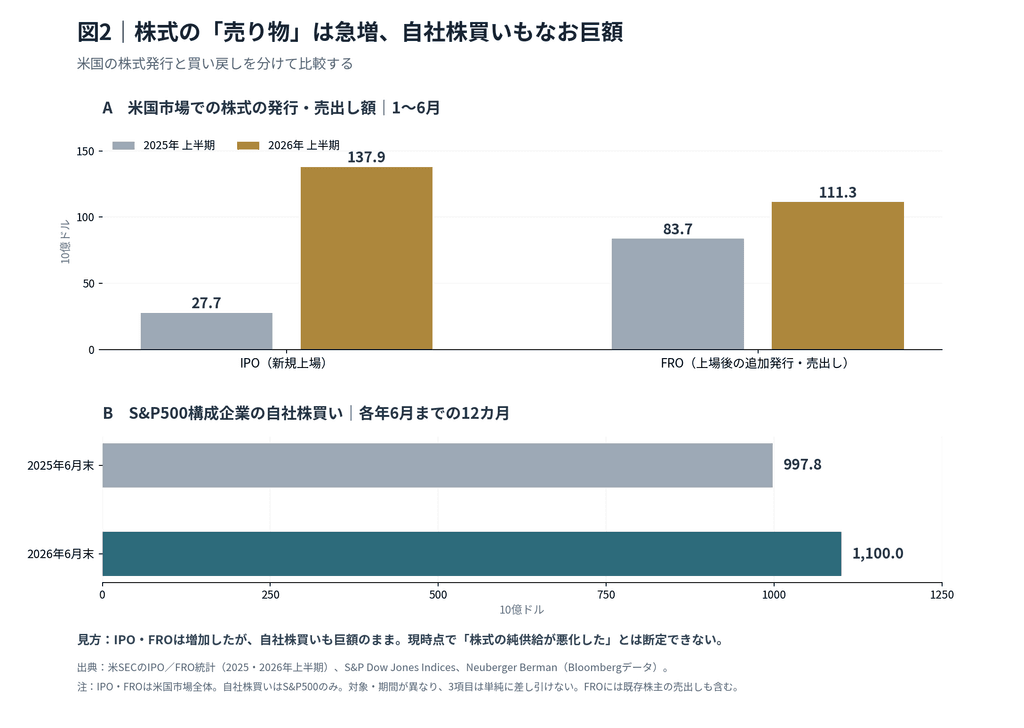
一方、株を減らす自社株買いが消えたわけではない。S&P500企業の自社株買いは、2025年6月までの12カ月で約9,978億ドル、2026年6月までの12カ月では約1兆1,000億ドルと、むしろ高い水準にある。ただし、株式の発行統計は米国市場全体、自社株買いはS&P500企業だけを対象としており、集計期間も異なる。図2は市場の二つの力を見せるもので、単純に差し引いて「売り越し額」を計算する図ではない。2027年の需給悪化はジョーンズの予測であり、現時点で確定した事実ではない。
AI企業は、なぜそんなにお金が必要なのか
ここで一つの疑問が生まれる。AIがそれほど人気なら、利用者から得た売上で事業を拡大すればよいのではないか。 この問題の背景は、OpenAIの売上と設備投資の資金回収を検証した記事でも掘り下げている。
しかし、AI事業は普通のインターネットサービスとは少し事情が違う。
例えば、動画配信サービスなら、一度制作した作品を多くの人に見てもらうことで、収益を増やせる。一方、高度なAIを開発し、多くの人に使ってもらうには、大量の計算をこなす高性能な半導体が必要になる。
その半導体を何万個も動かすには、巨大なデータセンターを建設し、膨大な電力を確保しなければならない。AIの性能を高めようとすれば、さらに新しい設備が必要になる。
つまり、AI企業は成長するために、まず巨額のお金を使わなければならないのだ。
しかも、設備を建設したからといって、すぐに投資額を回収できるとは限らない。利用者が増えて売上が伸びても、半導体の購入費用や電気代、研究開発費などがそれ以上に増えれば、手元に残るお金は少なくなる。
企業が成長することと、その企業が十分な利益を生むことは、同じではない。この違いは、AI投資の将来を考えるうえで決定的に大きい。
株価が下がるだけなら、金融危機にはならない
では、AI関連株が大きく下落すると、何が起きるのだろうか。株を買った投資家が損をする。それだけなら、通常の株式市場の調整で終わる。
ところが、企業が銀行や投資ファンドから多額のお金を借りて事業を拡大している場合、話は複雑になる。 この問題の背景は、AIデータセンターと融資のリスクについての分析でも掘り下げている。
例えば、ある企業が銀行から100億円を借り、AIデータセンターを建設したとしよう。事業が順調なら、利用料収入から借金を返せる。しかし、AIサービスの売上が予想ほど伸びなかったり、設備の価値が大きく下がったりすれば、借金を返すことが難しくなる。
そうなれば、損失を受けるのは企業の株主だけではない。お金を貸した銀行や投資ファンドにも影響が及ぶ。
さらに、銀行が損失を恐れてほかの企業への融資まで減らせば、AIとは無関係の会社も資金繰りに苦しむ可能性がある。このように、ある市場で起きた問題が、借金を通じて別の市場に広がっていくことがある。
IMFが今回の報告書で警告したのは、まさにこうした危険性だ。AI関連の投資や利益が期待を下回れば、株価が下落し、借金の多さや特定の企業への投資の集中によって、市場の混乱が大きくなる恐れがあるという。
IMFが示した「22%」という数字の意味
IMFの報告書には、金融システムの弱点を示す興味深い数字がある。銀行は、預金者などから集めたお金を企業や個人に貸している。ただし、貸したお金が返ってこない場合に備えて、自分自身のお金に当たる「自己資本」も持っていなければならない。
IMFは、世界経済に厳しいショックが起きた場合、銀行の自己資本がどれほど減るかを試算した。銀行が実際に危機に陥るのを待つのではなく、厳しい条件を仮定して耐久力を調べる、いわば金融機関の健康診断だ。
その結果、資本の余力が弱い水準に落ち込む銀行の保有資産は、世界の銀行資産全体の22%に達するという。前年のテストでは18%だった。
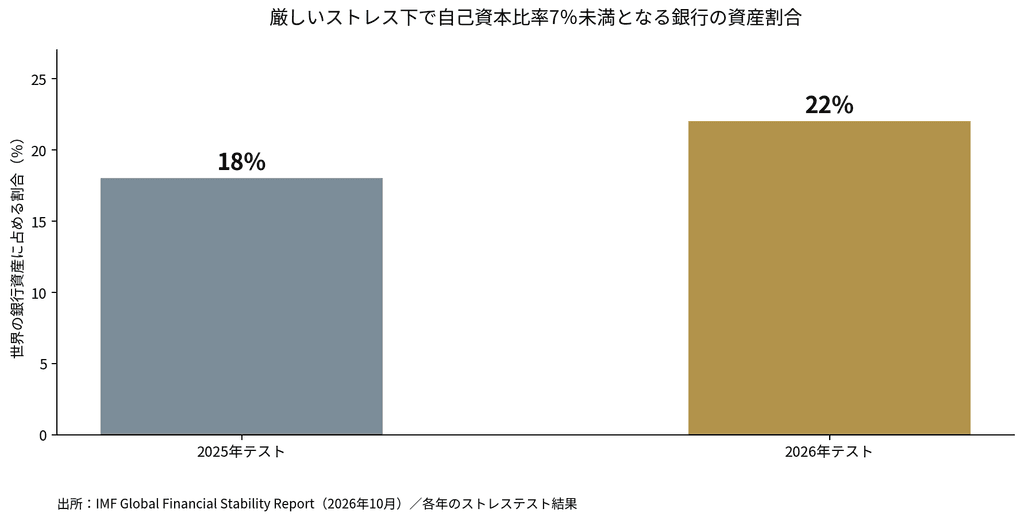
誤解してはいけないのは、世界の銀行の22%が今すぐ破綻しそうだという意味ではないことだ。あくまで、厳しい経済ショックを想定した場合の試算であり、IMFも世界の銀行システム全体はおおむね耐えられると評価している。前年と今回のテストは前提が異なる可能性があり、4ポイントの差をそのまま健全性の悪化とみなすこともできない。
それでも、AI相場の調整がほかの問題と重なった場合、一部の銀行に大きな負担がかかる可能性を示している。
2000年のITバブルと何が似ているのか
ジョーンズは現在の米国株について、1999年の市場に似ているとも語った。1990年代後半、インターネットの普及によって世界が変わるという期待から、IT企業の株価は急騰した。新しい企業が次々と上場し、投資家は将来の大きな利益を期待して株を買った。
インターネットが社会を変えるという予想は、結果的に正しかった。しかし、当時の株価が正しかったわけではない。多くの企業は期待された利益を生み出せず、2000年以降、IT関連株は大幅に下落した。
現在のAIブームにも、将来の成長を先取りして株価が上昇しているという共通点がある。ただし、違いもある。現在のAI投資を支えるマイクロソフトやグーグルの親会社アルファベットなどは、すでに大きな利益を上げている企業だ。2000年前後のように、利益のない新興企業ばかりが市場を牽引しているわけではない。
それでも、AI関連の投資額が膨らみ続ければ、いずれ投資家は「そのお金をいつ回収できるのか」と問い始める。AIが優れた技術であることは、AI企業の株をどんな価格で買っても利益が出ることを意味しない。これは、ITバブルが残した教訓でもある。
米国政府もAI企業も、同じ市場からお金を集めている
もう一つ、今回のIMF報告書が警告したのが国債市場だ。米国政府は、税収だけでは足りない支出を賄うため、国債を発行して投資家からお金を借りている。AI企業もまた、設備投資を進めるため、株式や社債を発行して資金を集める。 この問題の背景は、米国債の買い手不足とAI資金需要についての分析でも掘り下げている。 社債による調達が米国外へ広がった例として、Amazonのポンド建て社債もある。
資金の集め方は異なるが、どちらも投資家のお金を必要としている。もし米国政府が国債を大量に発行し、その利回りが上がれば、投資家は以前より高い収益を国債から得られるようになる。その場合、価格変動の大きいAI関連株を買うには、それに見合う高い利益が期待できなければならない。
同時に、金利が高くなれば、企業が借金をしてデータセンターを建設する費用も増える。つまり、AI企業が巨額の資金を必要としているときに、米国政府も大量の借金を続け、金利が高止まりすれば、AI投資を支える環境は厳しくなる。
IMFも、政府の借金の増加やインフレ圧力によって国債の利回りが上昇することを、金融市場の大きなリスクの一つに挙げている。
ここに原油高が重なれば、問題はさらに複雑になる。エネルギー価格の上昇はデータセンターの運営費用を押し上げるだけでなく、物価全体を押し上げ、金利が下がりにくくなる原因にもなり得るからだ。AIブームの行方は、AI企業だけを見ていてもわからない。米国政府の財政、国債市場、エネルギー価格まで関係している。
2027年、本当に危機は起きるのか
ここまで見てきたように、ジョーンズとIMFの警告は、別々の問題を扱いながらも、一つの流れとしてつながっている。
AI企業が成長するために大量の資金を必要とし、新たな株式発行が増える。株式市場に出回る株が増えれば、株価を支えるにはより多くの買い手が必要になる。一方、企業が借金を増やして設備投資を続けていれば、収益が期待を下回ったときの負担も大きくなる。
そこへ国債金利の上昇や原油高が重なれば、企業の資金調達はさらに難しくなるかもしれない。
もちろん、この流れが必ず金融危機につながるわけではない。AI企業が投資に見合う利益を生み、株式市場が新たな供給を十分に吸収できれば、成長は続くだろう。
反対に、AI企業の収益が伸び悩み、株式発行が増え、銀行や投資ファンドが融資に慎重になり始めたら、金融市場の様子は変わってくる。
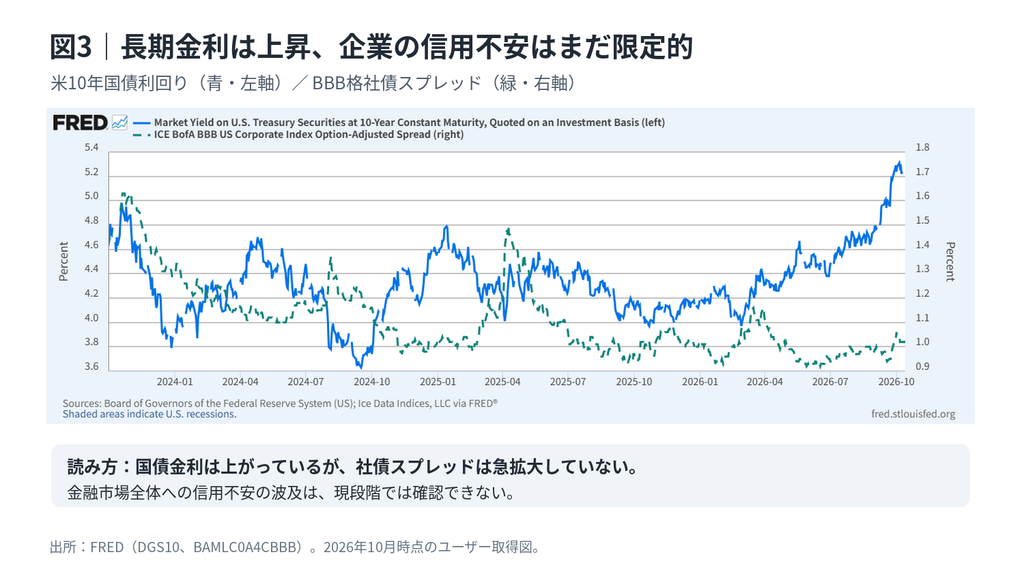
ジョーンズの予想が正しいかどうかを見極めるには、大型IPOの調達額と企業の自社株買いの規模を比べる必要がある。IMFが警告する金融市場への波及については、企業が借金をする際の金利が、米国債の金利に比べてどれほど高くなっているかが一つの手がかりになる。この差が急に広がれば、投資家が企業の返済能力を不安視し始めた可能性がある。
実際、2026年10月のFREDデータでは米10年国債利回りが約5.2%まで上昇する一方、BBB格社債の信用スプレッドは約1.0%ポイントにとどまっている。企業の資金調達の基準となる金利は上がっているが、信用不安が社債市場全体に急速に広がっているとまでは言えない。
そして、AI企業が設備投資を続けながら、実際にどれほどの現金を生み出しているかも欠かせない。
2027年がジョーンズの警告通りの厳しい年になるかは、まだわからない。ただ、今回の警告は、AI相場を見る際の視点を変えてくれる。
これまで投資家は、AIがどれほど進化し、どれほど多くの人に使われるかに注目してきた。これからは、それに加えて、AIの成長を支えるお金がどこから来て、誰がリスクを負い、いつ回収されるのかが問われる。
AIが世界を変えることと、AIに投じたお金が必ず利益を生むことは、まったく別の話なのである。