AIブームを支えてきた数字に、突然200億ドルの差が生じた。
9月末、OpenAIの年換算売上高が700億ドル近くまで膨らんでいると伝えられた。生成AIの需要がどこまで伸びるのか、そして世界中で進むデータセンター投資を本当に回収できるのかという疑問に対して、年間700億ドルという数字は強烈な答えに見えた。ところが10月8日、OpenAIが投資家に示していた9月の年換算売上高は、通常の集計ベースでは約500億ドルだったことが明らかになった。AI関連株には売りが広がり、Nasdaq総合指数も下落した。
資金調達への疑念がアジアの半導体株に波及した例は、10月15日の日経平均3318円安で検証した。 日経平均3318円暴落、下げ幅の4割は1社だった。
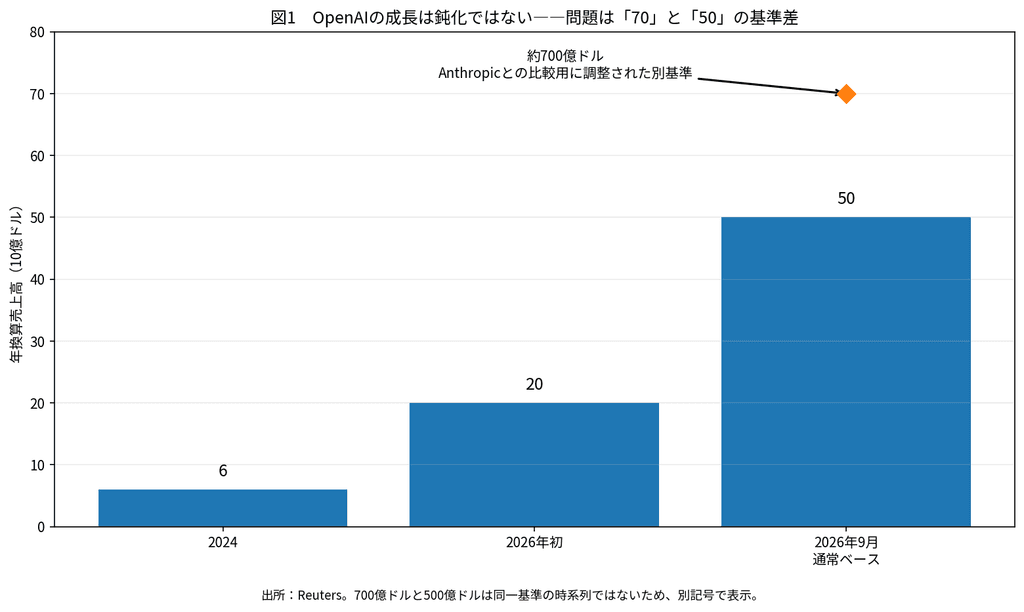
もっとも、ここで「OpenAIの売上が700億ドルから500億ドルへ急減した」と理解すると、話を完全に取り違える。今回の200億ドルの差は事業が急失速した結果ではなく、競合Anthropicとの比較条件をそろえるために、クラウド事業者経由の販売をどう扱うかという集計方法を変えたことが主因だとReutersは報じている。そもそも「年換算売上高」は監査済みの年間売上高ではなく、足元の売上ペースを12カ月続けた場合の数字である。急成長企業の勢いを見るには便利だが、同じ定義で比較しなければ簡単に誤解を生む。
それでも市場がこのニュースに敏感に反応したことには意味がある。AI相場をめぐる投資家の関心が、「需要は伸びているのか」という段階から、「その需要は巨額の設備投資を回収できるほどの現金を生むのか」という段階へ移り始めているからだ。
500億ドルでも、OpenAIの成長は異常なほど速い
まず確認しておかなければならないのは、OpenAIの成長そのものが崩れているわけではないという点である。Reutersによれば、年換算売上高は2024年の約60億ドルから、2026年初めには約200億ドルへ増え、9月には通常ベースでも約500億ドルに達した。多少の定義差を差し引いても、わずか数年で売上規模が何倍にも膨らんだことに変わりはなく、「AIへの実需が存在しない」という見方はこの数字とは整合しにくい。
問題はむしろ逆である。これほど猛烈に売上が伸びている企業でさえ、その成長を続けるためにはさらに猛烈なペースで資金を必要としている。Financial Timesが入手した社内資料についてReutersが9月に報じたところでは、OpenAIは2026年から2030年にかけて巨額のマイナス・フリーキャッシュフローを見込んでいるという。非公開資料に基づく報道であり、会社が公表した監査済みの長期計画ではない点には注意が必要だが、生成AI産業が従来のソフトウェア産業とは異なる資本集約型のビジネスになっていることは確かだろう。
この問題は、Macro Crosscheckで取り上げてきた「秋田2兆円AIデータセンター 『AI金融』は危ういのか」の延長線上にある。あの記事では、GPUやデータセンターの経済寿命に比べて借入期間が長くなりやすいことや、AIインフラ投資が銀行、社債、プライベートクレジットへ広がっている構図を見た。今回さらに問われ始めたのは、借金を誰が貸すのかではなく、その借金を最後に返すキャッシュフローが本当に生まれるのかという問題である。
AIは「資産を持たないIT企業」を巨大設備産業へ変えた
過去20年の巨大テクノロジー企業が株式市場で高く評価されてきた理由の一つは、驚異的な現金創出力だった。MicrosoftやAlphabet、Metaのような企業は、一度ソフトウェアや広告基盤を構築すれば、利用者が増えても売上と同じ比率で工場を増設する必要はない。そのため売上の伸びが利益率の改善につながりやすく、稼いだ現金を自社株買いや配当、M&Aへ回す余裕が生まれた。
生成AIはこのモデルを変えつつある。モデルを大きくするためには最先端GPUを大量に並べ、それを収容するデータセンター、冷却設備、変電設備、送電網まで整備しなければならない。しかも半導体は長期間同じものを使い続けられる設備ではなく、競争力を維持するには世代交代のたびに更新が必要になる。AIサービスの利用が増えるほど、物理的な設備も増やさなければならないという点で、巨大テックはかつてより「製造業」や「インフラ産業」に近い資本構造を持ち始めた。
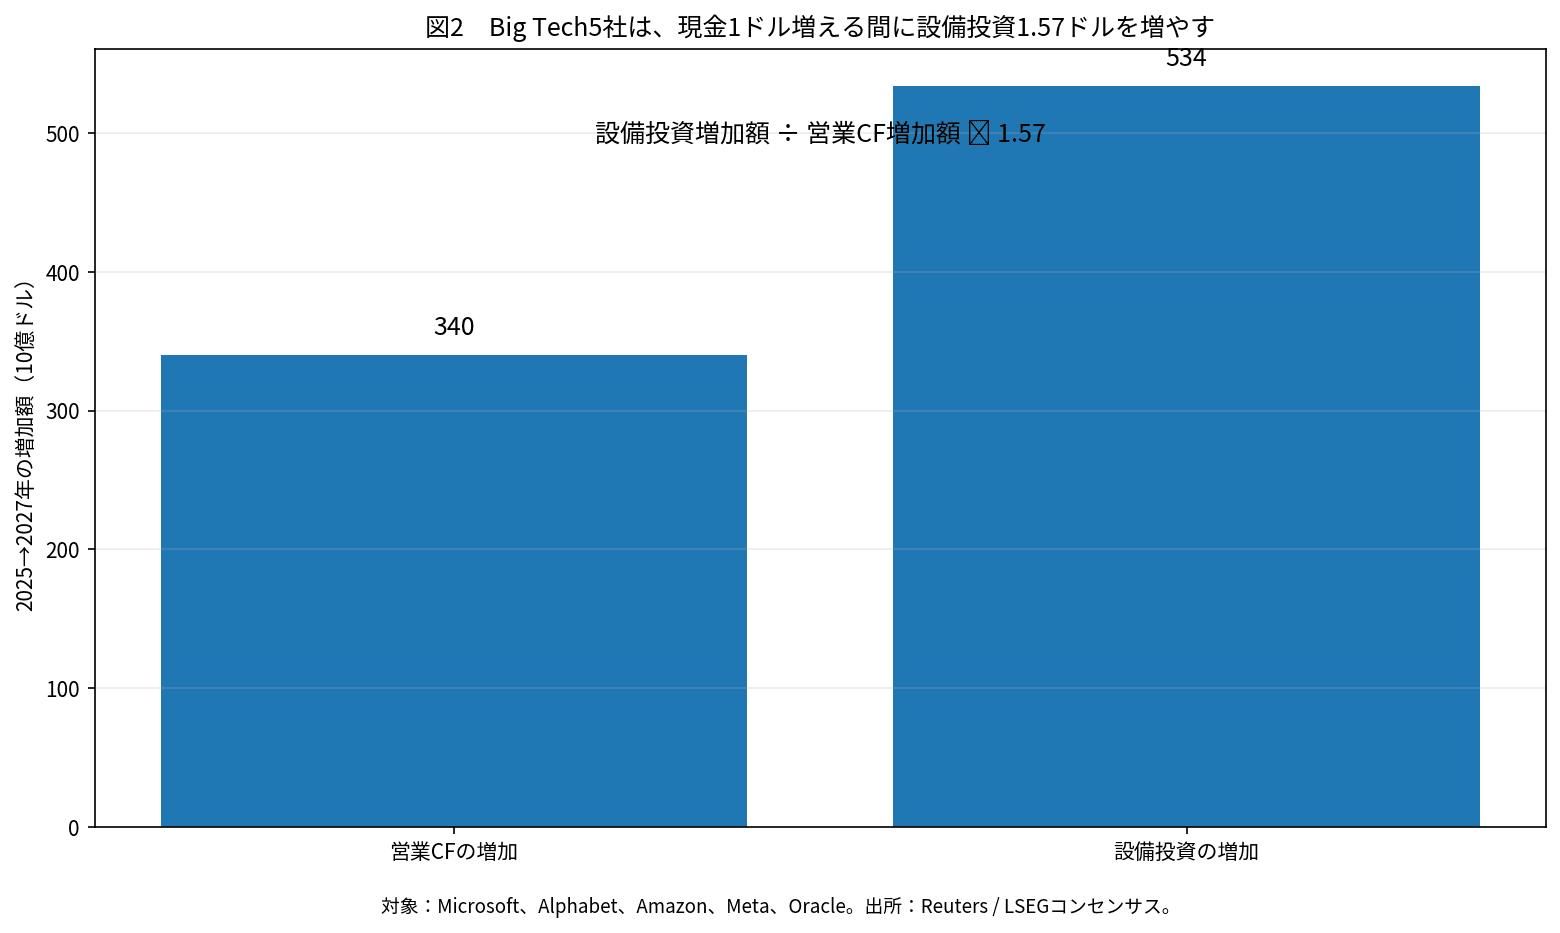
ReutersがLSEGの市場予想を基に分析したところ、Microsoft、Alphabet、Amazon、Meta、Oracleの5社では、2025年から2027年に営業キャッシュフローが約3400億ドル増える一方、設備投資は約5340億ドル増える見通しになっている。追加で1ドルの営業キャッシュフローを稼ぐ間に、設備投資を約1.57ドル増やす計算である。
この構造は、以前の「AI時代、利上げは逆にインフレを招くのか アクマンが投げかけたFRBへの難問」ともつながる。あの記事では、金利が上がってもAI企業が競争から降りにくいため、通常の「利上げ→設備投資減少」という経路が効きにくくなっている可能性を検証した。ただ、投資を止めないことと、その投資が永遠に資金制約を受けないことは同じではない。設備投資がフリーキャッシュフローを上回り、外部資金への依存が強まれば、金利の高さはいずれ企業の財務そのものへ効いてくる。
Oracleを見ると、何が変わったのかが分かりやすい
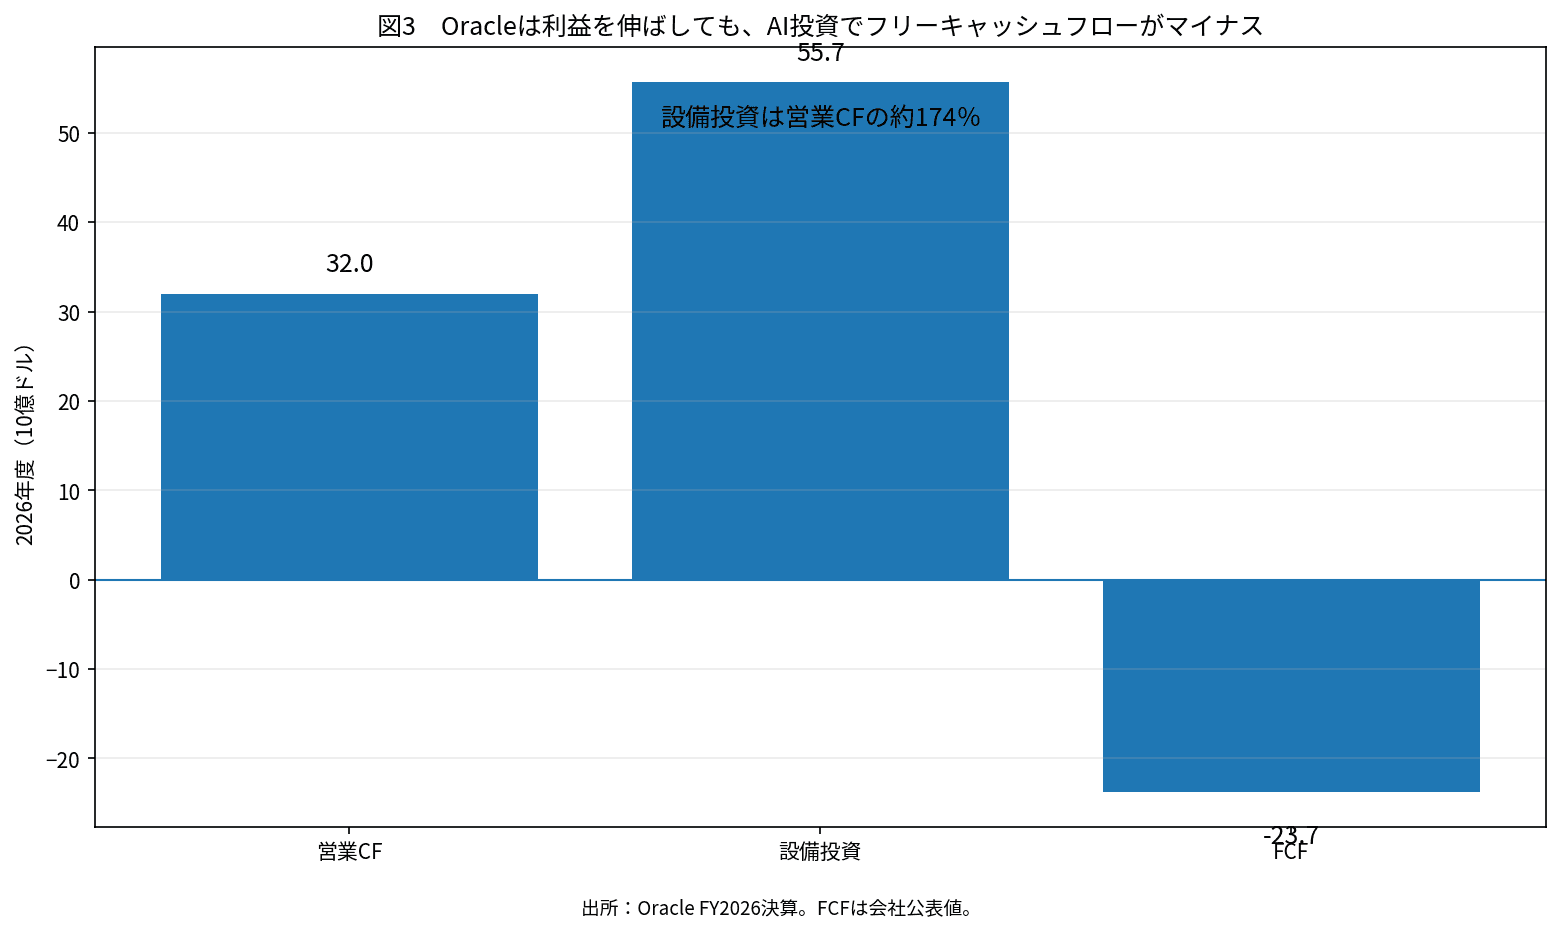
この変化が最も鮮明に表れている企業の一つがOracleである。同社の2026年度決算では、営業キャッシュフローが過去最高の320億ドルまで増えた一方、設備投資は556.6億ドルに達し、フリーキャッシュフローは237億ドルのマイナスになった。設備投資は営業キャッシュフローの約174%で、業績が悪いから現金が減っているのではなく、クラウドとAIインフラの拡張速度が現金創出力を上回っている。
これはOracleが経営危機にあるという意味ではない。同社のRPO(残存履行義務)は2026年度末に6380億ドルまで膨らみ、大型AI契約の一部では顧客がGPU代を前払いしたり、自らGPUを提供したりする契約も増えている。つまりOracle自身も、巨額投資をそのまま自社のバランスシートだけで抱え込まない仕組みを作り始めている。
それでも、現在のAI投資が顧客側の長期需要を前提にしていることは変わらない。Oracleは今日の現金でデータセンターを建てるが、その投資を正当化する売上と利益は今後何年にもわたって回収される。だからこそOpenAIの年換算売上高が500億ドルなのか700億ドルなのかという数字に市場が敏感になるのであり、差そのものよりも、契約の前提となる成長率がどこまで続くかが重要になる。
この資金調達競争はすでにドル市場だけの話ではない。「Amazonはなぜポンドで借金したのか AIの『資金争奪戦』が世界へ広がった」で見たように、巨大テックはドルだけでなくポンドやユーロなど世界中の債券市場へ調達先を広げている。AI投資が株式市場のテーマから、世界の信用市場全体を動かすテーマへ変わっていることが分かる。
ダリオが警告しているのは、AI技術そのものではない
このタイミングで、レイ・ダリオがAI相場を典型的なバブルの特徴を持つと警告しているのは興味深い。彼が問題視しているのは、AIそのものが役に立たないということではなく、少数の企業へ投資が集中し、その投資を支える債務が増え、同時に世界的な国債供給の増加によって金利まで高止まりしている金融構造である。
この論点は、「AIブームが米国債を追い詰める エラリアンが警告する『買い手不足』」で取り上げた問題とも重なる。米政府が巨額の国債を発行し続ける一方、巨大テックもAI投資のため社債市場から大量の資金を調達している。債券の供給が増えても、年金や保険会社、運用会社といった買い手の資金が同じ速度で増えるわけではないため、政府と企業が同じ資本を奪い合えば、調達金利には上昇圧力がかかる。
ここで重要なのは、AIが本物かバブルかという二択に持ち込まないことである。鉄道もインターネットも世界を実際に変えたが、その建設競争の途中では過剰投資が起こり、多くの企業や投資家が損失を被った。技術が社会を変えることと、その技術にどんな価格で、どんな資本構成で投資しても利益が出ることは別問題だからだ。
AIブームの制約は「GPU不足」から「資本効率」へ
これまでAIブームの制約として注目されてきたのは、GPU、電力、送電網、水といった物理的な供給能力だった。Macro Crosscheckでも「AI開発はなぜ止まれないのか 電力不足、人類滅亡リスク、米中競争が同時に迫る」で、テキサスの系統接続申請が急増し、電力網そのものがAI投資のボトルネックになっていることを取り上げた。
しかし、電力や半導体を確保できても、投資した資本が十分な現金を生まなければ次の投資は続けられない。AIのボトルネックが物理的な供給能力から金融的な持続可能性へ移るとすれば、企業を見る際の物差しも変わる。GPUを何枚持っているか、データセンターを何GW建てるかだけではなく、その設備からいくらの売上が生まれ、どれだけのフリーキャッシュフローが残るのかを見る必要がある。
Reutersによれば、Morgan StanleyはAIインフラだけで2028年までに約1.5兆ドルの外部資金が必要になると推計している。金利が低く、資本市場が何でも吸収してくれる環境ならこの規模の投資も続けやすいが、長期金利が高止まりし、政府も企業も同時に大量の債券を発行する環境では、資金の価格そのものがAI投資の採算を左右する。
「700億ドルではなく500億ドル」の本当の意味
そう考えると、OpenAIの今回の数字の読み方も変わってくる。700億ドルが500億ドルだったからAI需要が崩壊したわけではなく、通常ベースの500億ドルでも異常なほど速い成長である。それでも市場が反応したのは、現在のAI産業が「猛烈な成長」だけでは足りないほど巨額の設備投資を始めてしまったからだ。
OpenAIはさらに大きな計算資源を必要とし、Oracleはその需要を満たすためデータセンターを建設し、NVIDIAやBroadcomは半導体を供給する。その外側では発電所や送電網への投資も必要になる。AIの売上成長率が少し下がっても、完成途中のデータセンターや既に調達した債務は簡単には小さくならないため、期待成長率と実際のキャッシュフローの差が広がれば、金融市場の側から調整が起きる可能性がある。
つまり、今回の200億ドルの差が示したのは「OpenAIの売上は思ったより少なかった」という単純な話ではない。市場がAI企業について、売上の絶対額だけでなく、その売上が設備投資をどこまで回収できるのかを計算し始めたということではないか。
次の勝負は「売上」ではなく「投資した1ドルが何ドル戻るか」
AIが実験段階にあったころは、モデルの性能や利用者数、GPUの確保量そのものが企業価値を左右した。しかし数千億ドル規模の設備投資が実際に始まり、フリーキャッシュフローを上回る投資をする企業が現れ、しかも政府まで同じ債券市場から大量の資金を吸収するようになると、投資家の関心は必然的に変わる。
これから問われるのは、売上を1ドル増やすために何ドルの設備投資が必要なのか、その投資からどれだけの現金が戻ってくるのか、そして外部資金なしでも次の設備更新を続けられるのかという、ごく古典的な企業分析である。これはAIブームが終わるという話ではない。むしろAIが巨大な産業になったからこそ、技術の可能性だけを見て資金を投入できる段階を終え、投下資本に対するリターンを問われる段階へ入ったということだろう。
OpenAIの「700億ドル」と「500億ドル」の違いは、集計方法の違いにすぎない。それでも、その差に市場がこれほど敏感に反応したこと自体がAI相場の現在地を示している。ダリオが警戒しているのも、技術そのものより、高い期待、高い設備投資、高い債務、そして高い金利が同時に存在する金融構造である。
AIが世界を変えるとしても、最後に問われるのは昔から変わらない。その投資は、実際に現金を生むのか。 そこが、AI相場の次の勝負になりそうだ。