日本銀行が、長年目標としてきた物価上昇率2%に事実上到達したとの判断を初めて示した。10月30日に公表した展望レポートは、一時的な変動要因を除いた「基調的な物価上昇率」が、2%の物価安定目標と「おおむね整合的な水準」となっていると明記した。2013年にデフレ脱却を目指して異次元緩和へ踏み出して以来、金融政策の議論を支えてきた前提が変わったのである。
ところが、日銀は同日の金融政策決定会合で政策金利を1.25%に据え置いた。政府もデフレ脱却宣言には踏み切らず、木原稔官房長官は従来どおり慎重に判断する姿勢を強調した。一方、高市政権は「責任ある積極財政」を引き続き掲げている。物価目標に届いたという中央銀行と、デフレ脱却を宣言しない政府。この違いは一見すると奇妙だ。
そもそも、物価上昇率が2%に達したかどうかなど、統計を見れば機械的に分かるはずではないのか。実は、そうではない。日銀が判断する「基調的な物価上昇率」は毎月発表される消費者物価指数そのものではなく、将来にわたって続く物価上昇の勢いを推定したものである。しかも、その推定に使う指標も、どこまで達すれば合格とするかという基準も、一つには定まっていない。
物価はとっくに2%を超えていたのに、なぜ今なのか
日銀が2013年に定めた「物価安定の目標」は、消費者物価指数の総合指数の前年比上昇率で2%である。これは統計として毎月観測できる数字であり、総務省が発表している。実際の消費者物価上昇率が2%を超えたのは、今回が初めてではない。それでも日銀は長らく「目標を持続的・安定的に実現した」とは判断してこなかった。
理由は、原油高や円安、天候不順などによって一時的に価格が上がっても、そうした要因が消えれば再び物価上昇率が下がる可能性があるためだ。日銀が本当に確認したいのは、価格上昇が食品やエネルギーの一時的な変動だけでなく、企業の値付けや賃上げ、消費者の予想にまで根付き、簡単には元に戻らない状態になっているかどうかである。
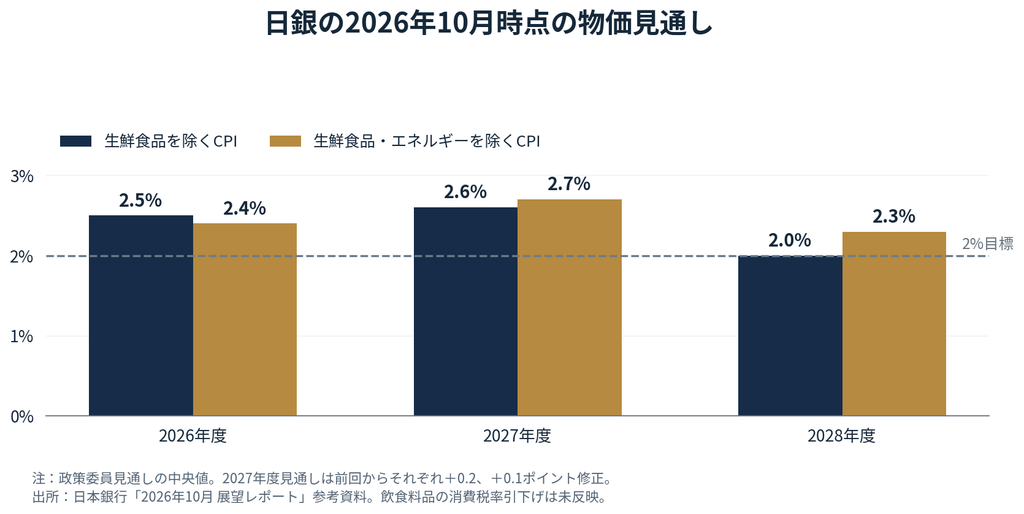
10月の展望レポートでは、2027年度の生鮮食品を除く消費者物価上昇率の見通しを2.4%から2.6%に引き上げた。エネルギーまで除く系列の2027年度見通しも2.7%へ上方修正し、28年度でも2.3%と予測する。こうした予測は、物価上昇が単なる一時的な現象ではなくなりつつあるという日銀の判断を支えている。ただし、これらは将来の見通しであって、「基調的な物価上昇率が2.6%と測定された」という意味ではない。
「基調的な物価上昇率」という数字は存在しない
意外なのは、金融政策の中心にあるはずの基調的な物価上昇率に、唯一の公式な測定値がないことだ。日銀は2026年3月に公表した研究資料「基調的な物価上昇率の概念と捉え方」で、これを単一の指標から評価することはできないと説明している。そこで、変動の大きい品目を除く統計処理、企業や家計の予想物価上昇率、経済モデルによる推計という三つの方法を併用している。
たとえば「刈込平均値」は、値上がり率の極端に高い品目と低い品目を一定割合取り除いて計算する。「加重中央値」は、価格の変化率を順番に並べ、消費支出に占める割合の真ん中に位置する値を見る。「最頻値」は、最も多くの品目が集まる価格変化率を推定する。統計の対象は同じでも、どの価格変動を一時的とみなすかで結果は変わる。
それだけではない。企業に「5年後の物価はどうなるか」と尋ねた数字と、家計へのアンケート、債券市場から推測するインフレ期待は必ずしも一致しない。経済モデルによる「トレンドインフレ率」も、モデルの構造によって違う値を示す。実際、10月30日に日銀が公表した資料の複数のグラフは、すべてが同じ時点にきれいに2%へそろっているわけではない。
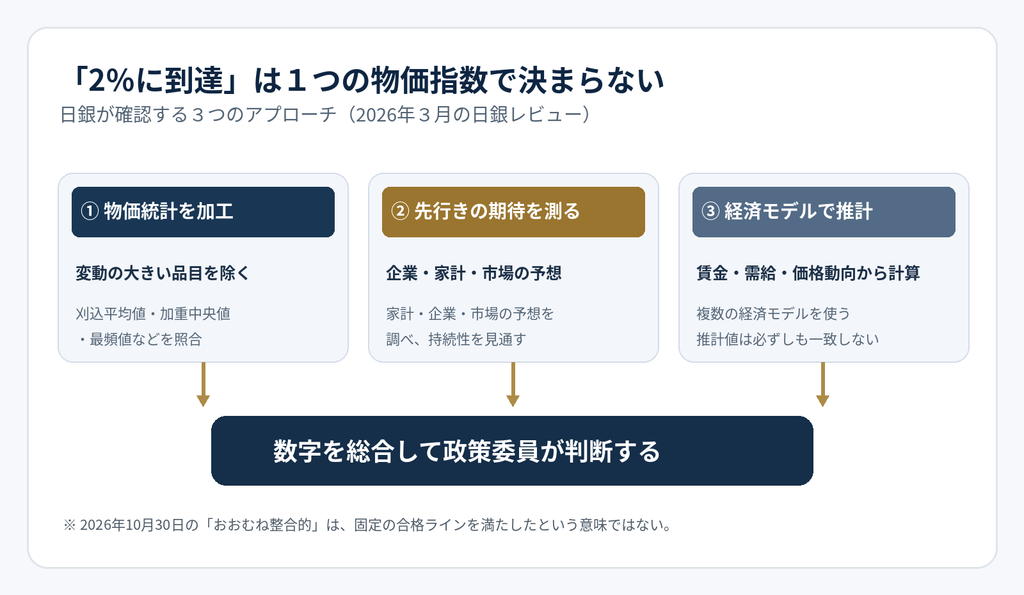
このため、2%到達は「一つの数値が2.00%を超えた」という試験の合格判定ではない。利用可能なデータと経済の動きを踏まえ、政策委員が総合的に判断した結果なのである。今回、日銀の政策委員9人はその現状認識で一致したが、政策金利については高田創審議委員が1.50%への引き上げを求めて反対し、8対1で据え置きが決まった。現状認識が一致しても、適切な政策まで一致するとは限らない。
もちろん、これは日銀の判断が恣意的だという証明ではない。目で直接見ることができない景気の基礎的な強さや将来のインフレを推定する以上、不確実性は避けられない。ただし、判断の余地が大きいからこそ、なぜ今月は「近づいている」から「おおむね整合的」へ表現が変わったのか、どの指標の何が決め手だったのかという説明が重要になる。
政府の「デフレ脱却」には、さらに厳密な合格ラインがない
日銀の物価目標と、政府が掲げるデフレ脱却宣言は同じ判定ではない。政府は2006年に、デフレ脱却を「物価が持続的に下落する状況を脱し、再びそうした状況に戻る見込みがないこと」と定義した。足元の物価が上昇しているだけでは足りず、将来もデフレに戻らないと判断する必要があるという考え方だ。
さらに、高市政権は日銀ETFの売却益を新たな成長投資の財源とする方針を示した。その制度的な課題は日銀ETF売却益は高市政権の財源になるのかで詳しく検証した。
判断材料としては、消費者物価、GDPデフレーター、需給ギャップ、単位労働費用という四つの指標がよく挙げられる。GDPデフレーターは国内で生み出したモノやサービスの価格の動きを表し、需給ギャップは経済全体の供給力と需要の差、単位労働費用は一定の生産を行うために必要な人件費を示す。しかし政府は、この四つがすべてプラスなら自動的に宣言できるとはしていない。
内閣府は、過去にも四つの指標がそろってプラスとなった後で物価が下落した例があると説明する。そのため、実際には賃金上昇の持続性、企業の価格転嫁、サービスを含む値上がりの広がり、家計と企業のインフレ予想なども勘案する。要するに、政府も「この数字を超えればデフレ脱却」という一義的な基準を設けていないのである。
10月30日、木原官房長官は、日銀が基調物価の2%到達を認めたことについて政府としての評価を控え、デフレ脱却は再び物価下落に戻る見込みがない経済状況を持続的に実現する必要があるとの従来の考えを繰り返した。言葉の上では、政府は宣言の条件を変更していない。だが、何を満たせばその条件が成立するのかは、依然として明確ではない。
積極財政を掲げる政権は、なぜ「脱却」を宣言しないのか
ここから先は経済統計の話だけでは済まない。デフレ脱却を掲げてきた政策体系を、政治がどう扱うのかという問題である。
高市政権は、国内投資や供給力の強化を国が後押しする「責任ある積極財政」を掲げている。政府は長期的な投資を促して経済成長を実現し、債務残高のGDP比を安定的に低下させると説明する。10月30日にも木原官房長官は、2%到達を受けても積極財政の方針は維持すると明言した。
では、ここで政府が正式に「デフレを脱却した」と宣言すればどうなるか。長年の金融・財政政策を正当化してきた理由の一つが、役割を終えたことになる。そうなれば、政府には積極財政を続ける根拠を、デフレ対策から成長投資、供給力強化、経済安全保障などへと明確に組み替えて説明することが求められる。
政府が宣言に慎重なのは、そうした政策転換を迫られることを避けたいからではないか。少なくとも、そういう見方をされても不思議ではない。デフレに逆戻りしないことを保証する数値基準がなく、何年も物価上昇が続いた後でなお宣言をためらう以上、判断に政治的な裁量が入り得ると受け止められるからだ。
ただし、この解釈を政府の意図として断定する根拠はない。内閣府の定義は高市政権よりもはるかに前から存在し、デフレへの逆戻りを避けたいという慎重さにも経済的な理由がある。さらに、デフレを脱却したからといって、国による成長投資や産業政策が不要になるわけではない。市場では担いきれない研究開発やインフラ投資、エネルギー安全保障など、物価水準とは別の理由で財政支出を正当化できる分野はある。
だからこそ政府に問われるのは、単純に「宣言しろ」ということではない。デフレ脱却をいつまでに、何を根拠に判断するのか。そして宣言の有無にかかわらず、積極財政によって何を増やし、どの支出を減らし、インフレと金利上昇の副作用をどう抑えるのか。判定基準が曖昧なままでは、政治に都合のよい解釈をしているとの疑念を払拭しにくい。
この点は、すでにリフレ派が「もう役割はない」と語り始めた背景や、物価上昇を目指した政策が家計と財政にもたらす代償を取り上げてきた問題ともつながる。日銀の目標到達認定は、これまでの論争を終わらせるのではなく、むしろ政府の政策目的を問い直す材料となった。
金融政策は「2%に近づける」から「2%を超えさせない」へ
日銀の判断には、市場にとっても具体的な意味がある。日銀は10月30日に金利を1.25%に据え置いたが、植田総裁は2%付近への定着を図るため、今後は適宜政策を調整すると説明した。以前のように、2%を実現するため何年も緩和を続けるだけではなく、インフレが行き過ぎるリスクにも対応する局面に入ったということだ。
同日の会合では、日銀が保有する上場投資信託(ETF)の年間売却ペースを、簿価ベースで3,300億円から8,600億円へ拡大することも決めた。実施は2027年1月からで、金額は市場価格ではなく取得時の簿価による。金利を据え置く一方で、大規模緩和の後始末を進めることも、政策の重心が変化していることを示す。
市場が注目する次の焦点は、12月の追加利上げの有無と、その先の金利の到達点だ。政策金利が1.25%だから十分に引き締め的だとは限らない。インフレ期待が2%程度なら、物価上昇を差し引いた実質金利はなお低い可能性がある。円安や輸入物価に対する日銀の姿勢が問われるのもこのためだ。金融政策と政府の財政方針が為替・国債市場にどう映るかについては、ベッセント米財務長官の「脱リフレ」要求と日本の財政政策でも検証している。
2%到達はゴールではなく、説明責任の出発点
日本がデフレを脱したのかという問いに、統計だけで一行の答えを出すことはできない。日銀がいう「基調的な物価上昇率」は複数の推計から読み解くものであり、政府の「デフレ脱却」は将来の見通しまで含む。どちらも、不確実な経済の先行きを判断する以上、一定の裁量を伴う。
しかし、そのことは判断基準を曖昧にしたままでよい理由にはならない。日銀が2%到達を認めたのに政府が宣言しないのであれば、政府は何が不足しているのかを具体的に説明すべきだ。積極財政の必要性が続くというなら、デフレという言葉に頼らず、投資効果や財政負担を数字で示すべきである。
「物価を2%まで上げる」という目標のもとで続いた13年余りの政策は、大きな節目を迎えた。これから問われるのは、2%に届いたと誰が宣言するかではない。物価が上がり、金利もある経済を前提に、政府と日銀がそれぞれどこまで責任を負うのかという、次の政策体系である。