中間選挙で変わったのは、米国の議会だけではない
2026年11月3日の米中間選挙で、民主党が上院と下院の双方で多数派を奪還した。トランプ大統領にとって、残る任期の政策運営を左右する大きな転機である。共和党の敗北の背景には、長引くイランとの戦争、エネルギー価格の上昇、生活費の高騰に対する不満があった。ただし、この結果を「トランプ政策の終わり」と解釈するのは早い。新しい議会が発足するのは2027年1月3日であり、大統領には拒否権と外交・通商に関する広い権限が残る。
世界の金融市場が敏感に反応したのは、選挙そのものよりも、その後に起こり得る政策の変化だった。11月4日、ブレント原油先物は約9%下落して1バレル100ドルを割り込み、米国の10年国債利回りも低下した。米株式市場ではS&P500が1.6%上昇した一方、AI向けデータセンター関連株には売りが出た。市場は、戦争・財政・AIという三つの巨大なテーマを一度に評価し直している。
では、新しい米議会は何を変え、何を変えられないのか。日本に影響する経路まで整理したい。
1.なぜ共和党は敗れたのか――経済問題になったイラン戦争
今回の選挙で民主党は、伝統的な共和党優位州にも進出した。ロイターの集計では、上院は少なくとも54議席を確保し、下院でも過半数を獲得した。開票が終わっていない選挙区もあるため、確定議席数は変動し得る。重要なのは、上院も民主党が掌握し、予算だけでなく閣僚・高官の承認や議会調査でも政府に対する交渉力を持つことである。
トランプ大統領自身も11月4日、イラン戦争が共和党の敗北に影響したことを認めた。ただ、戦争はイランの核兵器保有を阻止するために必要だったという立場も維持している。つまり、選挙の敗北が直ちに政策転換を約束するわけではない。
従来、戦争は外交・安全保障の問題として語られがちだった。しかし今回は、ガソリン代や輸送コスト、物価の問題として米国内の選挙結果に結びついた。生活費が政治的な制約となり、外交判断に跳ね返る。これが2026年の中間選挙を読み解く重要な構造である。
こうしたエネルギーと財政のつながりは、国内政策だけでは完結しない。米政府の借入れを誰が支えるかという問題は、選挙後も残る。
2.財政拡張にはブレーキ、しかし米国債が安全になるとは限らない
民主党が上下両院を握ることで、政府支出、税制、債務上限をめぐる交渉は難しくなる可能性がある。議会は予算と国債発行に関する大きな権限を持つが、大統領の拒否権も残る。双方が合意できなければ、政策の停滞や政府機関の閉鎖リスクが高まる。政治的な対立は、必ずしも赤字削減を意味しない。
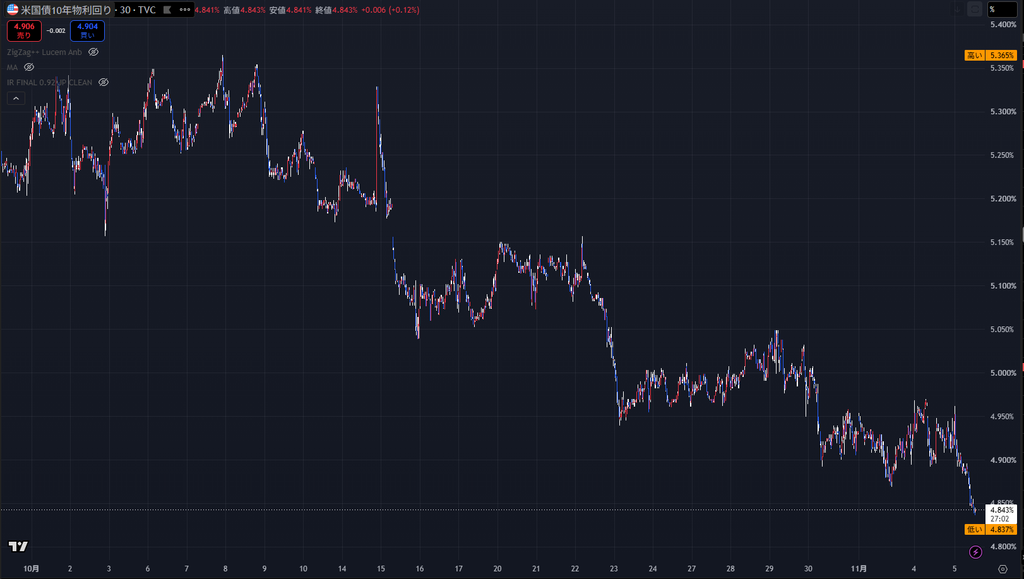
市場では財政拡張への期待が後退し、原油安でインフレ懸念が和らいだことも重なって、11月4日の米10年債利回りは4.9%前後へ低下した。だが、これだけで長期金利の低下基調が定着したと判断することはできない。国債の需給、FRBの政策、成長率、インフレ期待、そして財政交渉の不確実性が引き続き利回りを動かす。
もう一つ注意すべき点がある。米財務省は11月4日の定例発行計画で、将来の国債入札規模の説明文言を変更した。これは発行方針の自由度に関わる材料ではあるが、実際に長期債の発行を削減することが決定したわけではない。短期債への依存が強まるなら、足元の金利負担が抑えられても、将来の借り換えリスクが増す可能性がある。選挙後の金利低下を、そのまま財政健全化と読み替えるべきではない。
ダリオの警告――「買い手不足」は選挙で解決しない
著名投資家のレイ・ダリオは10月6日のBloomberg Televisionのインタビューで、米国債への需要について中国が追加保有に慎重になり、日本も資金を国内へ戻す誘因を持つと指摘した。さらに10月には、国債供給の増加と利払い費の膨張が循環的に金利を押し上げる危険性を論じている。これはダリオの見通しであって、日中が一斉に米国債を売却したという事実を意味しない。
今回の選挙後に金利が低下したとしても、財政赤字、借換需要、海外投資家の動向が長期金利を左右する構造は変わらない。MACRO CROSSCHECKはすでに「米国債を買うのは誰か」で、ダリオらの警告と国債の需給を検証した。エラリアンによるAI企業と米政府の「買い手争奪戦」もあわせて読むと、今回の金利低下を長期債の安全宣言と考えられない理由が見えてくる。
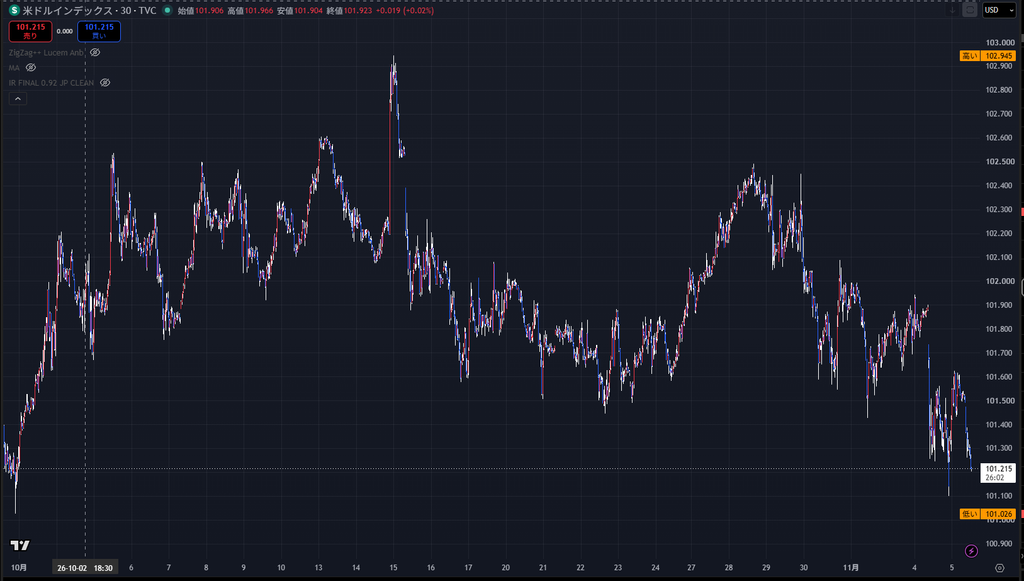
実際の値動きを見ると、米10年国債利回りは10月上旬の5%台から低下し、11月5日の取得時点では4.84%前後となった。ドル指数も10月下旬から軟調だ。ただし、こうした変化の全てを選挙結果だけで説明することはできず、原油価格や金融政策の見通しも影響している。
ガンドラックの「インフレ4%台」予測はどうなるか
DoubleLineのジェフリー・ガンドラックは10月28日のCNBCインタビューで、エネルギー高を背景に米総合CPIが数か月にわたり4%台になるとの自身の予測を示し、12月の利上げを基本シナリオに据えた。また、AI関連社債の一部で信用力への疑念が強まっているとも指摘している。これは10月28日時点の予測であり、11月の原油急落を反映した改訂予測ではない。だからこそ、今後の焦点は原油安が物価見通しをどれほど修正させるかにある。原油相場が下がっても、サービス物価や電力インフラ費用、企業の資金調達費用が高止まりすれば、FRBの政策判断は単純にならない。AI投資が利上げの効果を変える可能性は「AI時代、利上げは逆にインフレを招くのか」でも考察した。
3.原油9%急落の先にある、ホルムズ海峡の本当の問題
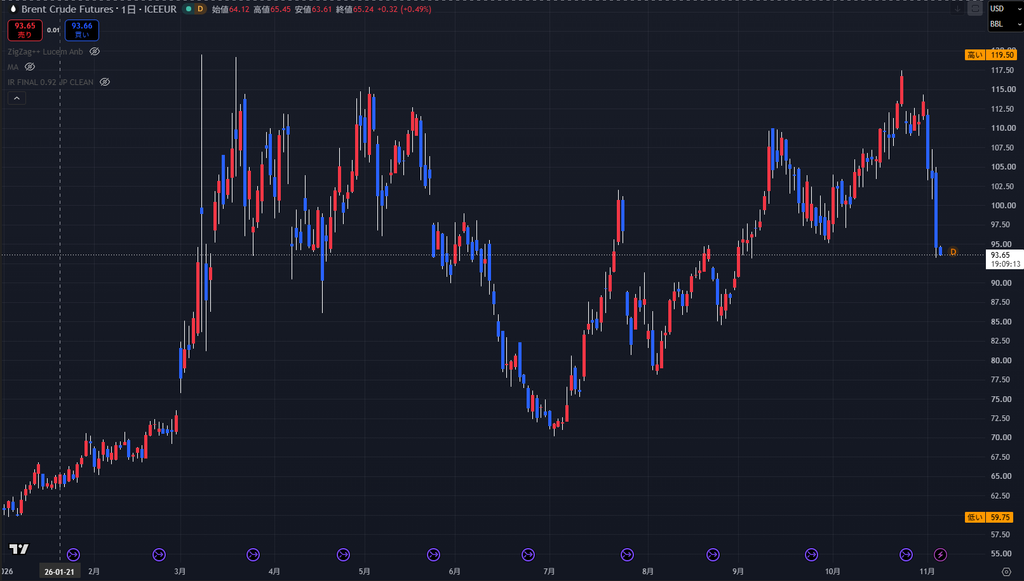
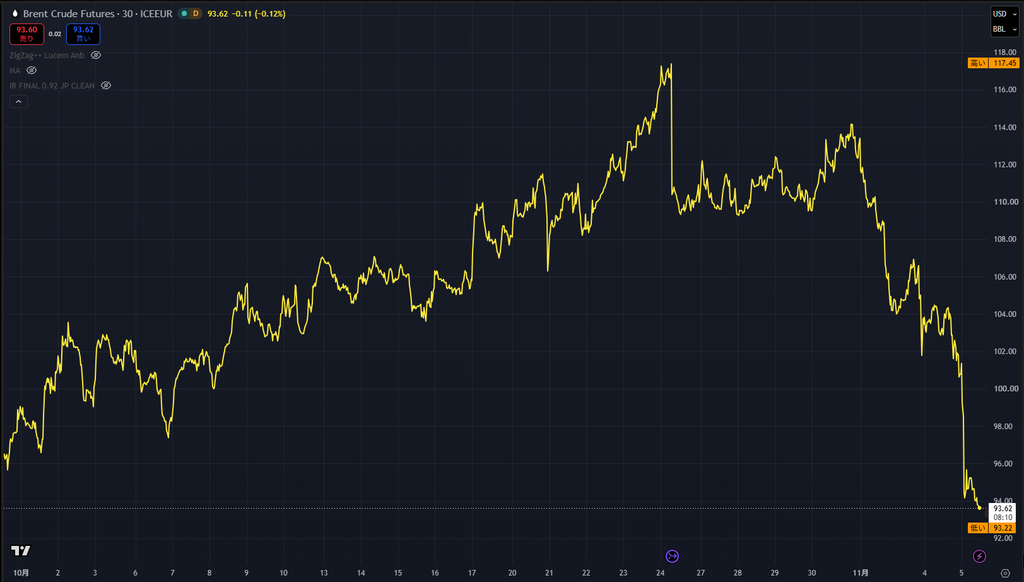
選挙後、金融市場が最も分かりやすく反応したのは原油だった。11月4日のブレント原油は約9%下落し、100ドルを下回った。民主党の議会支配が戦争継続への政治的圧力を高め、米国とイランの合意を促すのではないかという期待が広がったためだ。
しかし、原油の価格が下がったことと、石油が以前と同じように輸送できるようになったことは別である。米国とイランが交渉を進めても、ホルムズ海峡の船舶通航、保険料、港湾設備、LNG供給施設が正常化するには時間がかかり得る。市場が織り込む和平期待が先行し、現物の供給回復が遅れれば、価格が再び大きく変動する余地が残る。
民主党は戦争関連予算への条件付けや政府への議会監視を強められる可能性がある。一方、外交と軍事行動における大統領の権限は大きい。政権が交渉に軸足を移す可能性も、議会との対立が激化する可能性も排除できない。今回の急落は、停戦が実現したというニュースではなく、停戦の期待を市場が価格に反映した動きと捉える必要がある。
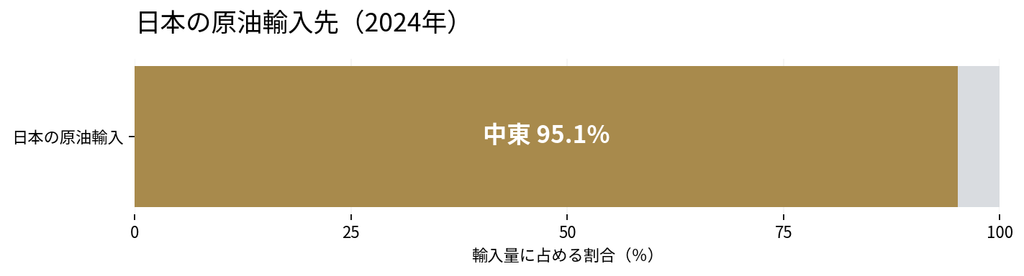
日本への影響は特に大きい。外務省の『外交青書2026』によれば、日本の原油輸入の約95%は中東に依存する。LNGは調達先がより分散しているものの、国際市場の需給が逼迫すれば日本の購入価格にも波及する。円安が同時に進めば、ドル建て原油価格が下落しても円建て輸入コストが思うほど下がらない可能性がある。
原油急落の恩恵を考える際には、もともと日本が抱えていた輸入負担との比較が欠かせない。「輸出過去最高でも貿易赤字2倍」では、AI関連輸出が増えながら、原油高と円安で輸入負担も増えた実態を取り上げた。ブレント価格の下落が続けば状況は変わり得るが、円建ての輸入単価に反映されるまでの時間差と為替の影響を区別する必要がある。
提供されたTradingViewのチャートでは、ブレント原油先物は10月下旬に一時117ドル台を付けた後、11月5日には93ドル台まで下落している。選挙を挟んだ急落が際立つ一方、年初からの推移を見れば値動きの大きい市場であり、下落が定着したかを判断するには早い。
4.最大の意外性はAI規制――建設できないデータセンター
中間選挙がAI産業にもたらした変化は、連邦議会の勢力図だけではない。全米各地の住民投票でデータセンターの建設を制限する案が支持され、テキサス、ジョージア、オハイオなどでは建設許認可の見直しを掲げる知事候補が勝利した。ロイターによれば、テキサスは全米で計画されるデータセンター容量の約26%を占めるという推計がある。
背景にあるのは、AIそのものへの賛否だけではない。データセンターは大量の電力と水を消費し、送電線や発電所の整備に時間と費用がかかる。そのコストを地域住民の電気料金に転嫁するのか、開発企業がどこまで負担するのかという、極めて現実的な争点が浮上している。
AI投資については、これまで巨大IT企業の資金調達や収益性が中心的な論点だった。しかし今回の選挙で明らかになったのは、必要な資金を調達できても、許認可を得られなければ設備を稼働させられないという別の制約である。建設が遅れれば、借入金利、機器発注、顧客への納期などに影響が及ぶ。とりわけ単一の大型プロジェクトに依存する開発会社は、拠点を複数持つ巨大IT企業より脆弱になり得る。
チューダー・ジョーンズとマークスは、AIへの資金の流れを警戒
ヘッジファンド投資家のポール・チューダー・ジョーンズは10月13日のCNBC出演で、2027年の米株式市場には強い逆風が吹くと予想した。大規模AI企業の新規上場や増資によって市場に出回る株式が増えれば、既存株式を買う資金との需給が悪化しかねないという見方だ。「2027年は一年を通してショートする」との発言も報じられている。ただし、現時点で2027年の市場動向が確定したわけではない。
一方、Oaktree共同創業者ハワード・マークスは10月30日のCNBC番組で、AIの先行きの不確実性が極めて高いなら、利益の上限がある融資よりも、成功時の上振れを取り込める株式のほうが適しているという趣旨の見解を示した。電力供給もAIの拡大を左右する制約として挙げている。これはAIを全面否定する主張ではなく、資金提供の形によって損益の非対称性が異なるという指摘である。
選挙でデータセンター建設への制約が強まれば、投資回収の遅れは株式投資家にも債権者にも影響し得る。ただし規制強化が設備投資全体を直ちに縮小させるとは限らない。技術革新の価値と現在の投資価格を分けて考える必要性は、「AIは人類を救うのか、滅ぼすのか」でも論じている。中長期の生産性効果については、キャシー・ウッドの「良性デフレ」論という異なる見方もある。
ただし、選挙で反対派候補が勝利したからといって、すべての州で直ちに建設禁止が始まるわけではない。知事の権限や州法、審査中の案件によって影響は異なる。AI関連株の調整が一時的なものか、設備投資計画の修正にまで発展するかを見極めるには、各州の許認可件数や企業の設備投資見通しを追う必要がある。
5.日本の半導体株には逆風、燃料輸入には追い風か
日本にとって選挙後の経済変化は、一方向に作用するわけではない。原油安は輸入物価や企業の燃料コストを通じて家計と製造業にプラスに働く可能性がある。一方、AIデータセンターの建設が鈍化すれば、半導体製造装置、電子部品、データセンター向け電力設備への需要見通しが修正されかねない。
実際、11月5日朝のアジア市場では半導体関連株が軟調となった。韓国や台湾での株安、日本の日経平均の小幅下落は、選挙結果への市場の初期反応を示している。ただし、日本企業の受注が実際に減少したという事実を示すものではない。米国の規制方針、顧客の設備投資計画、半導体の需給を分けて確認すべきだ。
為替も重要である。中東情勢の緩和で原油価格が下がり、米国のインフレ期待が低下すれば、米長期金利が低下してドル円に影響する可能性がある。ただし、米国の財政協議が混乱したり、海外投資家がリスク回避に動いたりすれば反応は変わる。原油価格、米金利、為替が同時に動くため、日本の輸入コストへの純粋な影響は一つの指標だけでは測れない。
日本では輸入物価だけでなく、保有する米国債と円相場の相互作用も無視できない。「ベッセントが認めた『円安で米金利上昇』」では、円相場の混乱が米国債市場に影響する可能性を検証している。また、エネルギー価格の変化を受けた日銀の判断は、「日銀の『物価2%到達』は誰が決めるのか」の論点ともつながる。
日本の政策当局にとっては、防衛負担や通商交渉にも注意が必要だ。民主党が議会で多数を確保しても、関税や対中政策で大統領が使える権限がなくなるわけではない。議会が政権を監督する力を持つことで政策実行に制約が加わる一方、外交交渉の結論が直ちに日本に有利になるとは限らない。
6.2027年を左右するのは、選挙結果より「実行される政策」
ここからの世界経済を一つのシナリオに決め打ちすることはできない。原油の供給正常化が進み、米国のインフレが落ち着けば、家計の購買力や企業利益にはプラスとなる。他方、イランとの交渉が難航し、AIインフラの建設制約が投資計画に波及すれば、成長と物価の双方に新しい不確実性が生まれる。
今後、確認すべき指標は明確である。まずホルムズ海峡の実際の通航量と原油・LNG価格。次に米議会の予算・債務上限交渉と財務省の国債発行年限。さらに、データセンターの許認可、送電網の接続、巨大IT企業の設備投資計画だ。米国のCPI、雇用統計、FRBの政策判断も合わせて点検する必要がある。
2026年の中間選挙は、トランプ政権の残り2年間に新しい制約を加えた。だが、最も大きな経済的な変化は議会の議席数そのものではない。戦争の継続が生活費を通じて政治を動かし、AI産業の拡大が地域の電気料金や水資源を通じて選挙争点になったことだ。政治と経済、金融市場と生活の接点が、かつてないほど可視化された選挙だったと言える。