2021年8月27日。世界の市場関係者が注目するJackson Holeで、当時のFRB議長Jerome Powellは、急上昇していたインフレについて「一時的になる可能性が高い」と説明した。
物価上昇は中古車など一部の品目に集中している。供給制約が解消すれば落ち着く。長期のインフレ期待も安定している。だから一時的な物価上昇に反応して金融政策を急に引き締めれば、回復途上の雇用を不必要に傷つけかねない。
理屈はあった。
しかし、結果は外れた。
インフレはその後さらに広がり、FRBは2022年から猛烈な利上げを迫られた。そして5年後のいま、その高金利のツケが別の場所に回っている。
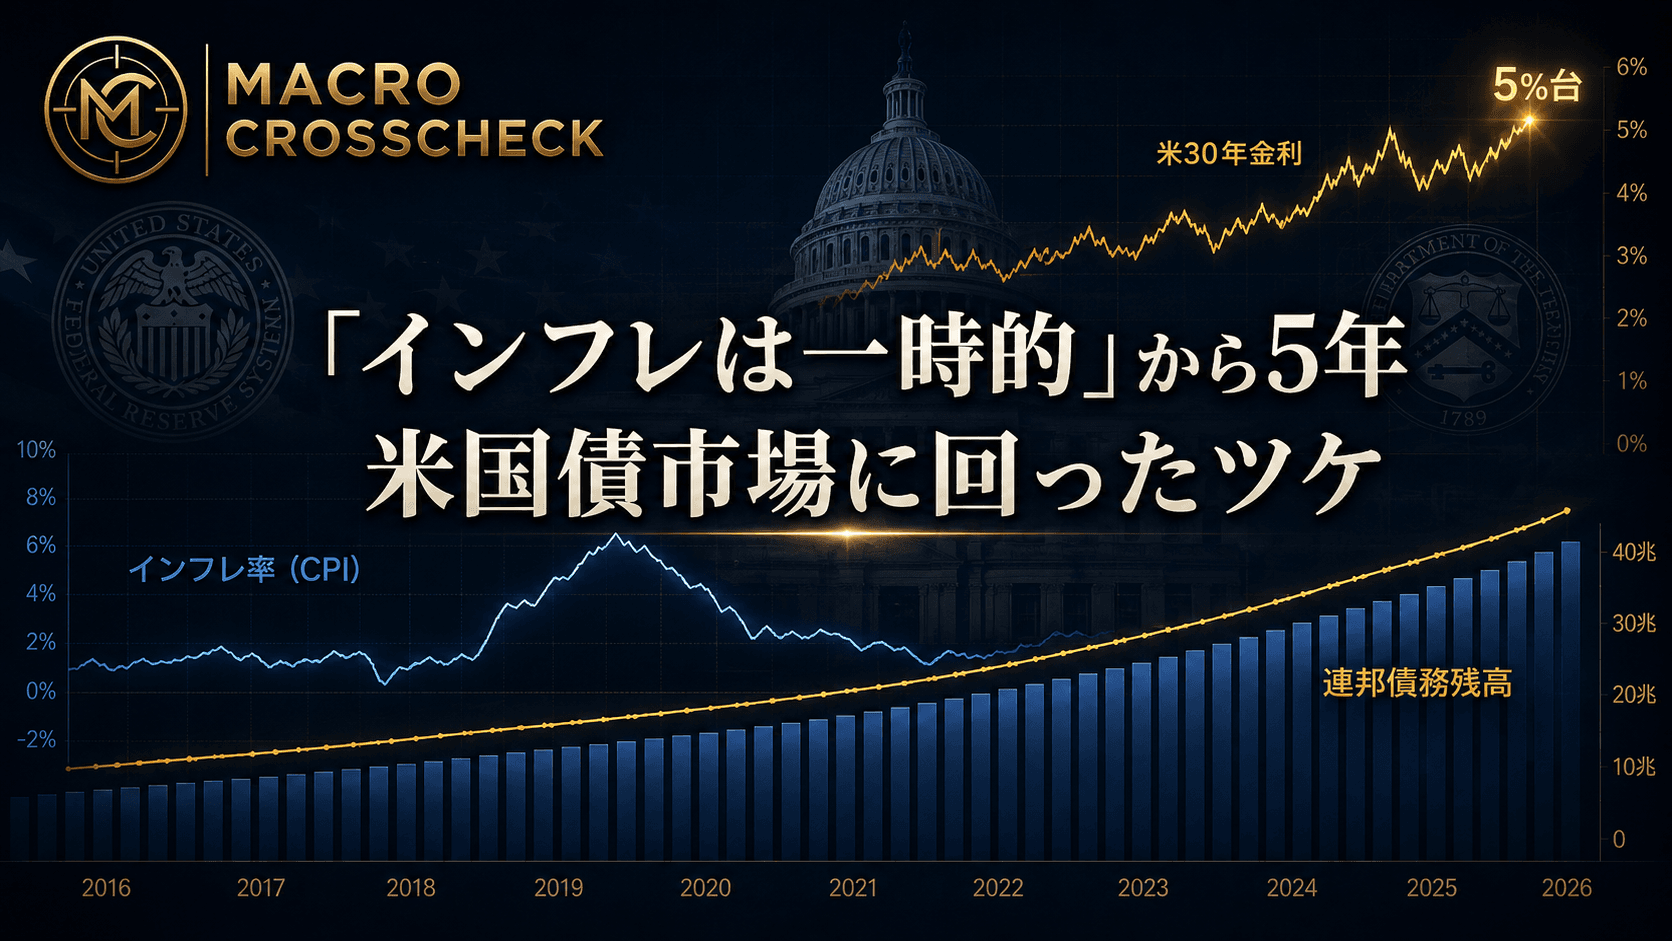
米政府債務は40兆ドルを突破。政府の利払い支出は年率換算で1.2兆ドルを超え、30年国債利回りは一時5.34%と2007年以来の高水準に上昇した。すると今度は米財務省が、長期国債の買い戻しを倍増して市場の安定化に動いた。
少々皮肉な構図である。
2021年には「早く金利を上げすぎること」が政策ミスだと警戒していた。ところが正常化を遅らせた結果、後から急激な利上げが必要になった。その高金利が、コロナ禍で膨張した政府債務を直撃する。そして2026年には、政府側が長期金利の上昇を抑えようとしている。
もちろん、コロナ後のインフレをFRBだけの責任にするのは正しくない。供給網の混乱、労働供給の減少、エネルギー価格、ロシアによるウクライナ侵攻など複数の供給ショックが重なった。
それでも、財政・金融当局が需要を強く刺激し続け、インフレを「一時的」と判断して政策転換を遅らせたことが、物価上昇を増幅し、その後の急ブレーキを必要にした面は否定しにくい。
8月27日から再びJackson Holeが始まる。2026年の会合は、単なる次の利上げ予想を見るイベントではない。この6年間の政策の後始末を、米国がどう進めるのかを見る場でもある。
- 2020年、米国は非常時のアクセルを全開にした
- 景気が戻り始めても、さらに1.9兆ドルを追加した
- 警告していた人は、かなり早い段階からいた
- それでもPowellは「一時的」と判断した
- 予測ミスが高くついたのは、政策転換が遅れたからだ
- インフレをFRBだけのせいにするのも間違いだ
- コロナで増やした借金は、何度も借り換えられている
- 利払い費は年率1.2兆ドルを超えた
- そして国債市場は5%超の金利を要求した
- すると今度は財務省が長期債市場を支え始めた
- 財務省とFRBの役割が、少しずつ近づいている
- fiscal dominanceは、まだ遠い話なのか
- そもそもJackson Holeとは何か
- 2026年、5年前とは問いが逆転した
- 危機を救った政策が、次の問題も作った
2020年、米国は非常時のアクセルを全開にした
出発点は2020年春のコロナ危機だ。
経済活動は突然止まり、失業者が急増した。金融市場も機能不全寸前まで追い込まれた。政府と中央銀行が大規模な政策対応に動いたこと自体は当然であり、それによって恐慌級の落ち込みを防いだ面も大きい。
米政府はCARES Actなどを通じ、家計への現金給付、失業給付、企業支援を実施した。2020年度の財政赤字は約3.1兆ドル。政府債務は一気に膨らんだ。
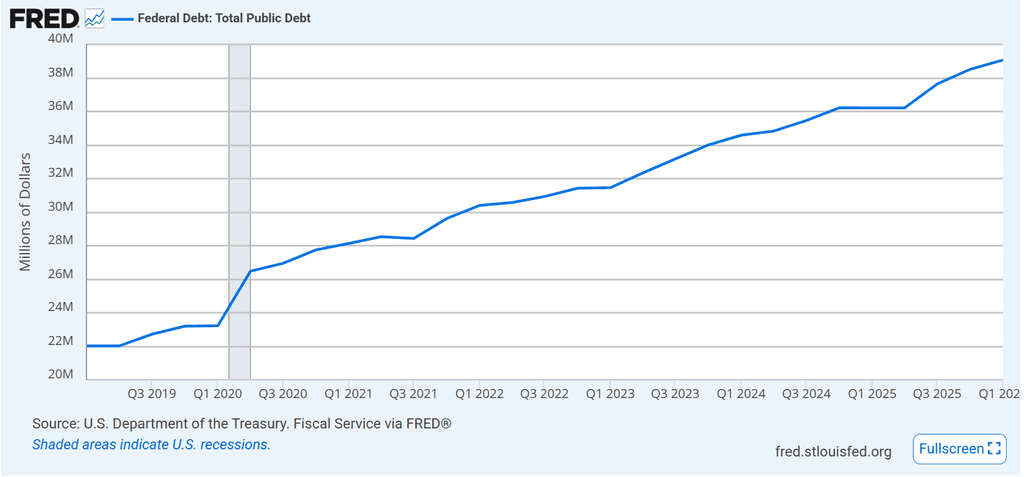
FREDの四半期データでは、連邦政府債務はコロナ前の約22兆ドルから2026年1~3月期には約38.8兆ドルへ増えた。さらに財務省の日次データでは、2026年8月に初めて40兆ドルを突破した。
現在の米国債市場でこの債務膨張が何を意味するかは、「米国債を買うのは誰か 著名投資家の警告が現実に」で詳しく検証した。
財政だけがアクセルを踏んだわけではない。
FRBは政策金利をほぼゼロまで下げ、米国債と住宅ローン担保証券を大量購入した。2020年8月のJackson Holeでは金融政策の枠組みも変更し、過去にインフレ率が2%を下回った後は、一定期間2%をやや上回るインフレを容認する「柔軟な平均インフレ目標」を導入した。
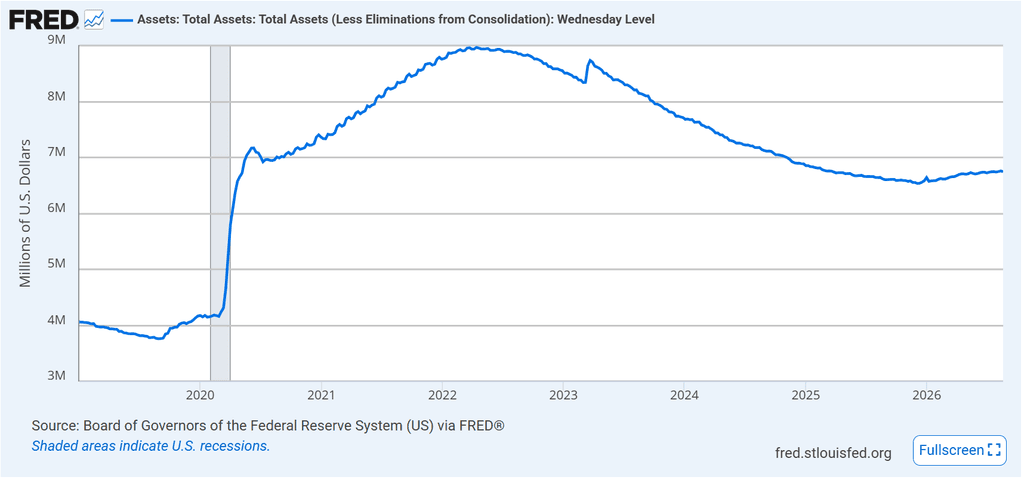
FRBの総資産はコロナ前の約4兆ドルから、2022年には約9兆ドルへ膨張した。
政府が財政支出で民間に購買力を移し、中央銀行がゼロ金利とQEで金融環境を緩める。2020年の危機の最中なら理解できる。
問題は、経済が急速に回復し始めた2021年にも、非常時のアクセルを踏み続けたことだった。
景気が戻り始めても、さらに1.9兆ドルを追加した
2020年末には9000億ドル規模の追加対策が成立し、2021年3月にはさらに1.9兆ドル規模のAmerican Rescue Planが成立した。
当時、米経済はすでに急速に再開し始めていた。家計にはコロナ期に使えなかった貯蓄が積み上がり、追加の給付も需要を押し上げた。
その2021年の教訓を踏まえ、ウォーシュFRB議長が2026年のジャクソンホールで示した新しい政策運営については、「ウォーシュは『次の金利』を教えない ジャクソンホールで始まったFRBの転換」で詳しく検証した。
一方、供給側は正常化していない。
工場は止まる。半導体は足りない。港湾は詰まる。労働者も十分に戻らない。
供給能力が制約されているところへ、大量の購買力が流れ込んだ。後から振り返れば、物価が上がりやすい条件はかなりそろっていた。
その後発表された7月PCEでは、インフレ率が3.7%となる一方、実質個人消費は前月比0.0%だった。現在のスタグフレーション型の亀裂はインフレは下がったのに、なぜアメリカ人は買わなくなったのかで検証した。
警告していた人は、かなり早い段階からいた
全員がこのリスクを見落としていたわけではない。
2026年には中東の供給混乱を受け、米国の戦略石油備蓄が1982年以来の低水準まで減った。世界最大の産油国である米国が、なぜベネズエラ原油を使って備蓄を戻そうとしているのかは「世界最大の産油国なのに備蓄は44年ぶり低水準」で検証している。
元米財務長官Larry Summersは、American Rescue Plan成立前の2021年2月、1.9兆ドルの追加刺激が「一世代で経験していないようなインフレ圧力」を生む可能性があると警告した。当時は、インフレより支援不足を恐れる見方が主流だった。
Stanley Druckenmillerも2021年5月、FRBのゼロ金利と毎月1200億ドルの資産購入を、経済状況との比較で「第二次世界大戦以降で最も急進的な政策」と批判した。非常事態が終わりつつあるのに、なぜ非常事態用の金融政策を続けるのか。彼はインフレだけでなく、資産バブルや将来の「fiscal dominance(財政支配)」まで警告していた。
Paul Tudor Jonesも同年6月、FRBが上昇する物価を平然と扱うなら、それは「あらゆるインフレ取引への青信号」になると指摘した。当時CPIはすでに前年比5%まで上昇していた。
Bridgewater Associatesも2021年4月、ゼロ金利と財政・金融政策の協調を「MP3」と呼び、この政策を限界まで使えば、インフレ、通貨安、資産バブルなどの過剰につながり得ると論じていた。
後知恵だけで「誰でも分かった」と言うつもりはない。しかし、政策当局の外側では、同じデータを見て早い段階から違う結論に達していた著名投資家や経済学者がいたことも事実である。
それでもPowellは「一時的」と判断した
こうした警告が出ていた2021年8月、PowellはJackson Holeでインフレを詳しく分析した。
当時、PCEインフレ率は前年比4.2%、コアPCEも3.6%まで上昇していた。
それでもPowellは、物価上昇がパンデミックや経済再開の影響を強く受けた比較的狭い分野に集中していること、長期インフレ期待が安定していることなどを理由に、高いインフレ率は一時的になる可能性が高いと判断した。
さらに、一時的なインフレに反応して早く金融引き締めを行えば、政策効果が出るころにはインフレ要因が消え、雇用だけを傷つける危険があると説明した。
中央銀行として考えるべき論点ではある。
しかし、結果は違った。
インフレは中古車など一部の商品から家賃やサービスへ広がった。2021年11月3日のFOMC声明にもなお「インフレ上昇は、一時的と予想される要因を主に反映している」と残っていた。
Powell自身も2024年のJackson Holeで、2021年春にはインフレを一時的と判断したが、10月以降のデータでその仮説が崩れ、11月から政策転換したと振り返っている。
要するに、「一時的だと思ったが、一時的ではなかった」のである。
予測ミスが高くついたのは、政策転換が遅れたからだ
中央銀行が予測を外すこと自体は珍しくない。
問題は、その判断が政策に直結することだ。
FRBが資産購入の縮小を始めたのは2021年11月。ゼロ金利を解除したのは2022年3月だった。
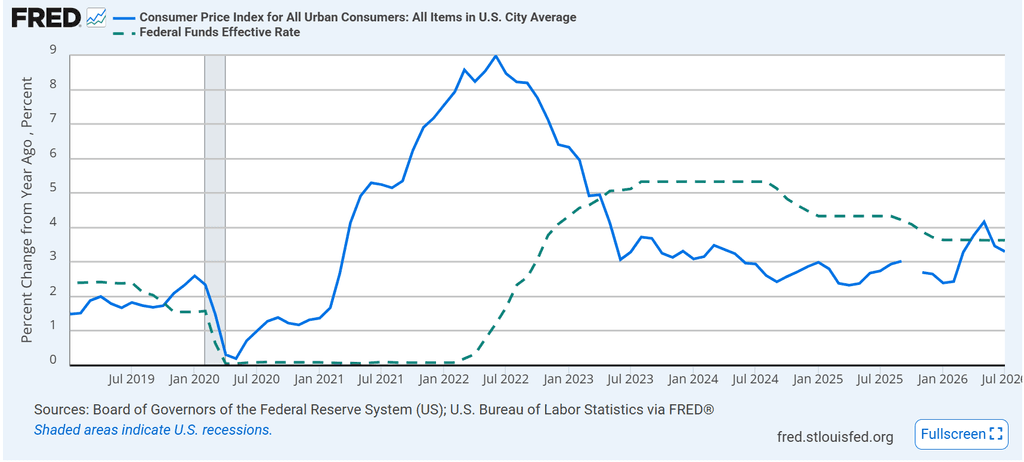
図を見ると時間差は明瞭である。
CPIは2021年春から急上昇した。一方、実効FF金利は2022年初めまでほぼゼロのままだ。そしてFRBは後から0.5%、0.75%という大幅利上げを繰り返すことになった。
ブレーキを踏むのを待った結果、後から急ブレーキが必要になった。
足元でもインフレ問題は完全には終わっていない。2026年7月のCPIは前年比3.4%、コアCPIは2.5%。7月のFOMCは政策金利を3.50~3.75%に据え置いたが、12人中3人は0.25%の利上げを主張した。
長期金利と政策金利の関係は、「FRBは利上げした方が長期金利が下がるのか」でも検証している。
インフレをFRBだけのせいにするのも間違いだ
ここは切り分ける必要がある。
この問題を別の角度から突いたのがリン・オールデンだ。政府債務が巨大な国では、利上げによる政府の利払い増加が金融引き締めの効果を一部相殺しかねない。「利上げで『昇給』する人がいる リン・オールデンが示す財政優位、日本の0.25%はなぜ重い」で米国と日本を比較した。
2021~22年のインフレには、金融・財政政策以外の要因も大きかった。
パンデミックによる供給網の寸断、労働力不足、エネルギー価格上昇、さらに2022年のロシアによるウクライナ侵攻が食料とエネルギー価格を押し上げた。世界的にインフレが起きた以上、「米国の財政刺激だけが原因だった」という説明も成り立たない。
ただ、それは政策当局の責任を消す話ではない。
供給能力が落ちているところへ需要を強く刺激すれば、価格には上昇圧力がかかる。インフレがすでに目標を大きく上回っている中でゼロ金利とQEを長く続ければ、需要の減速も遅れる。
供給ショックを予見できなかったこと以上に、「需要を刺激しすぎている可能性」を軽く見たことが、政策上の問題だったのである。
コロナで増やした借金は、何度も借り換えられている
ここから話は2026年の米国債市場につながる。
コロナ対策で増えた政府債務は、危機が終わったからといって消えない。
2020年、財務省は急増する資金需要をまずT-bill、短期国債で吸収した。財務省自身の説明では、2020年3月から6月のわずか3カ月でT-bill残高は2.6兆ドルから5.1兆ドルへほぼ倍増した。財務省はT-billを予想外の資金需要に対応する「shock absorber」と呼んでいる。
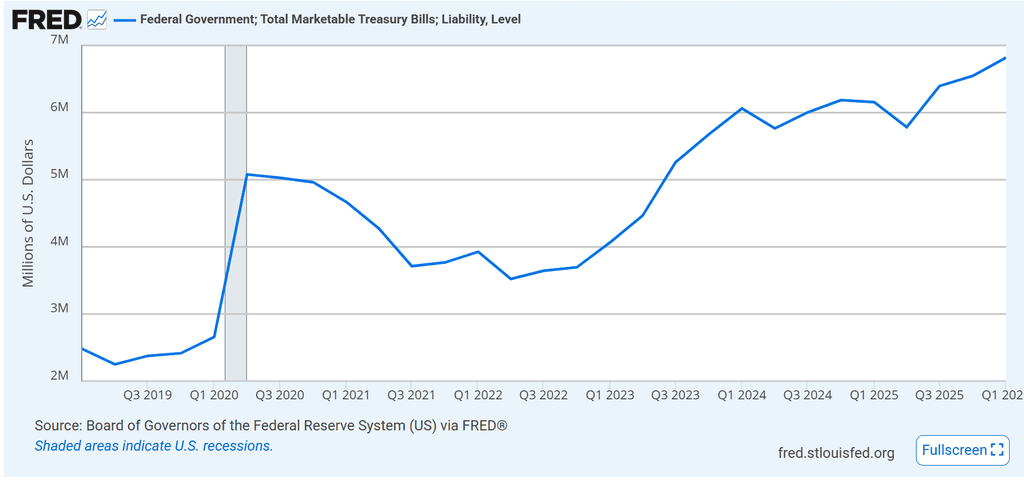
ここで誤解しやすい点がある。
「2020年に発行した短期債が、いま初めて満期を迎えている」という話ではない。
T-billは数週間から1年程度で満期を迎えるため、当時の短期債そのものはすでに何度も借り換えられている。
本当の問題は、コロナで膨らんだ政府債務全体を、その後も借り換え続けなければならないことだ。
ゼロ金利期には低コストで調達できた。しかし満期が来るたびに、低金利時代の債務が現在のより高い金利の債務へ少しずつ置き換わる。
影響は一気には出ない。だからこそ、時間差を伴ってじわじわ効いてくる。
利払い費は年率1.2兆ドルを超えた
その結果が政府の利払い費に表れている。
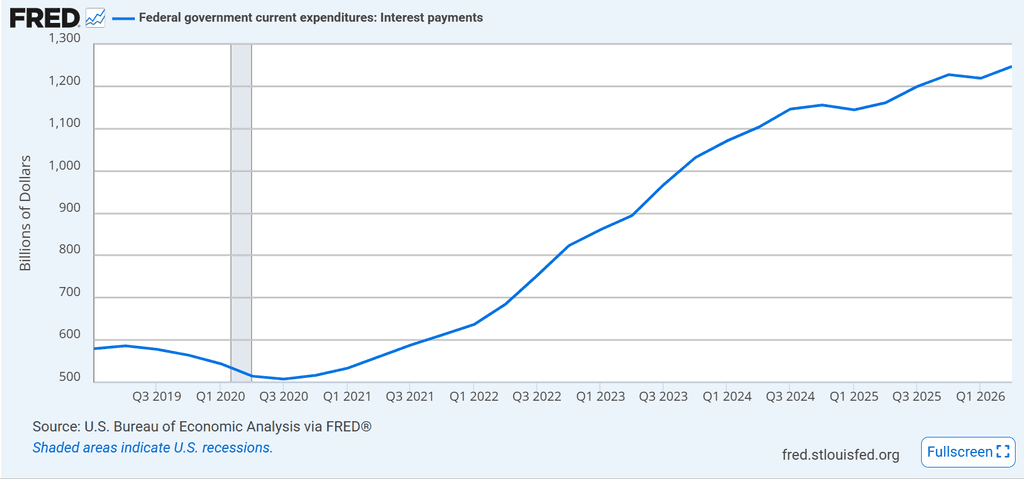
BEAの連邦政府利払い支出は、2019~20年の年率5000億~6000億ドル程度から、2026年には1.2兆ドル超へ増えた。
家計に例えれば、巨大な元本を抱えたまま、低金利ローンが満期を迎えるたびに高金利ローンへ借り換えているようなものだ。
政府債務が40兆ドルを超えれば、金利のわずかな違いでも、時間をかけて財政への影響は巨大になる。
そして国債市場は5%超の金利を要求した
そのツケが最も分かりやすく出ているのが長期金利である。
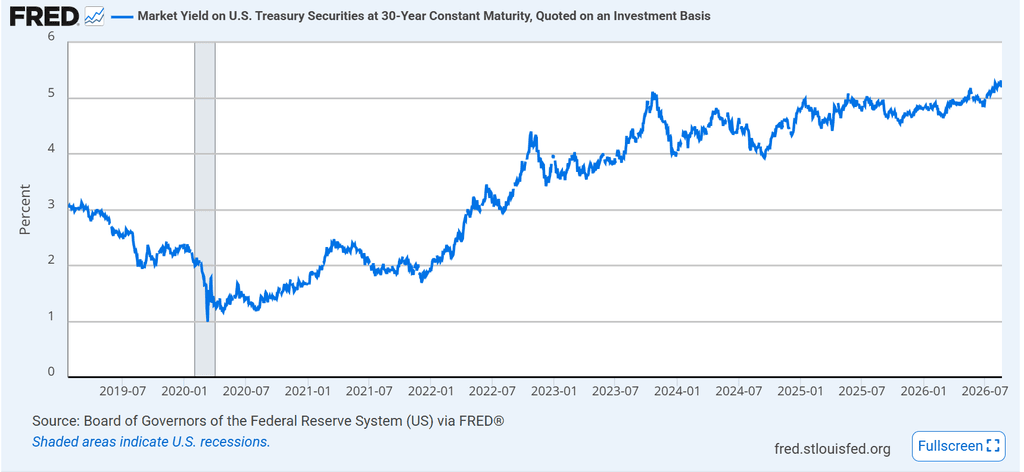
米30年国債利回りは、コロナ直後には1%近辺まで低下した。しかしインフレと金融引き締めを経て上昇し、2026年8月には一時5.34%と2007年以来の高水準をつけた。
これは「米国債を誰も買わない」という意味ではない。
価格が下がり、利回りが十分に上がれば買い手は現れる。問題は、巨額の国債供給を吸収するために、市場が以前より高い金利を要求している可能性である。
債券価格と利回りがなぜ逆方向に動くのかは、基礎編の「債券とは?金利が上がると価格が下がる理由」で詳しく説明している。
すると今度は財務省が長期債市場を支え始めた
8月19日、米財務省は10~30年の長期国債について、流動性支援目的の買い戻し額を1回20億ドルから少なくとも40億ドルへ増やすと発表した。実施は9月9日から11月4日の予定である。
発表後、30年債利回りは一時5.18%台まで急低下した。だがその効果は長続きせず、その後は反騰した。Bessent財務長官は20日、40億ドルを超えて買い戻しを増やす可能性まで示している。
この動きの詳細は、「ベッセントは長期金利5%に耐えられないのか」で検証した。
重要なのは、今回の買い戻しをFRBのQEと混同しないことだ。
FRBは中央銀行マネーを使って国債を買えるが、財務省には通貨発行権がない。長期債を買い戻しても政府債務そのものは消えず、政府全体の資金調達の中で別の国債発行などにより賄われる。
つまり財務省ができるのは、借金を消すことではなく、どの年限で借りるかという構成を変えながら、市場の需給を調整することだ。
そして、買い戻し発表後にドルが売られ金が急騰したことは、「米国債買い戻しで金が急騰 市場が恐れたのはドルか」で見た通りである。
財務省とFRBの役割が、少しずつ近づいている
ここでTreasuryとFedの役割が交差する。
FRBは政策金利を通じ、物価安定と雇用を目指す。一方、財務省は政府債務を安定的かつ低コストで調達する。
本来、役割は別である。
ところが現在は、インフレ率が目標を上回る中でFRBには引き締め圧力が残る一方、財務省は高騰した長期金利を意識して長期債市場を支えている。
Reutersは8月20日、財務省の買い戻し拡大が、長期金利を市場に形成させ、FRBの市場への関与を小さくしようとするKevin Warsh議長の政策運営を複雑にする可能性を指摘した。
財務省の措置によって長期金利が下がれば、それ自体が住宅ローンや企業の借入金利を通じて金融環境を緩める方向に働く。
FRBがインフレを抑えたいときに、財務省が長期金利を押し下げる方向へ動けば、市場に送るメッセージは当然複雑になる。
fiscal dominanceは、まだ遠い話なのか
ここでDruckenmillerが2021年に警告していた「fiscal dominance」に戻る。
日本語では財政支配と訳される。
中央銀行は本来、物価安定のために必要な金利を設定する。
しかし政府債務が巨大になりすぎると、高金利が政府の利払い費を急増させる。すると中央銀行は、インフレを抑えるためには金利を上げたい一方、上げれば政府財政がさらに悪化するという板挟みになる。
金融政策が財政事情に制約され始める状態が、財政支配である。
現在の米国がすでにその状態に入ったと断定するのは早い。FRBは独立して政策金利を決めており、財務省の買い戻しも制度上は債務管理と市場流動性のための政策である。
だが、「政府の利払い負担が大きいから高金利を続けにくい」という議論が金融政策に入り込むようになれば、問題の性格は変わる。
自国通貨建て政府債務の問題が、最終的にインフレや通貨へどう移り得るかは、「自国通貨建てなら安全なのか 日本が払い始めた代償」でも整理した。
そもそもJackson Holeとは何か
そこで8月27~29日に開かれるJackson Holeである。
Jackson Hole Economic Policy Symposiumは、Kansas City連銀が毎年ワイオミング州Jackson Holeで開く経済政策シンポジウムだ。世界各国の中央銀行関係者、政策当局者、経済学者、金融市場関係者、メディアなどが参加する招待制の会合で、長期的な経済・金融政策の課題を議論する。
単なる学会なら、世界の株、債券、為替市場が毎年これほど注目することはない。
注目される理由は、歴代のFRB議長がこの場を重要な政策メッセージの発信に使ってきたからだ。
2020年、Powellはここで平均インフレ目標への転換を説明した。
2021年には、インフレは一時的との判断を説明した。
2022年には一転し、インフレを抑えるためには家計や企業に一定の痛みが生じても、引き締めを続ける必要があると強いメッセージを出した。
わずか2年間で、同じ舞台からほとんど正反対のメッセージが発せられた。
2026年、5年前とは問いが逆転した
今年のJackson Holeは、WarshにとってFRB議長として初めての登壇となる。シンポジウムの公式テーマは「Financial Innovation: Implications for Payments and Policy」だ。
しかし市場が見るのは金融イノベーションだけではない。
2021年の問いは、こうだった。
「インフレが上がっているのに、なぜまだゼロ金利とQEを続けるのか」
2026年の問いは、ほとんど逆である。
「インフレがまだ2%を上回るのに、政府の借入コストが苦しくなったとき、本当に高金利を続けられるのか」
5年前、FRBは早すぎる引き締めを恐れた。
その後、インフレは一時的ではないと判明し、後から猛烈な引き締めを迫られた。
今度は、その引き締めで上がった金利が政府財政を圧迫し、財務省が長期国債市場を支える措置に動いている。
政策の後始末を、別の政策でしているようにも見える。
危機を救った政策が、次の問題も作った
2020年の政策をすべて間違いだったと切り捨てるべきではない。
政府とFRBは、世界経済が崩壊しかねない危機に極めて速く対応した。それによって失業や企業倒産、金融市場の混乱を抑えた功績は大きい。
問題は、非常時の政策をいつやめるかだった。
政府は回復局面でも巨額の追加刺激を行った。
FRBはインフレが上昇した後もゼロ金利とQEを続けた。
著名投資家やSummersは早い段階から危険を指摘していた。
それでも政策当局は「一時的」という判断を長く維持した。
そして、判断を修正した時には強烈な利上げが必要になった。
いま、その高金利を負担しているのは住宅ローンを借りる家計や企業だけではない。最大の借り手である米政府自身である。
米国債を買うのは誰か。
何%なら投資家は買うのか。
その金利に政府は耐えられるのか。
耐えられないとき、財務省やFRBはどこまで市場に関与するのか。
そして金利を抑えれば、その調整はドルやインフレへ移らないのか。
2020年から始まった話は、まだ終わっていない。
5年前のJackson Holeで「インフレは一時的」と判断した政策当局が、今度はそのインフレを止めるために上げた金利の後始末を迫られている。
今年のJackson Holeで問われるのは、次の0.25%だけではない。
政策当局が自ら積み上げた6年間のツケを、最終的に誰が払うのかである。