モハメド・エラリアン。一般読者には少しなじみが薄いかもしれないが、債券市場では重い名前だ。元PIMCOのCEO兼共同CIO、元IMF副専務理事、現在はアリアンツのチーフ・エコノミック・アドバイザー。そんなエラリアンがいま、米長期金利上昇の本質は「インフレ」や「FRBへの不信」だけではないと警告している。
彼が問題視しているのは、もっと単純で、もっと厄介な話だ。政府、AIハイパースケーラー、一般企業が大量の債券を発行しているのに、それを安定的に買ってくれる投資家が足りない。 つまり、供給が多すぎるのである。
この見立てが正しいなら、「次のFOMCで利下げするか据え置くか」という議論だけでは足りない。長期金利が高い理由は、FRBの政策金利だけでは説明できないからだ。米国債の供給が膨らみ、その一方で、これまでの安定買い手は同じペースでは増えていない。そこへAI投資を進める巨大テックまで社債市場で巨額の資金を調達し始めた。
いま起きているのは、債券市場の「買い手争奪戦」だ。
長期金利は再び上昇している
まず確認したいのは、問題が机上の空論ではないことだ。米10年金利も30年金利も、2026年夏にかけて再び大きく上昇した。
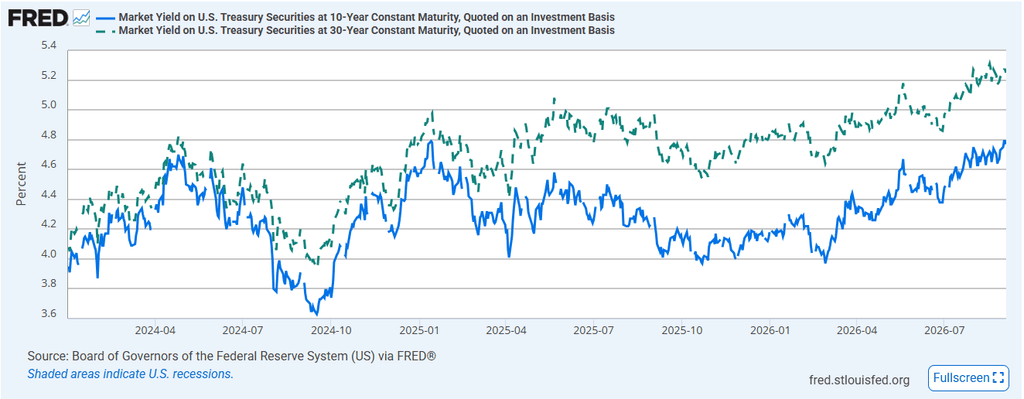
図1を見ると、10年金利は4.7%台、30年金利は5.2%台まで上昇している。これは単なる日々のノイズではない。長期ゾーンそのものに、はっきりと売り圧力がかかっている。
この局面で「FRBがそのうち利下げするから金利は下がる」と楽観するのは危うい。長期金利は、すでに政策金利だけでは動いていない。 この逆説は、「FRBは利上げした方が長期金利が下がるのか」でも詳しく検証した。
供給の出発点は、膨張し続ける米国債だ
では、何が長期金利を押し上げているのか。まず見なければならないのは、米国債そのものの供給だ。
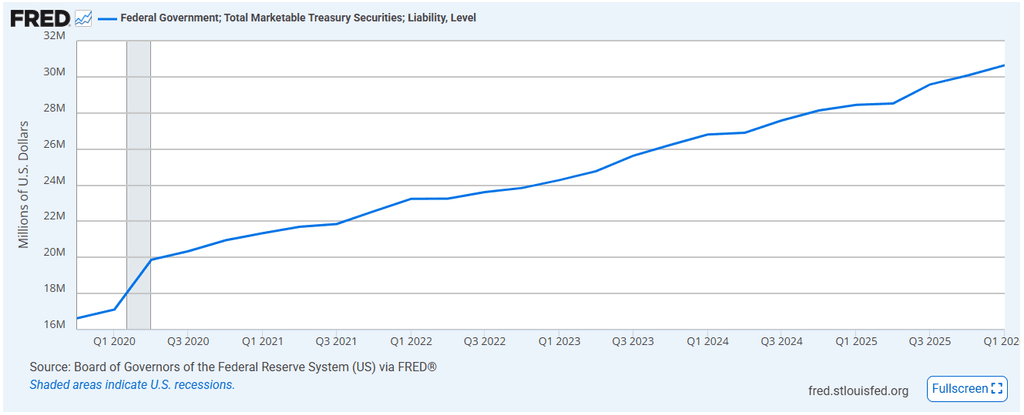
市場性国債残高は、2019年末の約16兆ドルから、2026年1Qには30.64兆ドルまで膨らんだ。ほぼ倍増である。
重要なのは、「米政府の借金が多い」という抽象論ではない。市場が実際に吸収しなければならない国債の量が、数年でここまで増えたという事実だ。
しかも供給は止まらない。米財務省の9月の暫定入札予定では、9月9日に10年債、9月10日に30年債の入札が並んでいる。供給圧力は過去形ではなく、現在進行形だ。
つまり、長期金利が高いのは、単にインフレがしつこいからだけではない。債券の「売り物」そのものが多すぎる。
昔ながらの安定買い手は、国債膨張のスピードに追いついていない
次に重要なのが、「では誰がその国債を買うのか」という問題である。
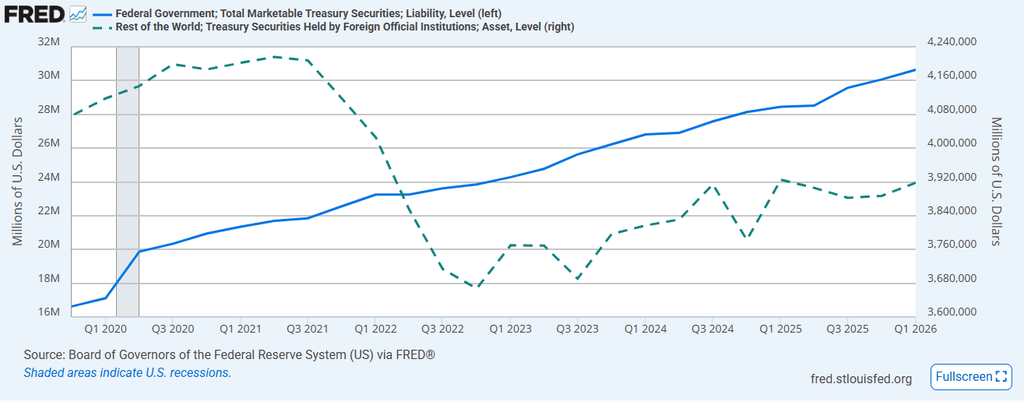
図3の青線は市場性国債残高、緑の点線は外国公的部門の米国債保有だ。2026年1Q時点で、市場性国債残高は30.64兆ドル。一方、外国公的部門の保有は3.92兆ドルにとどまる。
その後、この資金調達競争は米国の中だけでは収まらなくなった。Amazonは初めてポンド建て社債を発行し、欧州や英国の投資家からも巨額の資金を集め始めている。Amazonがなぜポンドで借りたのかを追うと、AI投資が世界の債券市場へ広がっている実態が見えてくる。
ここで言いたいのは、「外国勢が一斉に米国債を投げ売りしている」という話ではない。そういう単純な話ではない。問題は、国債供給が急増するスピードに対して、これまで頼りにされてきた安定買い手の吸収力が追いついていないことだ。
2020~2021年には4.1兆ドル台に乗っていた外国公的部門の保有は、その後伸び悩み、2026年1Qでもまだその水準を下回る。これでは、膨張する国債市場を吸収しきれない。とくに日本の金利上昇と円安が米国債需要にどう波及するかは、「ベッセントが認めた『円安で米金利上昇』 米国債の買い手問題が日本に波及」で掘り下げた。
9月15日には米国だけでなく英国、ドイツ、日本でも長期金利が上昇し、G7平均10年金利は2008年半ば以来の高水準に達した。AIの資金需要を含む「買い手争奪戦」が世界の資本コストとどう結びつくかは、こちらで追った。
エラリアンがいう「reliable buyers」の不足とは、まさにこのことだ。米国債は依然として巨大な安全資産だが、以前のように「出せば黙って全部吸収される」市場ではなくなった。 この「誰が米国債を買うのか」という問題は、「米国債を買うのは誰か 著名投資家の警告が現実に」で、ダリオ、ガンドラック、ポール・チューダー・ジョーンズらの警告とともに整理している。
AIブームは、株式市場だけでなく債券市場まで変えている
今回の記事の新味はここだ。長期金利上昇の原因を「財政赤字」や「インフレ」に限定すると、いま起きている変化を見落とす。
AIブームは、株価を押し上げるだけの話ではない。データセンター、電力、半導体、クラウド基盤への巨額投資を賄うために、巨大テック企業が社債市場で一気に資金調達を始めている。
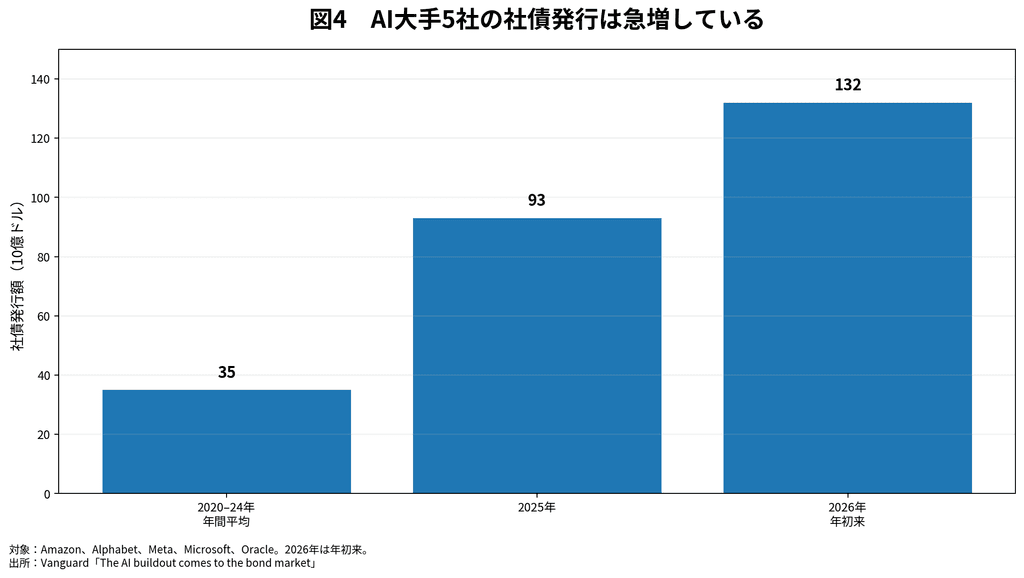
Vanguardによれば、Alphabet、Amazon、Meta、Microsoft、Oracleの5社が発行した社債は、2020~2024年の年間平均で350億ドルだった。それが2025年には930億ドルへ跳ね上がり、2026年は年初来だけで1320億ドルに達した。
AI投資は、株の物語から債券の物語へ踏み込んだ。
ここが決定的に重要だ。巨大テックの社債を買う投資家は、米国債を買う投資家と大きく重なる。年金、保険、資産運用会社、中央銀行準備以外の幅広い機関投資家が、限られた資金を国債と社債の間で配分している。
つまり、米政府が国債を大量に出し、AI企業が社債を大量に出せば、同じ買い手を奪い合う。 これがエラリアンのいう需給問題の核心だ。
しかも、この現象は米ドル市場だけの話ではない。ECBも、米巨大テックがユーロ圏社債市場で存在感を急速に高め、投資家の資金配分を変え、他の企業や他の経済部門の資金調達を難しくする可能性があると警告している。
「インフレかFRBか」だけでは、長期金利の本当の原因は見えない
ここまでの4枚を並べると、結論はかなり明快だ。
長期金利は上がっている。米国債の供給は増え続けている。伝統的な安定買い手は、そのペースで増えていない。そこへAI大手が社債市場で巨額の資金を吸い上げている。
長期金利上昇の原因は、「インフレが高いから」だけではない。「債券が多すぎて、買い手が足りないから」でもある。
この見方に立てば、最近の米国債市場の不安定さも理解しやすい。強い雇用統計が出れば利回りは上がる。インフレ指標が強ければさらに上がる。だが、それだけではない。たとえインフレが少し落ち着いても、巨額の供給と買い手不足が残る限り、長期金利には高止まり圧力が残る。
だから、いまの債券市場を読むうえで最も危険なのは、「FRBが利下げすれば全部解決する」と考えることだ。政策金利が下がっても、供給と需給の問題は消えない。
むしろ市場が「インフレはまだ高いのに、FRBだけが先に折れた」と受け取れば、長期金利には逆に上昇圧力がかかる。
エラリアンの警告が重い理由
エラリアンの発言が重要なのは、悲観論だからではない。債券市場の構造変化を、短期の景気指標より一段深いところから見ているからだ。
彼が言っているのは、「米国は破綻する」という扇情的な話ではない。そうではなく、米国債が昔ほど自動的には吸収されなくなり、そのうえAI投資が債券市場の資金需要を一気に押し上げているという現実である。米国債が享受してきた「安全だから低い利回りでも買われる」という特権そのものの変化は、「世界最強の安全資産に異変 米国債の『メッキ』が剥がれ始めた」ともつながる。
この変化を過小評価すると、長期金利の高止まりを何度も見誤ることになる。2026年の米国債市場は、まさにその現実を突きつけている。
米国債を買う金が足りない。
それが大げさに聞こえるなら、図1から図4をもう一度見ればいい。長期金利の再上昇、30兆ドルを超えた市場性国債、伸び悩む安定買い手、そしてAI大手の社債ラッシュ。全部つながっている。
いま起きているのは、一時的な金利の乱高下ではない。「米国債は無限に買われる」という前提そのものの揺らぎである。
AIの巨額資金需要に加え、いまは電力網や安全性そのものが制約になり始めている。「AI開発はなぜ止まれないのか」で、テキサスの許可停止、中国の20GW計画、AI企業内部の減速論をまとめて検証した。