「利上げ反対派」が、9月の利上げを予想し始めた。
これはかなり大きい。
高市早苗首相の経済ブレーンで、リフレ派として知られる会田卓司氏が、日銀の次回利上げ予想を2027年1月から2026年9月へ前倒しした。
9月17~18日の金融政策決定会合で政策金利を1.0%から1.25%へ引き上げ、その後も2027年1月までにもう一段の利上げを見込む。
9月利上げは実際に実施されたが、高市政権が新たに指名した日銀審議委員2人はそろって反対した。その後、政権側が「高市首相はリフレ派ではない」と説明した経緯と人事の整合性は、「トランプの円安苦言と5人の人事」で整理した。
会田氏は、ロイターが「日銀の利上げに最も声高に反対してきた一人」と表現する人物である。
その人が、利上げを予想する側へ回った。
高市政権が突然「金融引き締め政権」に変わったわけではない。
変わったのは、日本経済を取り巻く条件の方だ。
円は一時164円近辺まで売られ、10年国債金利は3%を突破した。一方で実質賃金は7カ月連続でプラスになった。そしてアメリカの財務長官まで、日銀に「断固とした」対応を求めている。
いま起きているのは、単なる「9月利上げ観測」ではない。
日本が長く前提にしてきた「低金利を続ければいい」という世界が、静かに終わり始めている。
利上げ反対派が、1.25%を予想するまで
まず、金利の現在地を確認したい。
その答えは9月18日に出た。日銀は実際に政策金利を1.25%へ引き上げたが、植田総裁会見後も円は158円台まで売られた。「日銀利上げも円は158円 植田会見で見えた『利上げしても円が買われない』理由」で、その理由を検証した。
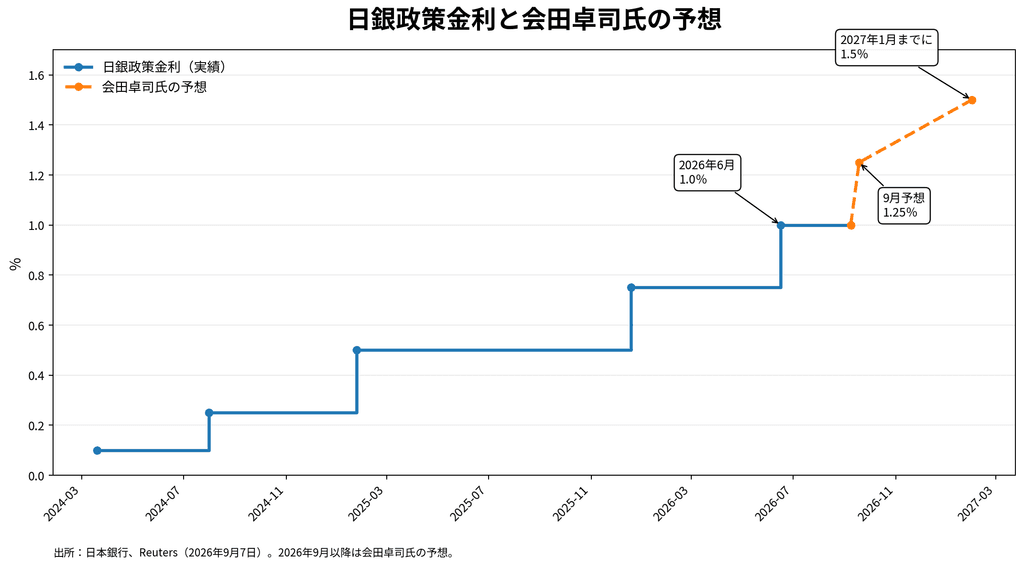
日銀は2024年3月にマイナス金利を解除し、同年7月に0.25%、2025年1月に0.5%、12月に0.75%、2026年6月には1.0%まで政策金利を引き上げた。
それでも会田氏は、次の利上げは2027年1月と見ていた。
その予想を、9月へ一気に前倒しした。
しかも市場は、すでに会田氏より先を走っている。
9月8日時点で、短期金融市場は9月会合での1.25%への利上げを98%織り込み、2027年1月までの1.5%も完全に織り込んでいる。
つまり「9月に利上げするか」は、市場ではかなり答えが出ている。
本当に面白いのは、なぜ利上げに慎重だった人まで、その答えに乗らざるを得なくなったのかである。
なぜ9月なのか 10月になると政治が重くなる
会田氏が挙げた理由の一つが、政治日程だ。
10月上旬には臨時国会が開かれ、高市政権が掲げる食料品の消費税8%を2年間停止する法案などが議論される予定だ。
大型の物価高対策をめぐる国会論戦が始まった直後に、日銀が利上げをすればどう見えるか。
政府が家計の負担を軽くしようとする一方で、日銀は住宅ローンや企業の借入金利を押し上げる。
政策の目的は違っても、政治的には説明が難しくなる。
会田氏が9月を「狭い窓」とみるのは、このためだ。
言い換えれば、今回の9月会合には経済だけではなく、政治のカレンダーまで乗っている。
米国側の物価動向も、ここに新しい圧力を加える。米インフレが下がらずFRBの金利が高止まりすれば、円安圧力が残り、日本の輸入物価を押し上げる可能性がある。詳しくは「米インフレは本当に下がっているのか CPI3.4%の中に見える『次の物価高』」で整理した。
円は164円近辺から153円へ 市場が先に動いた
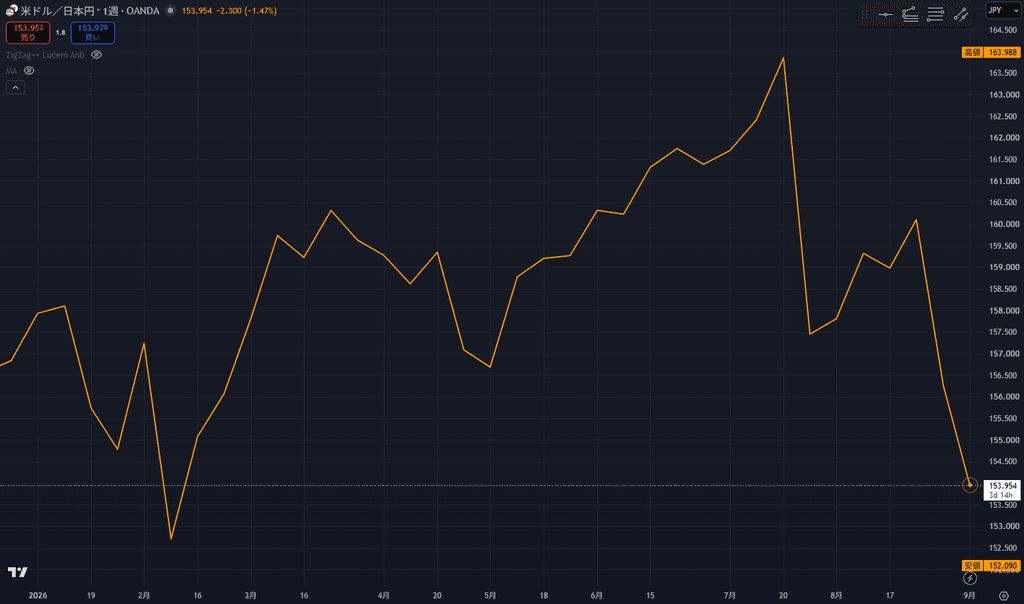
日銀がまだ利上げしていないのに、円はすでに大きく動いた。
7月には1ドル=164円近辺まで円安が進んだが、9月8日には一時152.89円と、2月以来の円高水準まで反発した。
背景には、9月利上げ観測に加えて、円を借りて海外資産を買う「円キャリートレード」の巻き戻し、日本の投資家が海外資産を国内へ戻すとの思惑などがある。
ここで重要なのは、円高になったから「問題解決」ではないことだ。
むしろ逆である。
市場が「日銀はもう動く」と考え始めたから、円が先に動いた。
日銀が何もしなければ、今度はその前提が崩れる。
市場が利上げを98%まで織り込んだ状態では、「据え置き」そのものがサプライズになり得る。
アメリカからも「もっとやれ」と言われ始めた
さらに異例なのが、アメリカからの圧力だ。
スコット・ベッセント米財務長官は9月1日、植田和男総裁との会談で、円安に対応するための「decisive(断固とした)」金融政策上の措置を強く支持した。
他国の財務長官が、日銀の金融政策についてここまで踏み込むのは軽い話ではない。
アメリカが心配しているのは、単なる為替レートではない。
円安が日本の輸入物価を押し上げ、インフレを強める。日本が低金利を長く続ければ円売りが続き、為替介入を繰り返すことになる。そして円を守るため日本が米国債を売れば、今度は米国債市場にも影響する。
このつながりは、「ベッセントは『高市財政』を問題視しているのか」でも検証した。
もはや日銀の利上げは、日本国内だけの金融政策ではない。
政策金利1%、10年金利は3% 市場はもう低金利ではない
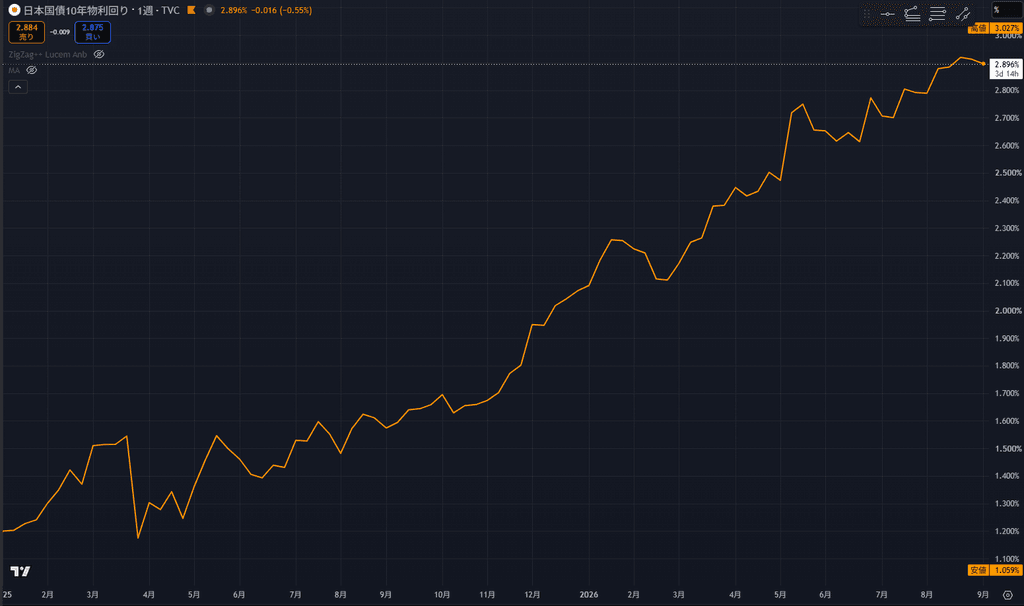
もう一つ、会田氏の予想変更を考えるうえで見逃せない数字がある。
日本10年国債金利の3%だ。
日銀の政策金利はまだ1%なのに、10年間お金を貸す市場では3%近い利回りが要求されている。
もちろん、10年金利は「日銀が将来3%まで利上げする」という意味ではない。
将来の短期金利、インフレ、国債の需給、財政への評価、長期間債券を持つリスクへの上乗せなどが混ざっている。
それでも、一つだけ明確なことがある。
市場はもう「日本の金利はほぼゼロ」という値段を付けていない。
高市政権が低金利を好むかどうかとは別に、長期金利はすでに上がった。
「日本10年金利3%が突きつける現実」で書いた通り、3%は日本が破綻する数字ではない。だが、「金利を気にしなくてよい国」ではなくなったことを示すには十分だ。
そして賃金まで変わった 7カ月連続プラス
ここで、リフレ派にとって最も重要な変化が出てくる。
賃金である。
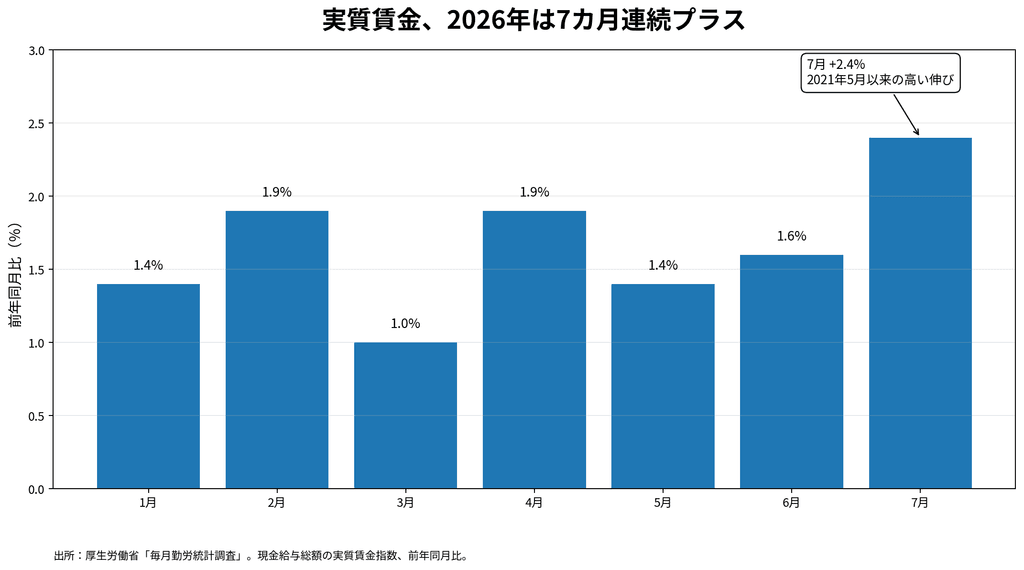
7月の実質賃金は前年比2.4%増。
2021年5月以来の高い伸びで、これで7カ月連続のプラスになった。
これは日銀にとって大きい。
これまで利上げを急ぎにくかった理由は、「物価だけ上がり、賃金が追いつかなければ、家計をさらに苦しめる」という懸念だった。
もちろん、日本の家計が突然豊かになったわけではない。4~6月期の個人消費は横ばいだった。
それでも、「賃金が物価に負け続けているから利上げできない」という説明は、以前より使いにくくなった。
さらに4~6月期GDPは年率1.4%増へ上方修正された。
景気は猛烈に強いわけではない。しかし、少なくとも「利上げしたらすぐ不況になるから何もできない」という状態でもない。
会田氏はタカ派に転向したのか
答えは、ノーだ。
ここを取り違えると今回のニュースの面白さを逃す。
会田氏は今回も、性急に利上げを加速すれば景気を圧迫すると警告している。
つまり思想を捨てたわけではない。
低金利を長く維持し、需要を支え、デフレへ戻ることを防ぐ。リフレ派としての基本姿勢は残っている。
それでも9月の利上げを予想する。
だからこそ重要なのだ。
「利上げが正しいと思うようになった」のではなく、利上げに慎重な立場のままでも、いまは利上げを避けにくいと判断したのである。
2013年と2026年では、同じ処方箋が逆効果になる
高市氏のリフレ思想は、デフレと円高に苦しんでいた時代に形作られた。
2013年前後なら、低金利で円安を促し、企業収益を押し上げ、雇用と賃金を増やす政策には明確な意味があった。
だが2026年は違う。
円安は輸入物価を押し上げる。原油高が重なれば家計への負担はさらに増える。国債金利はすでに3%近い。そして賃金も、ようやく物価を上回り始めた。
以前の記事「高市早苗はなぜリフレ派なのか」では、高市氏がリフレ思想を捨てたというより、円・物価・国債市場によって政策修正を迫られていると書いた。
今回、そこに新しい材料が加わった。
高市政権の中にいるリフレ派自身が、その修正を予想し始めた。
本当に変わったのは、会田氏ではなく日本だ
今回の話を「有名エコノミストが予想を変えた」で終わらせると、本質を見失う。
円は一時164円近辺まで売られた。
日本10年金利は3%を超えた。
アメリカからは「断固とした」金融政策を求められた。
実質賃金は7カ月連続でプラスになった。
そして市場は9月の1.25%を98%まで織り込んだ。
一つひとつは別々のニュースに見える。
だが全部をつなぐと、同じ結論に近づく。
日本はもう、「金利を上げないこと」だけが安全策ではない。
利上げには景気を冷やすリスクがある。
しかし利上げを遅らせれば、円安とインフレ、長期金利上昇を強めるリスクがある。
どちらにもコストがある。
日銀はいま、30年続いた「低すぎる金利」の出口ではなく、どのコストを引き受けるかを選ぶ段階に入った。
「利上げ反対派」だった会田氏の予想変更は、その変化を象徴している。
変わったのは人ではない。
日本の前提条件が変わったのである。