米国の10年国債利回りが5%を超えた。これだけを見ると、米国のインフレや財政赤字、あるいはFRBの政策をめぐる固有の問題に見える。だが、足元の債券市場を横に並べると、もう少し大きな変化が起きていることが分かる。
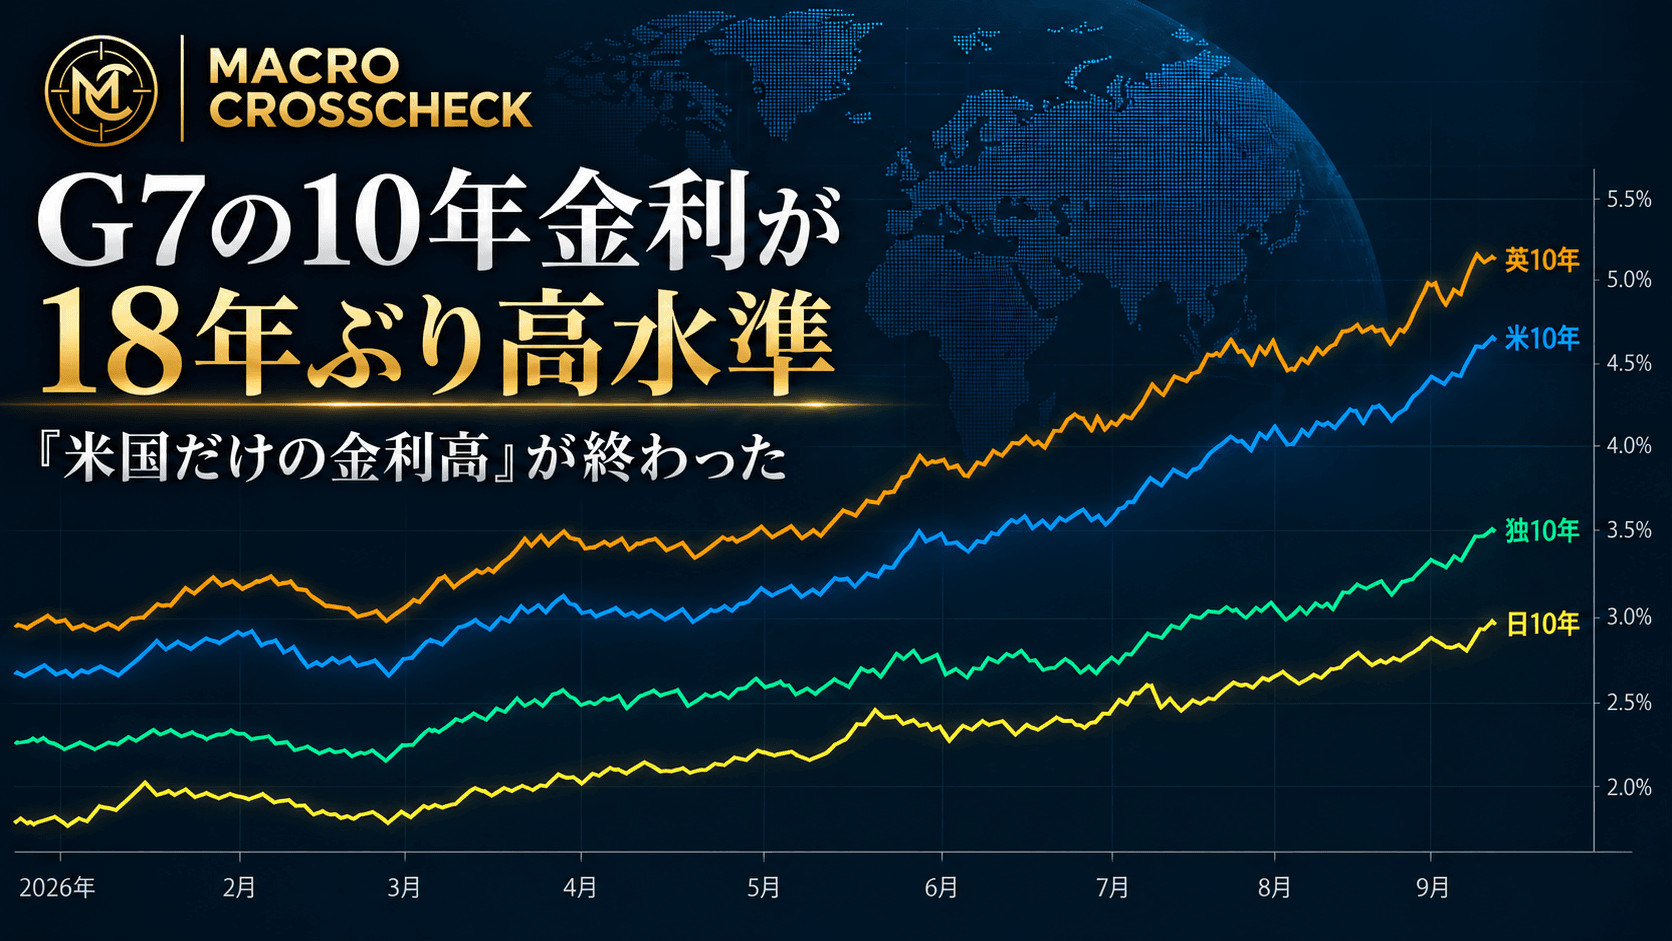
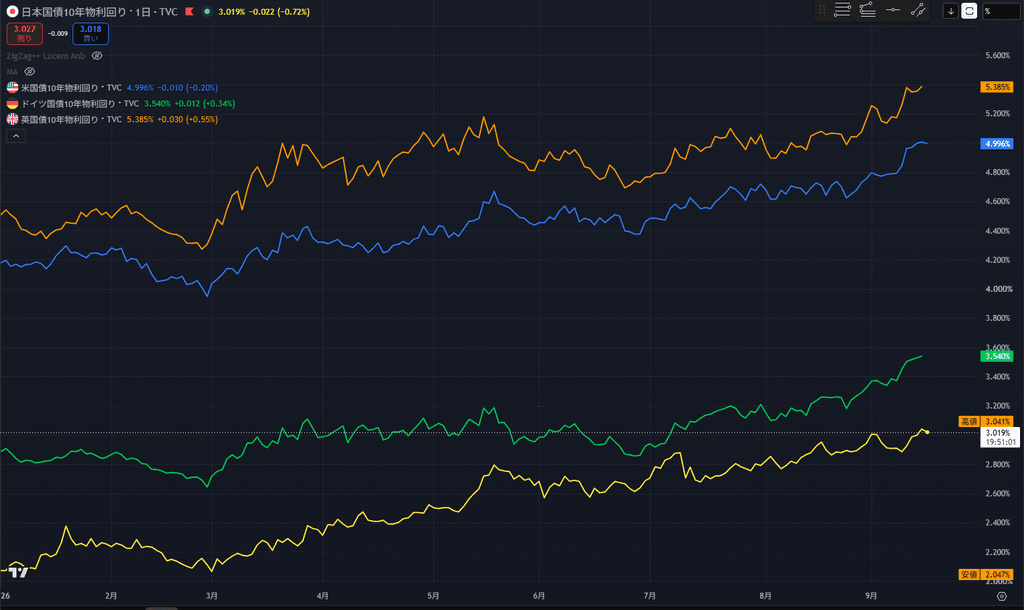
9月15日、G7の10年国債利回りの平均は4.285%に達し、2008年半ば以来の高水準となった。米国だけではない。英国10年債は5.45%前後、ドイツ10年債は3.55%前後、日本の10年国債は3%を上回り、フランスでも10年金利が約18年ぶりの水準まで上昇している。各国の事情は違うのに、長期金利が同じ方向へ動き始めているのである。
「米10年5%」だけでは見えない変化
米10年国債利回りは9月15日に一時5.041%まで上昇し、2007年以来の高水準を付けた。5%という数字には分かりやすい節目感があるため、どうしても米国債に目が向きやすい。ただ、今回のポイントは米国が5%になったことそのものではなく、先進国の長期金利が同時に切り上がっていることにある。
Reutersによれば、G7の10年国債利回り平均は4.285%と、イラン戦争が始まる前よりちょうど1ポイント高い。数カ月で主要先進国の平均的な10年借入コストが1ポイント上がったというのは、政府にとっても企業にとっても小さな変化ではない。
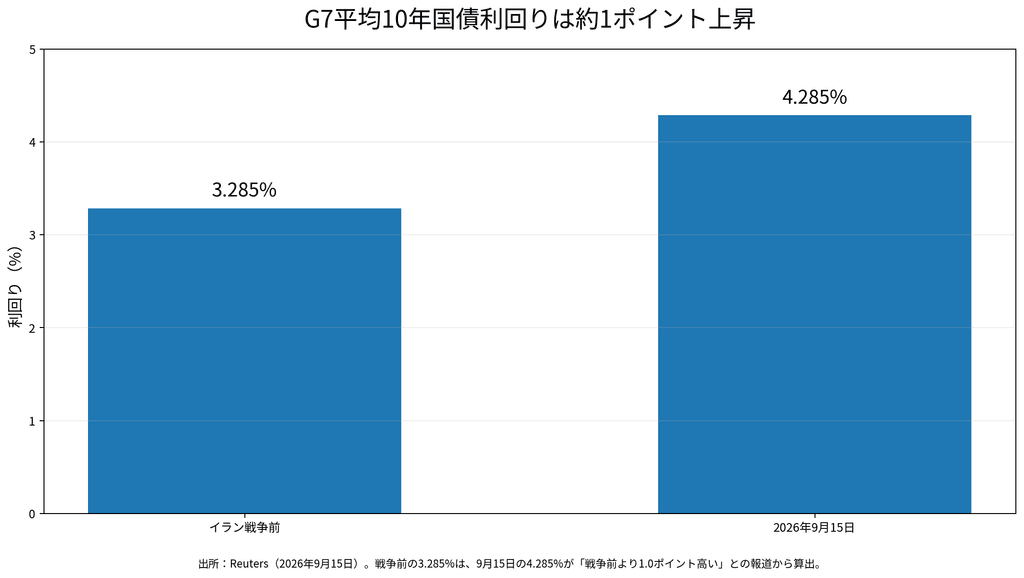
ここで2008年という年号だけを見て、「金融危機の再来」と考える必要はない。当時と現在では、金利が高い理由がかなり違う。むしろ注目すべきなのは、2008年以降の世界で長く当たり前だった「長期金利は低い」という前提が、先進国全体で崩れ始めている可能性である。
原油高は引き金だが、それだけでは説明できない
足元の金利上昇を加速させた最大の材料の一つはエネルギー価格だ。中東情勢の悪化で原油は再び100ドルを超え、インフレ再燃への警戒が強まった。物価上昇圧力が残れば、中央銀行は簡単には緩和できない。市場ではFRBの利上げ観測が急速に強まり、日銀も追加利上げが意識されている。ECBはすでに9月に利上げしており、少し前までの「次はどこが利下げするか」という空気は明らかに変わった。
ただし、原油だけを原因にすると今回の動きを見誤る。「原油96ドル 世界市場を襲う『インフレの逆流』」で見たように、長期金利は今回の原油急騰より前から上昇していた。そこには、各国政府の大きな財政赤字、国債発行の増加、長期債を持つことへのリスクプレミアム上昇といった構造的な要因がある。
さらに2026年は、政府だけが巨額の資金を必要としているわけではない。AIデータセンターへの投資を進める巨大テクノロジー企業も、社債市場で大規模な資金調達を続けている。政府が国債を出し、企業が社債を出し、世界の投資家の資金を同時に取りにいく。その結果、投資家が「もっと高い利回りでなければ買わない」と要求するなら、長期金利は中央銀行の政策金利とは別の力でも上がる。エラリアンが警告した「買い手不足」が、米国だけの話ではなく世界の長期金利を考える材料になりつつある。
ベッセント自身も「赤字に対処する必要」を認めた
米財務長官スコット・ベッセントは9月15日、米長期金利上昇の背景を「global issues」と表現した。実際、英国、ドイツ、日本でも金利が上がっている以上、米国の国内事情だけでは説明できないという点ではその通りである。
一方で、議会証言では10年金利の上昇について、他の要因と並んで財政赤字に対処する必要を反映しているとも認めた。ここは重要だ。米財務省は長期国債の買い戻し規模を増やしてきたが、以前の記事で検証した通り、買い戻しは市場流動性を改善しても、財政赤字や国債供給そのものを消す政策ではない。9月15日の市場は、その限界を改めて示したとも言える。
ガンドラックとビアンコが見ているのは「Fedが何回動くか」だけではない
この局面で興味深いのが、債券市場を長く見てきた投資家の発言である。ダブルラインのジェフリー・ガンドラックは9月8日のウェブキャストで、FRBが今回の会合で利上げを見送った場合、インフレ圧力が残るなかで長期金利がむしろさらに上昇する可能性を指摘した。さらに、米財務省の国債買い戻しについても、長期金利を大きく動かす効果には懐疑的な見方を示している。
一見すると奇妙だ。普通なら、中央銀行が利上げを見送れば金利は下がりそうに思える。だが、長期国債の投資家が「中央銀行はインフレに十分対応していない」と判断すれば、将来の物価上昇リスクを補うため、10年や30年の国債にもっと高い利回りを要求する。その結果、政策金利を据え置いたのに長期金利が上がることは十分にあり得る。
ジム・ビアンコも9月15日、2024年9月にFRBが利下げを始めてから米10年国債利回りが約1.30ポイント上昇したと指摘した。彼の集計では、FRBが長期間にわたって利下げを続けたのに10年金利が結果的に高くなったケースは、過去50年以上で今回が例外的だという。これは以前の「FRBは利上げした方が長期金利が下がるのか」で扱った論点だが、今回の5%突破によって、その逆説はさらに鮮明になった。
つまり債券市場が問い始めているのは、「次の会合で25bp上げるか」という短期的な問題だけではない。インフレを抑え込めるのか、財政赤字をどう処理するのか、増え続ける国債と社債を誰が吸収するのか。その答えに自信が持てないからこそ、投資家は長い年限ほど高い金利を要求している可能性がある。
長期金利の上昇は、債券投資家だけの問題ではない
10年国債利回りは、金融市場の土台に近い。米国なら住宅ローンや企業の社債金利に影響し、株式のバリュエーションでは将来利益を現在価値に割り引く際の基準になる。政府にとっては、新たに発行する国債や借り換え分の利払い費が時間をかけて膨らんでいく。
英国で30年債利回りが5.8%を超えた意味を前の記事で見たが、そこで起きていたことが一国だけの特殊現象ではなくなってきた。米国、英国、ドイツ、日本で理由はそれぞれ違っても、「長期で金を貸すなら、以前より高い金利を払ってほしい」という投資家の要求は共通している。
低金利時代には、政府も企業も「借り換えればいい」という発想を取りやすかった。だが、その借り換え金利が数年前より大幅に高い状態が続けば、影響は一気にではなく、満期が来るたびに少しずつ広がる。だから長期金利の高止まりは、金融危機のような派手なニュースにならなくても、数年単位では経済の重しになり得る。
次に見るべきは、利上げ後も長期金利が下がらないか
このテーマを判断するうえで、今週のFRBと日銀は重要なクロスチェックになる。もし中央銀行が市場の想定通り引き締め方向に動き、原油も落ち着き、その後に各国の10年金利が大きく低下するなら、今回の急騰にはエネルギーショックと利上げ織り込みが相当部分を占めていたことになる。
逆に、政策金利を上げても長期金利が高止まりし、G7平均が4%台に定着するなら、話は一段重くなる。財政赤字、国債供給、AIをはじめとする民間の巨大投資、タームプレミアムといった構造要因が、世界の資本コストそのものを押し上げている可能性が強まるからだ。
米10年国債の5%は目を引く。しかし、今回もっと重要なのは、その背後でG7平均が4.285%まで上がったことである。これは「米国だけの金利高」ではない。2008年以降の世界で当たり前になっていた低い長期金利が、先進国全体で終わりつつあるのか。その問いを、いま債券市場が突きつけている。