AIはインフレを強めるのか、それとも逆に物価を押し下げるのか。同じAIブームを見ながら、著名投資家2人がほとんど正反対の結論を出している。
ビル・アクマンは9月、AI投資が金利上昇にあまり反応しないのであれば、FRBが利上げしても設備投資は止まらず、資金調達コストや電力・建設コストだけが上昇してインフレ圧力が残る可能性を指摘した。Macro Crosscheckでも「AI時代、利上げは逆にインフレを招くのか」でこの仮説を検証した。
そこへ真正面から反論したのが、ARK Investのキャシー・ウッドである。10月の「In The Know」でウッドは、AIを中心とする技術革新は最終的にインフレを強めるどころか、生産性を押し上げ、企業の単位コストを下げることで「benign deflation(良性デフレ)」を生み出すと主張した。しかもARKは、実質GDP成長率が7%を超え、生産性上昇率も5〜6%に達する可能性まで見ている。
一見すると、アクマンとウッドは完全に対立している。ただ、データを追っていくと話はそれほど単純ではない。むしろ現在のAIブームでは、設備投資が物価を押し上げる局面と、AIそのもののコスト低下が物価を押し下げる局面が同時に進んでいる可能性がある。
キャシー・ウッドがアクマンに突きつけた反論
ウッドの議論の出発点は、AIを「需要を増やす設備投資」ではなく、「あらゆる産業のコストを下げる汎用技術」として見ることにある。PCやソフトウエアが普及した1990年代に生産性が上昇したように、AIも企業の仕事のやり方そのものを変え、同じ人数・同じ時間でより多くの付加価値を生み出せるようになるという考え方だ。
ARKが強調するのが、AIの「推論コスト」の急低下である。推論とは、学習済みのAIモデルを実際に動かして文章を生成したり、コードを書いたり、タスクを実行したりする部分を指す。ウッドはこのコストが、同じ性能水準なら年率99.99%という猛烈なペースで低下していると説明した。
もし本当にAIを使う単価がほぼゼロへ向かうなら、企業は人間だけで行っていた業務を安価なAIへ移し、生産性を大幅に引き上げられる。企業はその利益を価格引き下げ、賃上げ、研究開発、利益率改善のいずれかへ振り向けることができる。ウッドがいう「良性デフレ」とは、需要崩壊で物価が下がる不況型デフレではなく、技術進歩によってモノやサービスを作るコストが下がる世界である。
ただし「99.99%低下」は、そのまま受け取れない
ここはクロスチェックが必要だ。ウッドの「99.99%」という数字は、AI全体の平均的なコストが毎年一律に99.99%下がっている、という意味ではない。
ARK自身の8月のニュースレターを確認すると、この数字はエージェント型コーディング評価のDeepSWEで、20%の性能水準を達成するための推定コストが、2月のAnthropic Sonnet 4.6の約3.07ドルから7月のGPT-5.6 Lunaの約0.059ドルへ、163日間で52.1分の1になったことを年率換算したものだ。163日という短い期間の低下率を1年へ伸ばすと約7032分の1、つまり99.986%低下になる。
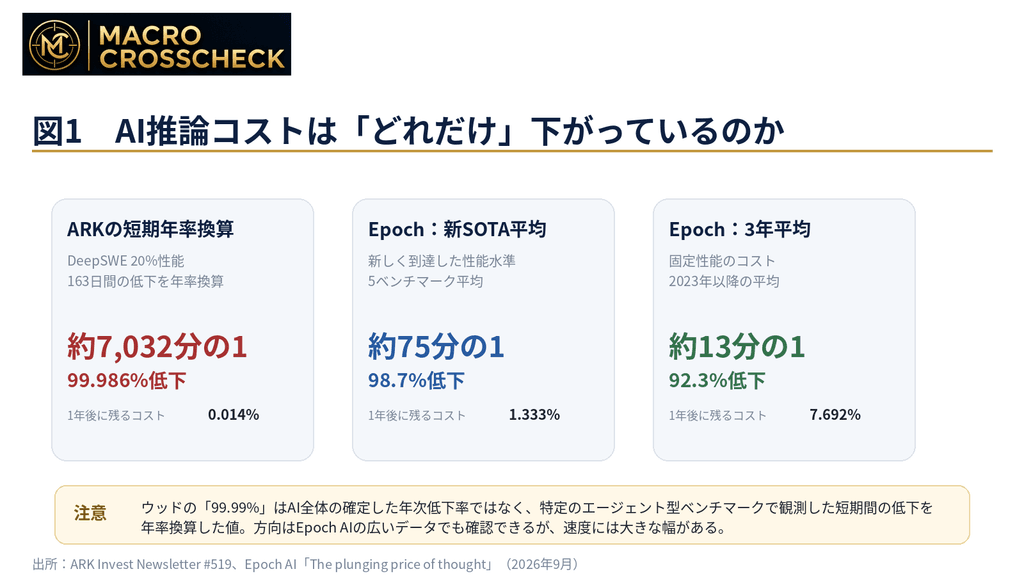
一方、AI研究機関Epoch AIが9月22日に公表した最新分析では、2023年以降、同じ性能を得るためのAIコストは平均して四半期ごとに約47%下落しており、年率ではおよそ13分の1になっている。さらに、最先端の性能が初めて登場した直後に限れば平均75分の1という猛烈な下落ペースになる。
したがって、方向性についてウッドは間違っていない。AIの単位コストは歴史的に見ても異例の速度で下がっている。ただし、「99.99%」をAI産業全体に普遍的な年間低下率として扱うのは強すぎる。ARKの数字は、最も変化の速い領域の短期間データを年率換算した値であり、Epoch AIのより広いデータでは年13分の1程度が中心値になる。それでも十分に驚異的ではあるが、意味はかなり違う。
技術の価格が下がると、なぜ経済全体の物価まで下がるのか
AIの利用料金が安くなるだけなら、消費者物価全体への影響は小さいようにも思える。しかしウッドが期待しているのは、AIサービスそのものの値下げではなく、AIが他の産業の生産性を押し上げる二次効果だ。
たとえば、同じ10人のチームがAIを使うことで従来の15人分の仕事をこなせるようになれば、製品1個あたりに必要な人件費は下がる。ソフトウエア開発、広告、法律、金融、物流、製造業の設計など、多数の業務で同じことが起これば、経済全体の「1単位を作るコスト」が下がる。その結果、賃金が増えても生産性がそれ以上に伸びるなら、企業は価格を上げなくても利益を確保できる。
この点では、歴史的な前例もある。米連邦準備制度の研究では、1990年代後半に米国の労働生産性の伸びが約1ポイント加速した際、そのおよそ3分の2をITの利用拡大とコンピューター生産の技術進歩で説明できるとされている。つまり、新技術の普及がマクロの生産性を押し上げるというウッドの考え方自体は、単なる楽観論ではない。
ただし重要なのは「時間」である。PC革命でも、生産性加速がはっきり統計に表れたのは1990年代後半だった。技術が登場した瞬間に経済全体の物価が下がったわけではない。企業が設備を導入し、仕事の手順を変え、人材配置を組み替え、その恩恵が幅広い業種へ浸透するまでには時間がかかった。
では、2026年の公式統計はウッドを支持しているのか
足元の数字を見ると、ウッドのシナリオの「兆し」はあるものの、まだ彼女が描く世界には届いていない。
BLSによれば、2026年第2四半期の非農業部門の労働生産性は前年同期比2.2%上昇した。一方、単位労働コストの伸びは1.4%にとどまっている。生産性が賃金コストの伸びを吸収し、企業のコスト圧力を抑えているという意味では、これはウッドの議論と方向が一致する。
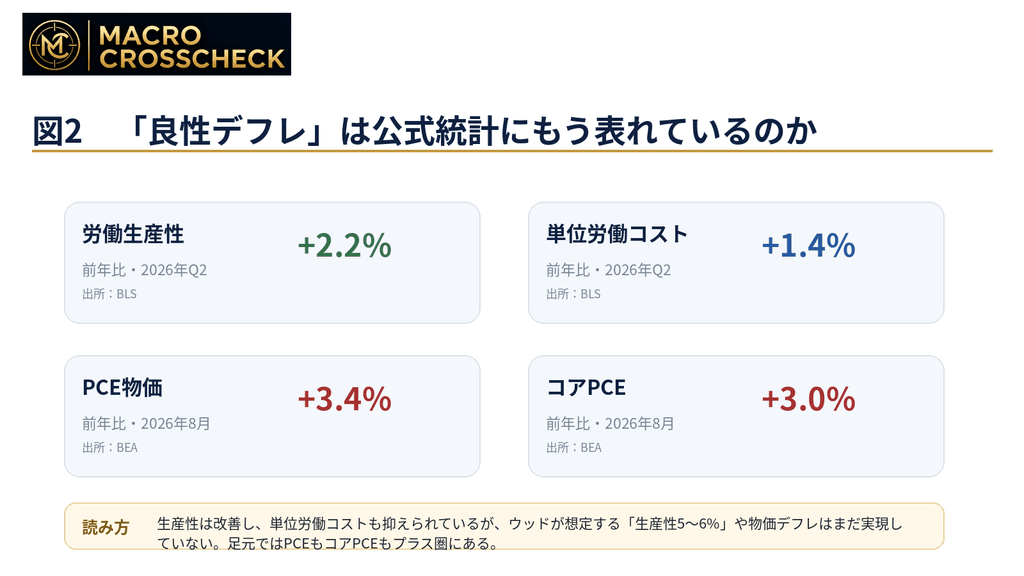
しかし、ARKが想定する「持続的な生産性5〜6%」と比べれば、2.2%はまだかなり遠い。ARK自身の投資家向け書簡でも、直近の4年移動平均の生産性上昇率は約1.98%であり、5〜6%はあくまで将来シナリオとして描かれている。
物価もまだデフレとは呼べない。8月のPCE物価指数は前年比3.4%、食品とエネルギーを除いたコアPCEも3.0%だった。したがって、現時点で「AIの良性デフレがすでに米国経済を支配している」と結論づける証拠はない。むしろ今は、生産性向上の兆しと、なお高いインフレが同居している段階と見る方が自然だ。
アクマンもウッドも、実は別の時間軸を見ている
ここまで見ると、アクマンとウッドの主張は必ずしも完全な二者択一ではないことが分かる。
アクマンが見ているのは、AIを作るために大量の資金と電力と建設資材が必要になる「投資局面」だ。巨大テック各社がデータセンターや半導体へ巨額投資を続ければ、送電網、建設労働、発電設備、半導体、資金調達への需要が一気に増える。この局面ではAIは明らかにインフレ要因になり得る。Macro CrosscheckでAIインフラ金融やAI企業と米国債の「資金の奪い合い」を追ってきたのも、この投資需要が金融市場全体へ波及し始めているからだ。
一方、ウッドが見ているのは、その設備が稼働し、安価なAIが経済全体へ浸透した後の「普及局面」である。推論コストが下がり、企業がAIを使って少ない人員と時間でより多く生産できるようになれば、単位コストは下がり、物価にはデフレ圧力がかかる。
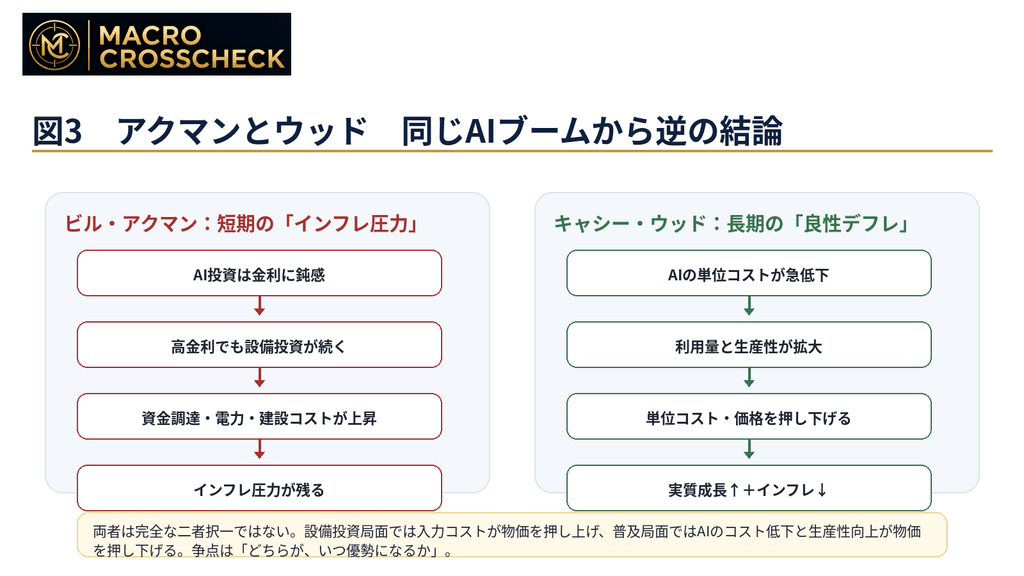
つまり、AIは短期的にはインフレ要因でありながら、長期的にはデフレ要因になることが十分あり得る。問題は「アクマンかウッドか」ではなく、どの時点で投資コストのインフレを、生産性向上のデフレが上回るのかである。
「高成長なのに高金利」は矛盾ではない
ウッドの議論でもう一つ興味深いのが、デフレを予想しながら金利上昇も予想している点だ。一見すると矛盾しているように見えるが、彼女は長期金利の上昇をインフレではなく「実質成長率の上昇」で説明する。
生産性が5%、6%と上昇し、実質GDPが7%前後で成長する経済では、企業の投資収益率も高くなり、資金への需要が増える。その場合、インフレ率が下がっても実質金利は高くなり得る。ARKは短期金利が6〜8%、長期金利が5〜6%という、現在よりさらに高い金利と低インフレが同居する世界まで想定している。
ここは非常に大胆な予想であり、現時点の統計からそこまでを裏付けることはできない。ただ、「金利が高い=インフレ懸念」という一対一の見方を崩す点では重要である。AIで生産性が大幅に上がれば、金利が高いのは景気を壊すためではなく、高い実質成長と高い投資収益率を反映している可能性が出てくる。
次に見るべき数字は「AI株」ではなく生産性
この論争を決着させるのは、NVIDIAやAI関連株の株価ではない。見るべきなのは、AIのコスト低下が本当に経済全体の生産性へ移っているかどうかだ。
最も重要なのはBLSの労働生産性と単位労働コストである。生産性が2%台から3%、4%へ加速する一方、単位労働コストが低下していくなら、ウッドの「良性デフレ」は現実味を増す。逆に、AI投資額だけが増え、電力・建設・資金調達コストが上昇するのに生産性が2%前後から動かないなら、アクマンの警告の方が現実に近い。
次の米国生産性統計、第3四半期速報は11月5日に発表される予定だ。さらにPCE、AI関連設備投資、電力価格、AI企業の社債スプレッド、そしてEpoch AIが追跡する固定性能あたりの推論コストを合わせて見れば、AIがインフレとデフレのどちらへ経済を押しているのか、少しずつ輪郭が見えてくる。
AIはインフレなのか、デフレなのか
キャシー・ウッドの主張で最も説得力があるのは、「AIの単位コストが恐ろしい速度で下がっている」という部分である。99.99%という数字そのものは短期データの年率換算であり、一般化には注意が必要だが、Epoch AIの広いデータでも年13分の1という歴史的なコスト低下が確認されている。
一方、そのコスト低下が米国全体の物価を押し下げるほど生産性に波及したかといえば、答えはまだ「そこまでではない」。生産性は改善しているものの2%台であり、PCEインフレも3%前後に残っている。
だから現時点で最も自然な結論は、アクマンとウッドのどちらか一方だけが正しいというものではない。AIという巨大な技術革新は、作る段階では電力、建設、半導体、資金を奪い合ってインフレを生み、使う段階では生産性を引き上げてデフレを生む。その二つの力がいま同時に走っている。
AI時代の最大のマクロ論点は、「AIがインフレかデフレか」ではない。設備投資が生むインフレを、生産性が生むデフレがいつ追い越すのかである。