制裁を緩めても、ロシアの燃料は本当に届くのか
トランプ米大統領がロシア産ディーゼルの輸入を容認してから、わずか2日。今度はその政策が、実際の供給能力と米国内の法律という二つの壁に突き当たっている。10月11日付の米紙ワシントン・ポストは、衛星画像と専門家の分析に基づき、8月末時点でロシアの製油能力の約半分が停止していたと報じた。ロシアに燃料を輸出する意思があっても、精製設備が稼働しなければ新たな供給は増えない。同じ11日、米上院の超党派7議員が、ロシア産燃料の輸入を認める決定を撤回するよう求めた。
10月11日の「原油100ドルが世界の政策を変えた」では、エネルギー高が米国の対ロ政策を転換させたことを取り上げた。しかし政策が変わったことと、燃料が増えることは別の話だ。今回明らかになった設備被害の中身は、トランプ政権が直面する問題をより具体的に映し出している。
「製油能力の半分が停止」の意味
ワシントン・ポストが分析したのは、ウクライナ軍によるロシア国内の製油所攻撃だ。S&P Global Energyが追跡する主要36製油所のうち、4月1日から8月31日までに少なくとも3分の2が攻撃を受けた。同紙が専門家と検証した54件の攻撃では、半数超が原油の脱塩・蒸留設備に損傷を与えたとみられる。これらは原油をガソリン、ディーゼルなどの原料に分ける、製油所の出発点に当たる設備である。
製油所を大きな工場と考えると、その一角のタンクや配管を壊すよりも、最初に原油を処理する工程を止める方が、生産全体に及ぼす影響は大きい。さらに欧米の制裁によって必要な部品や設備を調達しにくくなっているため、修理に成功しても、次の攻撃までに十分な稼働を取り戻せるとは限らない。軍事攻撃と経済制裁が、同じ精製設備に対して相乗的に作用している構図だ。
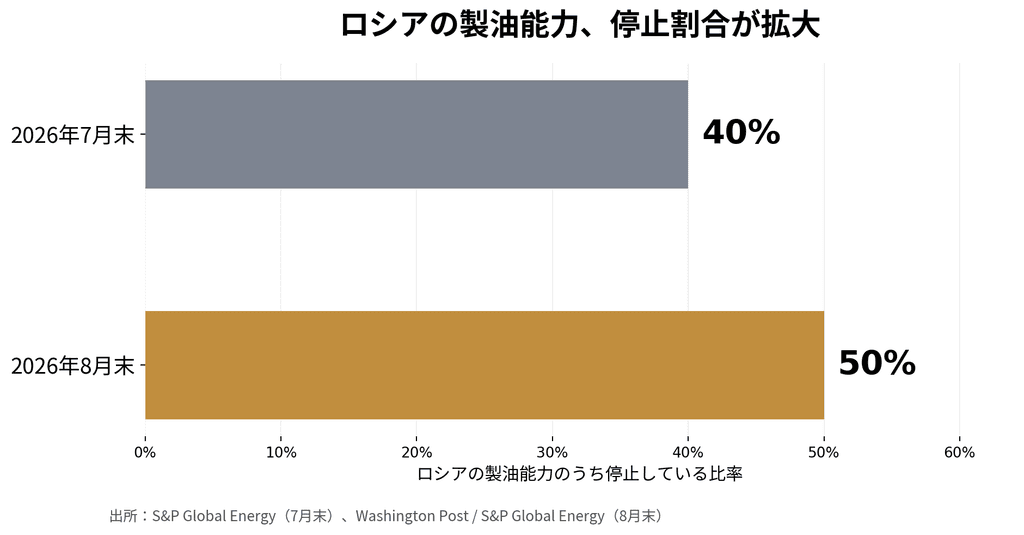
S&P Global Energyは7月末にロシアの製油能力の40%が停止していたとし、ワシントン・ポストが引用した同社の推計では8月末には約50%に拡大した。ただしこれは設備能力ベースの停止割合であり、ディーゼル生産量そのものが50%減ったという意味ではない。残った設備の稼働率、製品の構成、在庫の取り崩しによって、輸出可能な数量は変わる。
トランプが約束した数量は、どこから来るのか
トランプ大統領は10月9日、プーチン大統領との協議を受け、ロシアが30万トン超のディーゼルを直ちに供給し、11月には50万トン、その後さらに100万トンを供給すると表明した。加えて300万トンの追加供給にも言及している。しかし、この数字は発表された計画であって、船舶への積み込みや米国内への到着が確認された実績ではない。
しかもロシアは国内の燃料需給を守るため、7月からディーゼル輸出を制限してきた。10月2日にはノバク副首相が、供給に余裕が戻れば一部輸出を再開する可能性を示している。ロシアはもともと国内消費を上回るディーゼルを生産していたため、精製設備の損傷が大きくても輸出が完全に不可能になるわけではない。一方、輸出余力を国内在庫から捻出したり、既存の買い手向けの燃料を米国に振り替えたりしただけなら、世界全体の供給量は増えない。
米国に必要なのは「ロシアから買える」という政治的な発表ではなく、実際に市場へ追加されるディーゼルだ。燃料の不足がどれだけ解消するかは、ロシアの出荷量に加え、海上輸送にかかる時間、製品規格、米国の在庫水準によって決まる。前回の記事で指摘した「原油と精製品は別の市場」という問題が、今度は対ロ外交の実効性を左右している。
米議会からは「輸入自体が法律に反する」と反発
供給能力と並ぶ障害は米国内の政治だ。米財務省外国資産管理室(OFAC)は10月9日、一般許可GL135を発行し、ロシア産ディーゼルの販売、輸送、荷下ろし、輸入に関連する一定の取引を認めた。一方、10月11日には共和党のコリンズ、マーカウスキー、ティリス、カーティス各上院議員と民主党のシャヒーン、ブルーメンソール、ワイデン各上院議員の計7人が声明を発表し、2022年に議会がロシア産エネルギーの輸入を禁じた趣旨に反すると主張した。
ここで「違法な輸入が確定した」と断定することはできない。政府側は既存の権限に基づく措置だと説明しており、議員側の法律上の異議と政府の法解釈が対立している段階にある。ただ、制裁を担当する行政機関が取引を許可しても、議会による撤回要求や立法措置の可能性は残る。供給契約を進める企業にとっては、燃料の価格だけでなく、途中で取引条件が変わる政治リスクも無視できない。
ディーゼル価格が下がらなければ、金融市場は何を見るか
世界のディーゼル不足は、ロシアだけが原因ではない。中東の戦争と物流障害も精製品の供給を圧迫しており、9月の「世界でディーゼルが足りない」で見たように、原油価格が落ち着いてもディーゼル価格は高止まりし得る。大型トラックや農業機械に使う燃料の値上がりは、運賃や食品の生産・流通費を通じて幅広い物価へ波及する。
したがって、今回の政策効果を検証する際には、ブレント原油の値動きだけを見るのでは不十分だ。NY港渡しULSD先物とブレント原油の価格差、米国の留出油在庫、実際のロシア産石油製品の海上輸出量を組み合わせれば、精製品の不足が緩んでいるかを確かめられる。ロシア産の貨物が届いても、ULSDと原油の価格差が拡大し続け、在庫も回復しないなら、世界市場を支える追加供給としての効果は限定的ということになる。
トランプ政権は燃料価格を下げるため、ウクライナへの支援とロシアへの制裁という従来の政策の一部を動かした。しかし、壊れた設備を行政命令だけで修理することはできない。米議会との対立を解消したとしても、ウクライナの攻撃が続き、ロシアの製油所が十分に回復しなければ、発表した供給数量が現実の追加供給につながる保証はない。原油高が外交を変えた次に問われるのは、その外交が物理的な燃料不足をどこまで変えられるかである。