株式が急落すれば、投資家は金や米国債に逃げ込む。長い間、金融市場ではそれが危機の際の典型的な動きと考えられてきた。ところが10月22日の米国市場では、株式が売られ、米国債が買われたにもかかわらず、金まで大幅に値下がりした。翌23日には金の現物価格が一時1トロイオンス=4,000ドルを割り込み、約3か月ぶりの安値をつけた。
この一週間に起きたことを、金利だけで説明するのは難しい。利息を生まない金には米国債の利回り上昇が逆風になる。しかし22日は、その米国債の利回りが下がっていた。なぜ投資家は金まで売ったのか。23日に日本銀行が公表した金融システムレポートを重ねると、AI投資を支えてきた資金の構造と、安全資産の値動きが同じ問題として浮かび上がる。
米国債が買われた日に、金は2%超下落した
金価格は一時3,975.23ドルまで下落した。4,000ドル割れは7月中旬以来で、週間下落率は約4%に達した。方、米10年国債利回りは21日の5.13%から22日の4.96%へ17bp低下した。国債は価格が上がると利回りが下がる。さらに、物価変動の影響を差し引いた米10年物物価連動国債(TIPS)の実質利回りも、2.76%から2.64%に低下している。通常なら金にとって追い風になる方向だった。それにもかかわらず、金は売られたのである。
その後11月5日にはナスダック総合指数がさらに大幅下落し、翌日の日本株にも売りが波及した。日米の株安が連鎖した11月6日の市場と、AI投資を巡る信用リスクを別記事で検証した。
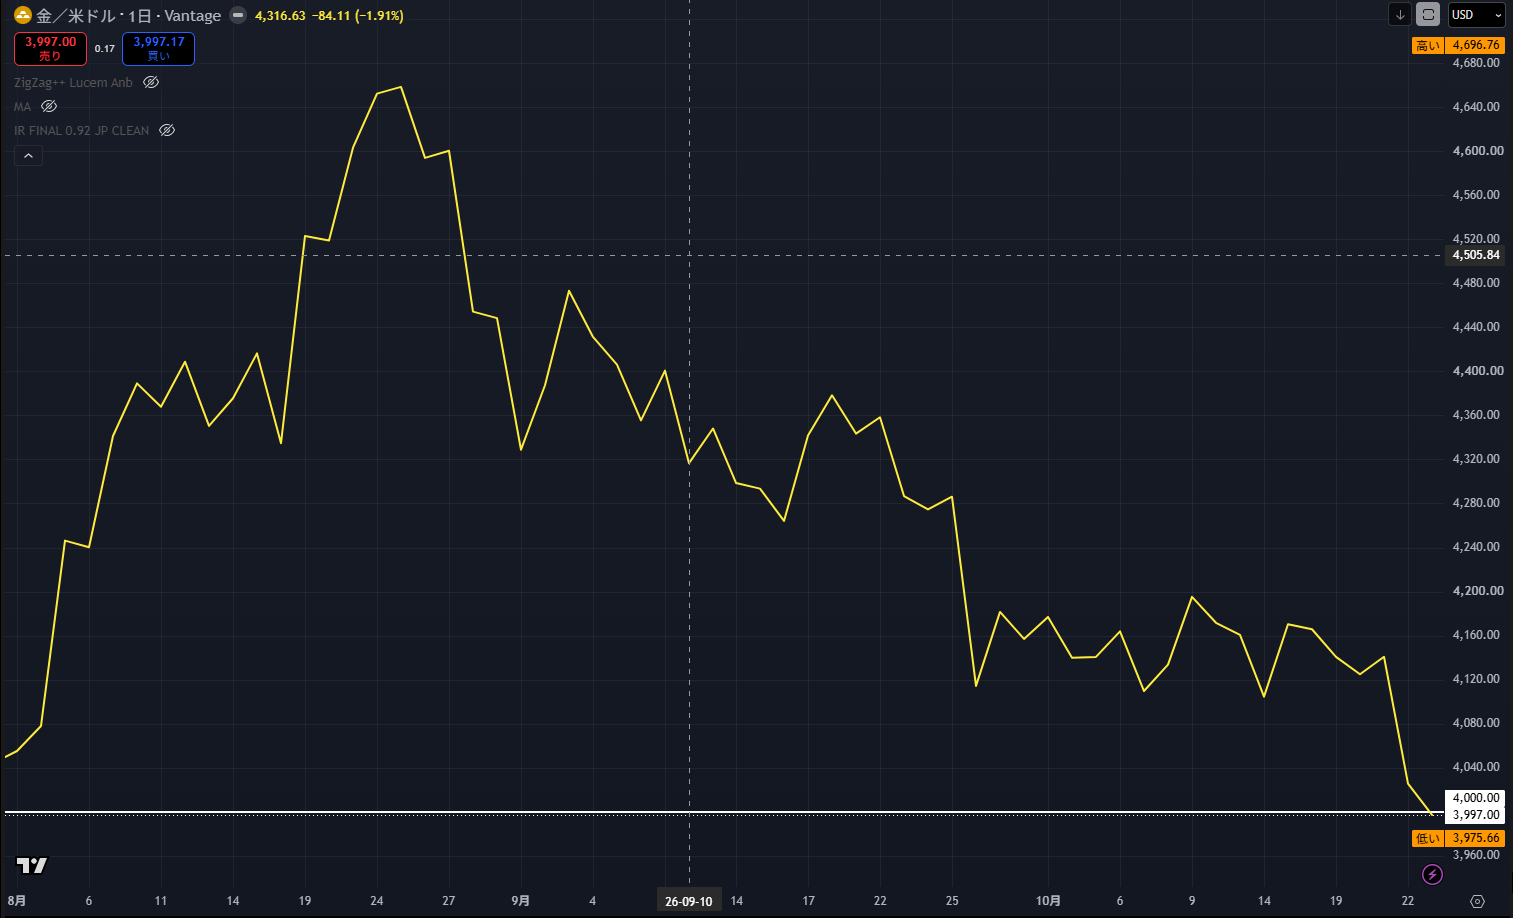
ここから「金と米国債の関係が完全に壊れた」と結論づけるのは早い。短期の相関関係は、需給や資金繰りによって変動するからだ。ただ、この日の値動きは、「金利が上がったから金が下がった」という説明が通用しないことをはっきり示している。
安全だから売られない、とは限らない
株式市場では22日、ナスダック総合指数が2.6%下落した。メタの決算発表を機に、生成AIへの巨額投資が将来どれだけ利益を生むのかという懸念が再燃し、半導体関連銘柄に売りが広がった。ロイターによれば、市場関係者は、テクノロジー株の下落に伴う追証が金の売却につながった可能性を指摘している。
追証とは、借入金を使って投資している口座の損失が膨らんだ際、証券会社などから追加の担保や現金を求められることだ。投資家は、最も値上がりしそうな資産を売るとは限らない。期限までに必要な現金を作るため、売りやすく、買い手の多い資産を手放す場合がある。金は市場が厚く流動性が高い。だからこそ、危機の初期には換金の対象にもなる。
もっとも、追証による売却が今回の金下落の主因だったと断定できるほどの取引データは公表されていない。証拠として確認できるのは、株安と金安が同時に起きたこと、そして市場関係者が強制的な換金売りを一因とみていることだ。金そのものへの長期的な需要が失われたかどうかは、別に確かめなくてはならない。
金ETFには資金流入、先物では買いが縮小――同じ「金」でも投資家は違う
その違いを示すのが、ワールド・ゴールド・カウンシル(WGC)の10月7日付分析である。9月の金価格は8.5%下落したが、現物の裏付けを持つ金ETFには世界全体で約100億ドル、金の重量に換算して67トンの資金が流入した。その一方、米COMEX市場では、ファンドなどによる金先物の買い越し残高が84トン相当、金額にして約120億ドル減少した。
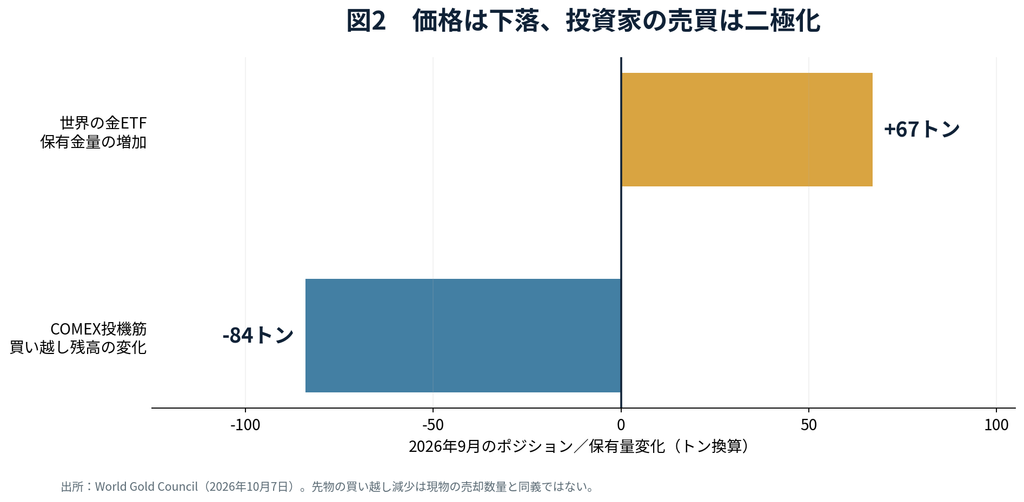
この数字を「先物からETFへ資金が移った」と読み替えることはできない。先物の買い越し減少には買いの手じまいだけでなく、売り持ちの増加が影響する場合もある。また、これは9月の集計であり、10月22~23日の金売りを直接説明する日次データではない。それでも、短期売買の投資家が金への強気姿勢を弱める一方、別の投資家は金を積み増していたという二重構造を示している。
中央銀行の需要も、金を考えるうえで無視できない。外貨準備を米国債だけに頼らず分散したいという動機は、一日の株安や追証とは時間軸が違う。短期の金価格を左右する売買と、何年もかけて準備資産の構成を見直す買いは、同じ市場で共存する。そのため金の価格下落だけを根拠に、中央銀行の「脱ドル」の流れまで逆転したと読むのは行き過ぎである。
原油高はなぜ金の味方にならなかったのか
金相場へのもう一つの圧力は、中東情勢を背景とする原油高である。サウジアラビアへのフーシ派の攻撃を受け、供給不安が強まり、23日の北海ブレント原油は1バレル116ドル台へ上昇した。一般に、地政学的な緊張やインフレは金の買い材料になり得る。だが、原油高が米国の物価を押し上げ、FRBによる利下げを遠ざける、あるいは追加利上げを促すと考えられれば、利息を生まない金には逆風になる。
大切なのは「原油が上がれば金も上がる」という一方向の法則を置かないことだ。インフレによる通貨の購買力低下を恐れる買いと、実質金利の高止まりを嫌う売りが綱引きをしている。23日の一時的な4,000ドル割れは、強いドル・高金利への警戒と、株安に伴う換金需要が、金の逃避先としての需要を上回った場面と解釈できる。
AI企業の社債が金を追い出したのか
AIへの巨額投資が金融市場を変えているという点では、社債市場の膨張も重要だ。かつて巨大IT企業の設備投資は、豊富な社内資金で賄われる部分が大きかった。しかし、データセンターや電力設備への投資額が増えるなかで、社債発行や長期リース、外部ファンドからの資金調達が存在感を増している。国債に加え、利回りを提示する高格付け社債が増えれば、投資家にとって金を保有する機会費用は意識されやすくなる。
とはいえ、金を売った資金がAI関連社債へ直接流入したという証拠は見つかっていない。むしろ足元ではAI関連株自体が売られている。問題は、社債が金の競争相手かどうかという二者択一ではなく、AIの成長期待を支えに膨らんだ債務や投資ポジションが、株価下落時にどのような売却を生むかにある。
日銀が10月23日に描いた「日本への波及経路」
この論点を、日本銀行は翌23日公表の金融システムレポートで正面から取り上げた。日銀によれば、海外のノンバンク金融仲介機関(NBFI)――銀行ではない投資ファンドなど――は、AI関連投資の資金の出し手として存在感を増している。さらに日本の銀行による海外ファンド向け投融資も増えており、世界の市場変動が日本へ伝わりやすくなっている可能性がある。
日銀が想定するのは、AI投資から得られる利益への期待が弱まり、海外ファンドが保有資産を売却することでショックが増幅し、国内の株価や金融機関に波及する経路である。金の追証売りと、日本の銀行が直ちに損失を被ることは同じ出来事ではない。しかし、両者は「投資家のポジション調整が、本来は別の市場にまで波及する」という共通の仕組みを持つ。
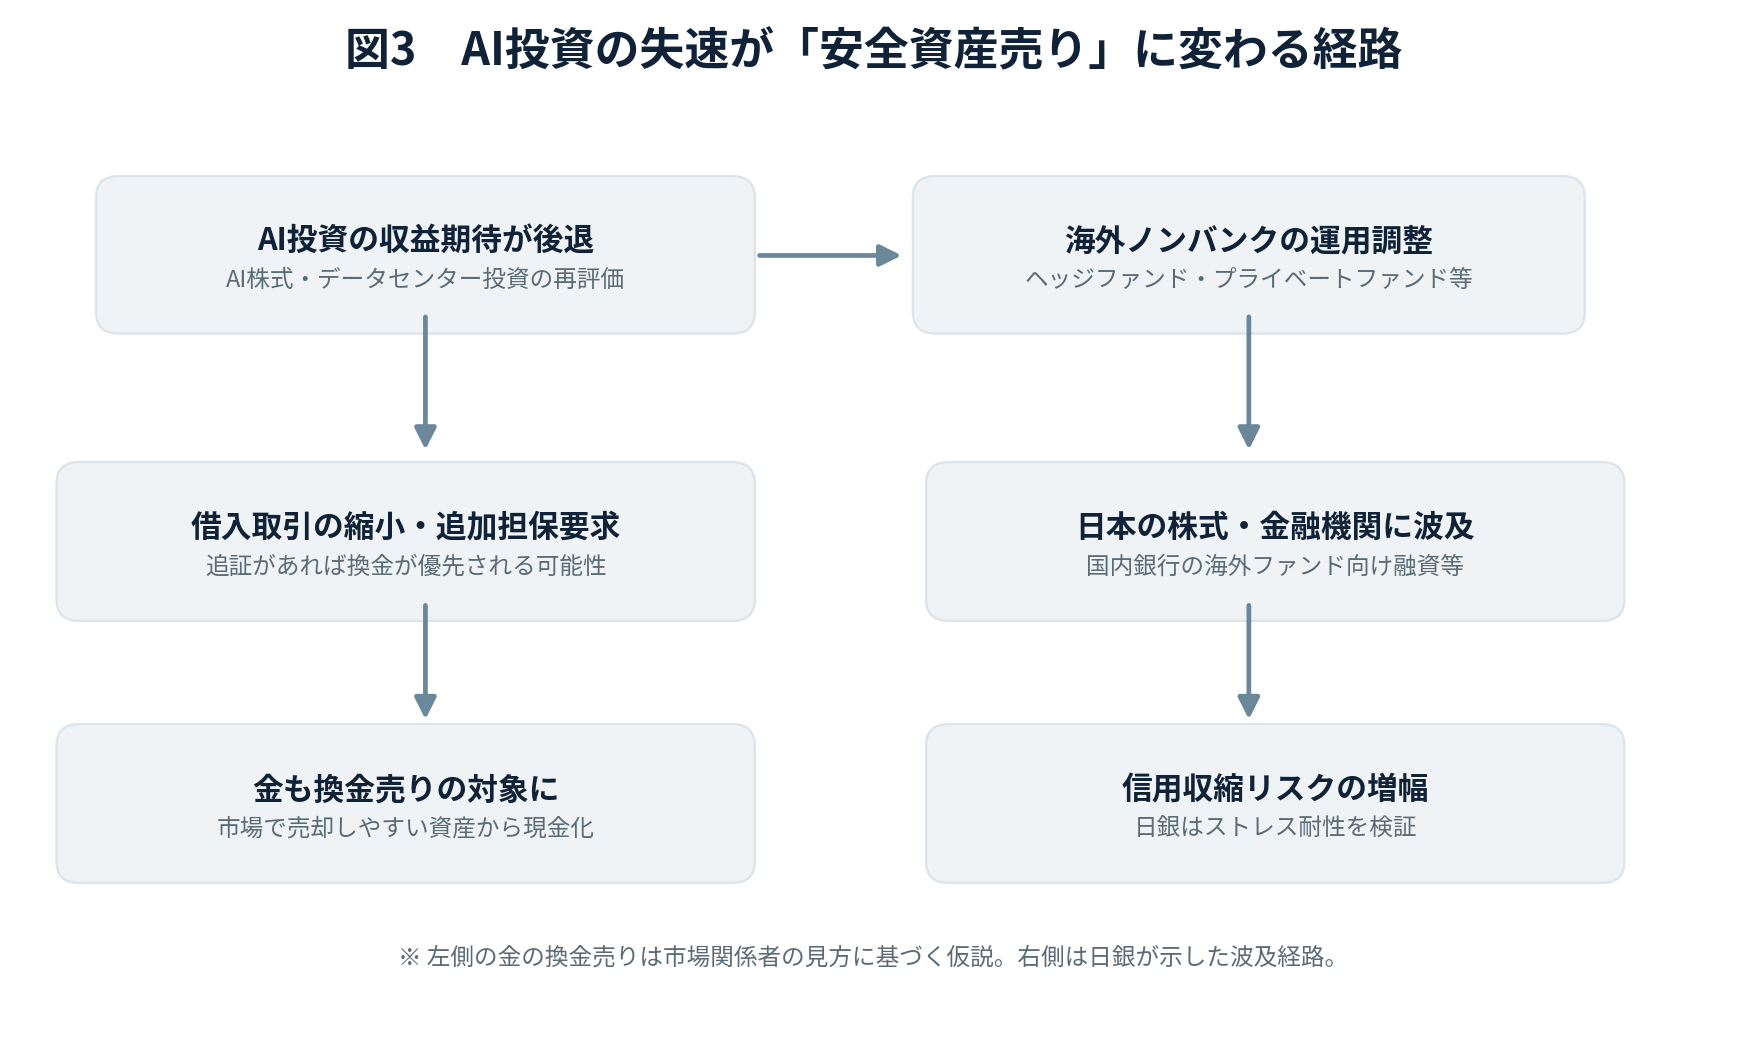
ただし、日銀の判断は「金融危機が迫っている」というものではない。複合的なストレスを想定して検証した結果、日本の金融システムは全体として安定性を維持できると評価している。海外ファンド向けやデータセンター向けの貸出が、大手銀行の海外貸出全体に占める割合も現時点では大きくない。警戒すべき経路を特定したことと、その経路で危機が発生したことは分けて理解したい。
米国債は「買い手不足」なのに、なぜ買われたのか
ここで、米国債をめぐる疑問が残る。巨額の財政赤字とAI関連の社債発行によって、世界では資金の奪い合いが起きている。それなのに、22日は米国債が買われた。これは矛盾ではない。長期的な国債の需給問題と、株式急落時に投資家が資金を避難させる動きは、異なる時間軸で起きるからだ。
「買い手不足」は、文字どおり買い手が一人もいない状態ではない。以前と同じ低い利回りでは国債を消化しにくくなり、市場がより高い利回りを要求しているという意味が大きい。そこへ株安が起これば、すでに利回りが高くなった米国債を短期的な避難先として買う投資家が現れる。23日には米10年債利回りが5.00%へ戻ったが、22日の4.96%への低下と矛盾するわけではない。長期の供給不安と短期の避難需要が交互に市場を動かしているのである。
金は底を打ったのか。判断を分ける三つの数字
金が4,000ドルを割れたことで反発を期待する向きもある。しかし、「大きく下がったから押し目」と決めることも、「安全資産として失格した」と結論づけることも、まだデータが足りない。これからの相場を見極めるには、少なくとも三つの数字を同時に見る必要がある。
第一は、米10年物の実質利回りである。22日に2.64%まで下がっても金が反発しなかった以上、単日の金利低下ではなく、低下が継続するかを確認したい。第二は、金ETFの保有量とCOMEXの投機筋ポジションだ。9月には両者が逆方向に動いたが、10月以降も同じなのかは更新データで確かめられる。第三は、AI関連株と社債の信用スプレッド、さらに海外ファンドの資金調達条件である。AI投資の採算不安が債券市場や資産売却へ広がるなら、金の需給も金市場の外で決まる度合いが強まる。
日本人投資家には、もう一つ為替がある。円建ての金価格はドル建て金価格をドル円相場で換算したものだ。仮にドル建て金価格が反発しても、その間に円高が進めば、国内から見た値上がり幅は小さくなり、場合によっては円建て価格が下がる。ドル高が一服し、米国と欧州の資産を同時に見直す資金が円へ向かうかどうかも、日本の金投資を考えるうえでは独立した論点となる。
安全資産とは、いつでも値下がりしない資産ではない
株式が下がったのに米国債は買われ、金は売られた。今回の奇妙な組み合わせは、金の役割が消えたというより、金融市場が抱える二つの時間軸の衝突を映している。長期では、財政への不信や準備資産の分散が金を支える。一方、短期では、高金利の継続や資金繰りに迫られた売却が価格を押し下げる。
AIブームの評価が変わるとき、最初に影響を受けるのはAI企業の株価かもしれない。しかし、巨大な投資を支える社債、借入、ファンドが複雑に結びついている以上、売りは別の市場にも広がり得る。金4,000ドル割れは、金の未来だけを問う出来事ではない。世界の資金がどのように借りられ、どこへ投じられ、何が起きると引き揚げられるのかを、改めて問い直す出来事なのである。