日本国債市場では、10年金利が3%目前まで上昇している。
前稿では、弱いGDPにもかかわらず日本の長期金利が上昇する背景を検証した。さらに次稿では、日銀が国債保有を減らすなか、銀行、生保、海外投資家、家計の誰が次の買い手になるのかを見た。
足元では、この問題に原油高という外部ショックも重なっている。中東の供給不安が日本の物価、日銀、国債金利、政府の利払い費へどう伝わるのかは、「原油96ドルで、全部がつながった 世界市場を襲う『インフレの逆流』」で詳しく見た。
では、その先にある問いは何か。
民間が十分に国債を買わず、金利上昇を政府が耐えられなくなったとき、「最後は日銀が買えばいい」のか。
ここから先は、単なる国債需給の話ではない。日本が戦後に財政法を作った理由そのものに行き着く。
- 「自国通貨建てだから安全」は半分しか正しくない
- 日本の政府債務はすでにGDPの2倍を大きく超える
- 1930年代の日本も、最初から失敗したわけではない
- だから財政法5条は日銀引き受けを禁じた
- 戦後の日本円は、名目上残っても実質価値を失った
- 「戦後は供給力が破壊されていた」は正しい
- 世界有数の富裕国だったアルゼンチン
- 先進国なら大丈夫か 英国が出した答え
- 米国も「中央銀行が国債金利を抑え続ければいい」とはならなかった
- MMTを批判するなら、正確に批判した方がいい
- 2%インフレを目指して、インフレになったら物価高対策
- インフレ税という見えにくい負担
- 円安もまた、国民が払うコストになり得る
- 日本はアルゼンチンではない
- そして日本10年金利は3%目前まで来た
- 本当に怖いのは「破綻」より財政ドミナンスだ
- 国はカネを作れる。価値は作れない
「自国通貨建てだから安全」は半分しか正しくない
「日本国債は円建てなのだから、政府が返済できなくなることはない」
財政拡張を肯定する議論で繰り返し聞く言葉である。
確かに一面では正しい。日本政府は自国通貨である円を発行する国家であり、円建て国債について「円そのものがなくなって払えない」という意味での名目的なデフォルトは、外貨建て債務を抱える国より起こりにくい。
しかし、そこから「だから国債はいくら発行しても問題ない」「最後は中央銀行が買えばいい」と進むなら、話はまったく別である。
国家はデフォルトしなくても、債権者に損失を負わせることができる。通貨の価値を下げればいいからだ。
その後IMFは日本の債務統計の定義を改定したが、同じ基準で比べても日本の政府債務は米国を大きく上回る。では日銀の0.25%利上げは、FRBの0.25%と本当に同じ意味なのか。リン・オールデンの「財政優位」論から検証した。
100万円を100万円で返しても、その100万円で買える物が半分になっていれば、名目上は完済でも、実質的な購買力の半分は失われている。
自国通貨建て国家の財政制約は、必ずしも「返せるか、返せないか」という形では現れない。通貨安、インフレ、長期金利上昇という形で現れることがある。
そして日本は、すでにその代償を一部払い始めているのではないか。
日本の政府債務はすでにGDPの2倍を大きく超える
まず現在地を確認しておこう。
IMFを出所とするFREDの一般政府グロス債務系列では、日本の債務残高は1990年のGDP比63.2%から増え続け、2020年には258%、2023年も約240%だった。予測線でも高水準が続く。
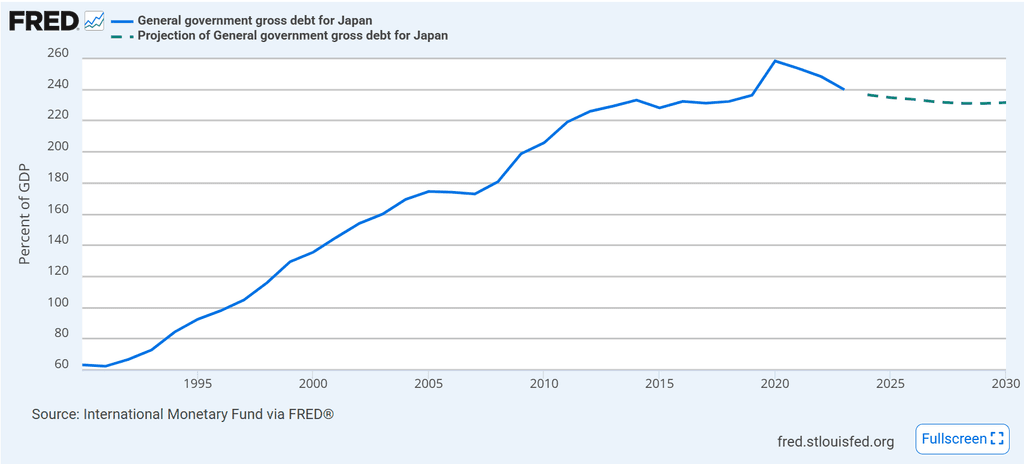
もちろん、これはグロス債務であり、政府の金融資産を差し引いた純債務とは違う。日銀が大量の国債を保有していることも考慮する必要がある。
だから「240%だから明日破綻する」という議論は雑である。
問題は数字そのものではない。これほど大きな債務を抱えた状態で、金利正常化とさらなる積極財政を同時に続けられるのか、ということだ。
1930年代の日本も、最初から失敗したわけではない
日本にはすでに一度、中央銀行が財政を強力に支えた経験がある。
1932年、高橋是清蔵相の下で積極財政が進み、日本銀行による国債引き受けが本格化した。日銀の『日本銀行百年史』にも「積極財政政策の展開」「国債の増大と本行引受け」という項目が明記されている。
ここで重要なのは、高橋財政を単純な失敗例として扱わないことである。
昭和恐慌で需要が落ち込み、失業と遊休設備が存在した局面では、金融・財政拡張は経済を回復させた。カネを増やせば、その瞬間からハイパーインフレになるわけではない。
経済に大きな供給余力があれば、増えた需要に対して企業はまず生産を増やせる。
問題はその先だ。
供給力の伸びを超えて名目需要を膨らませ、政府支出を拡大し、中央銀行が国債を引き受け続ければ、最後に調整弁になるのは物価、通貨、金利のどれかである。
古今東西、「カネさえ出せば豊かになれる」という永久機関は存在しない。国家は通貨を作れても、石油、小麦、住宅、労働力、生産設備まで印刷できるわけではない。
だから財政法5条は日銀引き受けを禁じた
現在、日本銀行による国債の直接引き受けは財政法5条で原則禁止されている。
その理由を日銀自身が明確に説明している。中央銀行が政府への資金供給を始めれば、政府の財政節度が失われ、中央銀行通貨の増発に歯止めがかからなくなり、悪性インフレを引き起こすおそれがあるからだ。
これは財政タカ派のイデオロギーではない。戦前・戦中の経験を踏まえて日本が制度として残したブレーキである。
戦後の日本円は、名目上残っても実質価値を失った
戦後日本では猛烈なインフレが起きた。
日銀の歴史統計で、1934〜36年平均を1とした東京小売物価指数を見ると、1945年の3.084から1946年18.93、1947年50.99、1948年149.6、1949年には243.4まで上昇している。
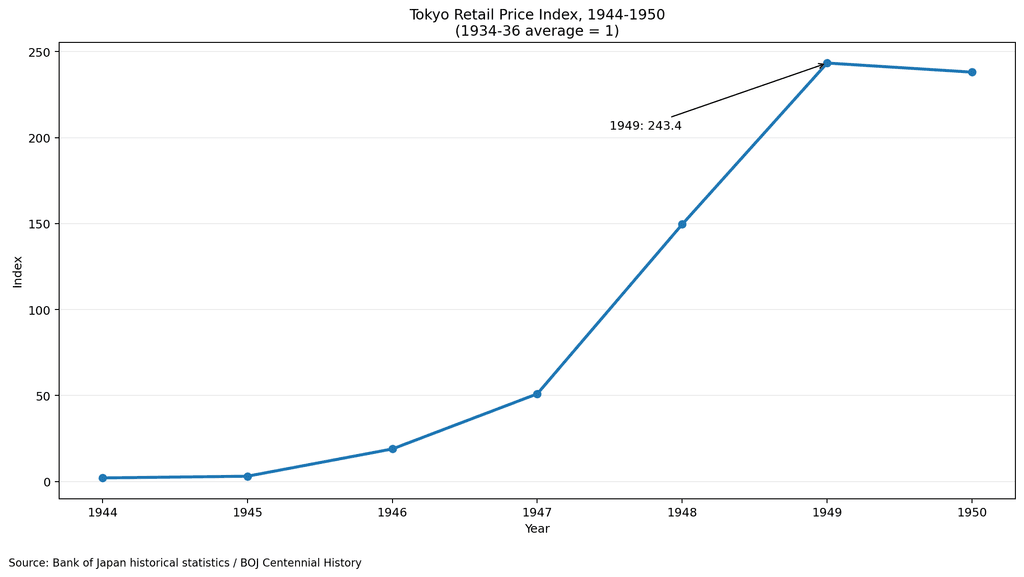
戦時国債が法律上ゼロになったわけではない。
しかし、同じ100円が返ってきても、その100円で買える物が数十分の一、数百分の一になれば、債権者から見れば実質価値の大部分を失ったのと同じである。
その英国債市場は2026年、トラス・ショックのような一発の政策事故がないにもかかわらず、再び長期金利が歴史的高水準へ上昇している。英国30年債5.82%が何を警告しているのかを、新しい国債発行とタームプレミアムから検証した。
自国通貨建て国家は「払えない」のではなく、「価値の落ちた通貨で払う」ことができる。ここを無視して「デフォルトしないから安全」と言うのは、財政問題の半分しか見ていない。
「戦後は供給力が破壊されていた」は正しい
ここまで読むと、当然こういう反論が出てくる。
「1945年の日本は焼け野原だった。工場も物流も破壊され、食料も足りなかった。現代日本と比べても意味がない」
これは重要な指摘である。
戦後日本のインフレがあれほど激烈になった背景に、生産能力の毀損と深刻な物資不足があったことは疑いようがない。
したがって「戦後日本と2026年の日本は同じだ」と言うのは間違いだ。
しかし、そこから「戦争で供給力が破壊されない限り、財政赤字の貨幣化で高インフレは起きない」という結論を導くこともできない。
その反例がアルゼンチンである。
世界有数の富裕国だったアルゼンチン
20世紀初頭のアルゼンチンは貧しい国ではなかった。Maddison Projectの推計では、1910年の1人当たりGDPは世界トップクラスに位置し、フランスやドイツを上回る水準だった。
もちろん、その後100年の相対的な衰退を「紙幣を刷ったから」の一言で説明することはできない。政治的不安定、保護主義、生産性の停滞、対外債務問題、政策の一貫性の欠如など、多くの要因がある。
しかし1989年のハイパーインフレについては、アルゼンチン中央銀行自身の説明が明確だ。
1989年の年次報告は、その発生要因の筆頭に「公共部門の財政赤字をインフレ的にファイナンスしてきた慢性的な状況」を挙げている。
World Bankの系列では、消費者物価上昇率は1989年に3079.8%、1990年にも2314.0%に達した。
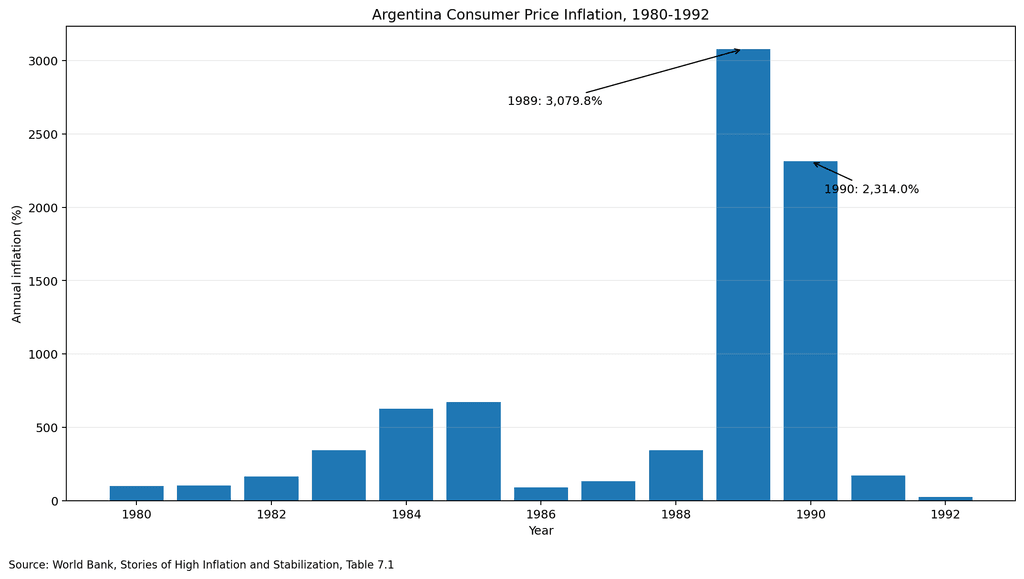
アルゼンチンの工場が外国軍に爆撃されたわけではない。国土が焼け野原になったわけでもない。
それでも、財政赤字、通貨増発、インフレ、通貨への信認低下という循環は起きた。
「供給力が戦争で破壊された国だけの特殊現象」という説明では足りない。
先進国なら大丈夫か 英国が出した答え
ではアルゼンチンは制度の弱い新興国だったからなのか。
その反論には、2022年の英国が答えている。
リズ・トラス政権は2022年9月23日、大規模な減税を柱とする「ミニ・バジェット」を打ち出した。英国は世界有数の先進国であり、ポンドという自国通貨を発行している。国債も基本的にポンド建てである。
それでも市場は財政方針を急速に再評価した。
長期国債価格が急落し、金利が急騰。LDI運用を行う年金基金が担保不足から国債売却を迫られ、国債安がさらなる国債売りを生む自己増幅的な悪循環に入った。
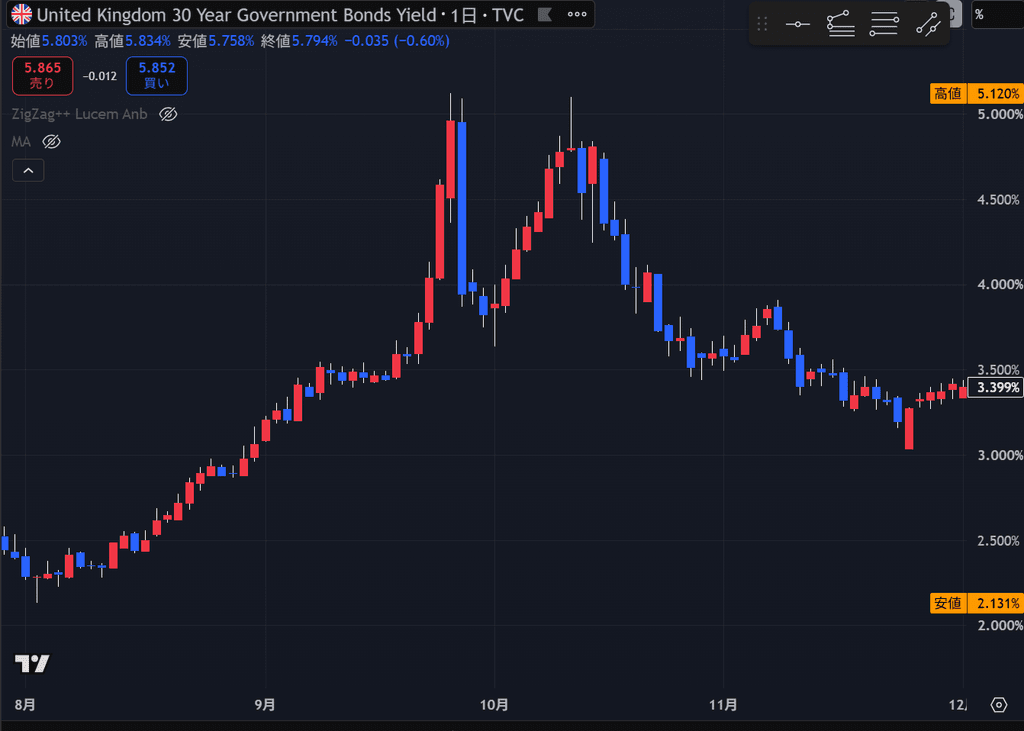
イングランド銀行は9月28日から長期国債の緊急買い入れを開始した。目的は財政支援ではなく金融安定であり、措置は「temporary and targeted」、すなわち一時的かつ対象を絞ったものだった。
実際、買い入れた193億ポンドの国債は、その後すべて市場へ売却された。
英国政府はポンドを発行できる。それでも市場から好きな金利で無制限に借りられるわけではない。
自国通貨を発行できることと、その通貨や国債への信認を自由に作れることは別なのである。
その懸念が為替と国債市場にどう表れているのか、また「CDSが低いから財政信認は問題ない」「外為特会の利益を財源にすればよい」という反論が成り立つのかは、「15.4兆円でも円は160円 『市場の信認』は介入では買えない」で検証した。
日本の10年国債利回りはその後3%に到達した。これは破綻ラインではないが、低金利を前提にしてきた日本経済にとって重要な転換点である。金利上昇がどこから危険になるのかは、「日本10年金利3% 4%、5%で何が起きるのか 債券自警団が高市政権に突きつける警告」で整理した。
米国も「中央銀行が国債金利を抑え続ければいい」とはならなかった
戦後米国にも似た教訓がある。
第二次世界大戦中、FRBは政府の戦費調達を支えるため、国債金利を低位に固定した。長期国債利回りも約2.5%に抑えられ、その水準を守るため必要に応じてFRBが国債を買う仕組みだった。
しかし戦後はインフレが問題になった。Federal Reserve Historyによれば、1946年6月から1947年6月までCPIは17.6%上昇。1951年2月には年率換算21%に達した。
FRBは、政府債務をマネタイズしながら金利を固定し続けることが物価安定と両立しないと判断し、1951年のTreasury-Fed Accordで金利ペッグから離れた。
世界最大の基軸通貨国ですら「自国通貨なのだから中央銀行が国債を買い続ければいい」とはならなかった。
MMTを批判するなら、正確に批判した方がいい
ここでMMTについて一つ注意が必要である。
「MMTは自国通貨建てなら国債を無限に発行してよいと言っている」とだけ書くのは正確ではない。MMTも最終的な制約をインフレや実物資源に置いている。
問題は、それが政治の世界やSNSで「自国通貨建てだから破綻しない」「最後は中央銀行が買えばいい」という単純な免罪符に変換されやすいことだ。
そして「インフレになったら増税や歳出削減で需要を冷やせばいい」という議論も、政治の現実を軽視している。
実際に物価が上がれば、政治家にかかる圧力は逆方向だ。
給付金を配る。ガソリン代を補助する。電気料金を抑える。減税する。
インフレを抑えるため需要を冷やすのではなく、物価高の痛みを和らげるため、さらに財政を使う誘惑が強まる。
理論上の「インフレになったら増税すればいい」と、民主政治の現実には大きな距離がある。
2%インフレを目指して、インフレになったら物価高対策
日本の政策体系を振り返ると、さらに厳しい問いが生じる。
日銀は2013年1月、消費者物価上昇率2%を「物価安定の目標」と定め、できるだけ早期に実現すると約束した。
2%という数字に何の根拠もないわけではない。
黒田東彦総裁は2014年、CPIの上方バイアス、景気後退時に金利を下げるための「のりしろ」、主要中央銀行で2%が標準となっていることを理由に挙げた。
ただし黒田氏自身、「2%が最適だという理論的な一点解が存在する」と説明したわけでもない。過去の経験を踏まえたグローバル・スタンダードという性格が強い。
そのうえで現在の政策を眺めると、違和感は残る。
十年以上にわたり「物価が上がらないことが問題だ」として大規模金融緩和を行い、物価上昇率を意図的に高めようとしてきた。
そして実際に物価が上がると、政府は「物価高対策」と称して補助金や給付、減税などを講じる。
もちろん、日銀が目標とする安定的な基調インフレと、原油高や円安による食料・エネルギー価格の急騰は同じものではない。ここを混同してはいけない。
それでも政策体系全体を見れば、問いは残る。
金融政策で物価を押し上げ、物価が上がれば財政で痛みを和らげ、その財政支出を国債で賄い、国債金利が上がれば中央銀行が金融システムや政府利払いへの影響を気にする。
これは本当に持続可能な設計なのか。
「2%になるまで物価を上げる」ことの便益を十年以上語ってきたのであれば、実際に物価が上昇したとき家計が失う購買力というコストも、同じ厳しさで検証されるべきだ。
インフレ税という見えにくい負担
インフレには強い所得再分配効果がある。
固定金利で大きな借金をしている主体にとって、インフレは有利に働く。将来返す100万円の実質価値が小さくなるからだ。
逆に現金、預金、固定利付債券を持っている側は購買力を失う。
この意味でインフレは「インフレ税」と呼ばれることがある。法律上の税金ではないが、税率を上げなくても通貨の実質価値が落ちることで、家計の購買力が削られる。
世界でも突出して大きな政府債務を抱える日本では、この効果を無視できない。
インフレによって名目GDPや税収が膨らみ、過去に発行した固定利付国債の実質価値が低下すれば、債務者である政府の負担は軽くなる。
その裏側には円を保有する家計や企業がいる。
円安もまた、国民が払うコストになり得る
日本ではもう一つ、通貨安という経路がある。
円安の原因を財政だけに求めるのは間違いである。日米金利差、交易条件、海外経済、投資資金の動きなど多くの要因がある。
しかし、長期間にわたり実質金利を低く保ち、日銀が国債市場を強力に支えてきた政策と円相場が無関係だった、とも言い切れない。
エネルギーや食料、原材料を海外から大量に輸入する日本では、円安は輸入価格を通じて家計へ届く。
「日本政府は円を発行できるから安全」という議論の裏側で、その円の購買力そのものが変動している。
日本はアルゼンチンではない
ここは明確にしておきたい。
現在の日本は1989年のアルゼンチンではない。
日本には高い徴税能力がある。巨大な国内金融市場がある。国債市場は機能している。日銀は金融正常化に動いている。財政法5条も存在する。
ハイパーインフレが目前に迫っている、という話ではない。
しかし「アルゼンチンになっていないのだから問題はない」という二択思考も危険だ。
財政への信認は、ある日突然ゼロになるとは限らない。
まず市場が以前より高い金利を要求する。
通貨が弱くなる。
インフレが高くなる。
中央銀行が利上げを迫られる。
政府の利払い費が増える。
財政政策の自由度が狭くなる。
それでも財政拡張を続けようとすれば、中央銀行との緊張が高まる。
危機は、その延長線上にある。
そして日本10年金利は3%目前まで来た
いま日本国債市場で起きていることは、その意味で軽視できない。
2026年8月18日、日本の10年国債利回りは一時2.945%まで上昇し、1996年以来の高水準を付けた。30年債も4.1%台に上昇した。
GDPが弱いにもかかわらず長期金利が上がるという異変は、すでに起きている。
もちろん中東情勢、インフレ、日銀の利上げ観測など複数の要因がある。
しかし市場では、日本の積極財政と将来の国債供給、利払い費への懸念も無視できない要素になっている。
日銀が国債保有を減らすなか、次に誰がどの金利なら国債を買うのか。これが前稿の問いだった。
そして民間が要求する金利を政府が受け入れられなくなり、「最後は日銀が買えばいい」と言い始めたとき、この問題は単なる国債需給から財政ファイナンスの問題へ変わる。
本当に怖いのは「破綻」より財政ドミナンスだ
政府債務が巨大になると、中央銀行は厄介な選択を迫られる。
インフレを抑えるには利上げしたい。
しかし利上げすれば国債価格が下がり、政府の利払い負担が増え、金融機関が保有する債券にも損失が出る。
金利上昇で債券価格が下落する仕組みは、金融機関のバランスシートにも直結する。
そこで中央銀行が財政や金融システムへの影響を恐れ、本来必要な引き締めを十分にできなくなる。
中央銀行の政策が物価安定ではなく、政府債務を維持できる金利水準に縛られていく。
これが財政ドミナンスの問題である。
日本が本当に警戒すべきなのは、明日のデフォルトではない。こちらである。
国はカネを作れる。価値は作れない
自国通貨建てなら、政府は名目的な支払いを続けやすい。
だが、それは「安全」という意味ではない。
国は円を作れる。
しかし円の価値まで命令して作ることはできない。
国債市場の制約を中央銀行の買い入れで消せば、その制約は通貨へ移るかもしれない。
通貨の下落を抑え込めなければ、輸入物価へ移る。
物価を抑えようとすれば金利を上げなければならない。
金利まで押さえ込めば、最後に問われるのは通貨と政策への信認である。
戦前・戦後日本、1980年代のアルゼンチン、戦後米国、2022年の英国。
時代も制度も違う。単純な同一視はできない。
しかし一つの共通点はある。
政府が市場の制約を消したつもりでも、経済の制約そのものは消えない。
日本はまだアルゼンチンでもなければ、トラス・ショックの渦中にあるわけでもない。
だが政府債務はGDPの2倍を大きく超え、長期金利は3%目前まで上昇し、家計は円安と物価高に苦しんでいる。その一方で、さらに積極財政を求める声は強い。
「自国通貨建てだから大丈夫」で思考を止めていい局面ではない。
国は100円を100円で返すことはできる。
問題は、そのとき返ってくる100円に、どれだけの価値が残っているかである。