原油が上がった。それだけなら、エネルギー市場のニュースで終わる。
ただし、その後のエネルギー市場では原油よりも精製品の方がさらに逼迫している。原油が高値から下がってもディーゼルが下がらない理由は、「世界でディーゼルが足りない 原油が下がっても『インフレ』が消えない理由」で検証した。
だが今回は、原油価格の上昇とほぼ同時に世界の国債が売られ、長期金利が上がり、株式市場にも下押し圧力がかかった。日本では10年国債利回りが3%に達し、米国でも10年金利が4.8%近辺まで上昇している。
一見すると、中東情勢、FRB、日銀、国債、株価は別々のニュースに見える。
実際にはそうではない。
中東で起きた供給不安がエネルギー価格を押し上げ、それがインフレ見通しを変え、中央銀行の政策判断を難しくし、その結果が国債や株式、さらには政府財政にまで伝わっている。
ただ、その後の展開でもう一段深刻になった。ホルムズ海峡を避けるためのサウジ東西パイプラインまで止まり、「迂回路」そのものの脆さが意識され始めている。詳しくは「ホルムズを避ける『逃げ道』まで止まった サウジ油パイプライン停止が日本に重い理由」で整理した。
これまで別々に見えていた問題が、一つの経路でつながり始めたのである。
原油96ドルの意味は、96ドルそのものではない
9月1日、Brent原油は1日で4.6%上昇し、1バレル94.65ドルで取引を終えた。翌2日も上昇は続き、一時96ドル台に乗せた。
背景にあるのは、米国とイランをめぐる軍事衝突の再激化と、ホルムズ海峡の供給不安である。
同じように、直接買う機会の少ない銅も、電線、自動車、家電、送電網を通じて経済全体に入り込んでいる。AIやEVで銅需要が急増している構造は、「世界で銅が足りない」で検証した。
ホルムズ海峡は、中東の産油国と世界市場を結ぶ極めて重要な海上輸送路だ。ここでタンカーの航行に支障が出れば、「原油を採れるか」ではなく「採れた原油を世界へ運べるか」が問題になる。
9月1日には、サウジ原油を積んだ大型タンカーが攻撃を受けるなど、供給不安はもはや抽象的な地政学リスクではなく、実際の物流リスクとして意識され始めた。
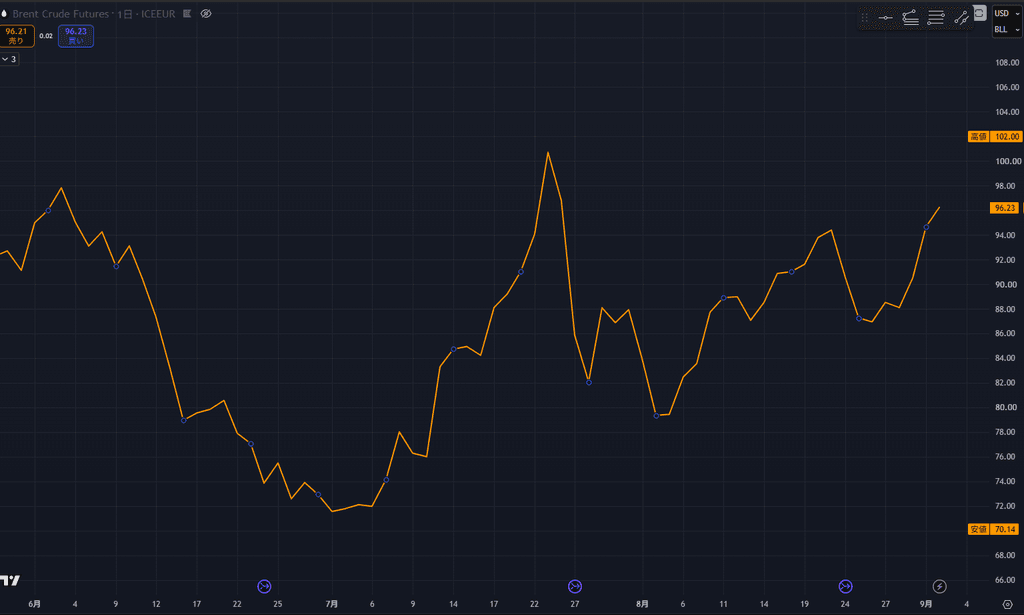
ただし、今回の記事で本当に重要なのは「原油が96ドルになった」という事実ではない。
問題は、その価格上昇を金融市場がどう受け止め始めているかである。
原油市場の問題が、なぜ米国債市場に飛び火するのか
原油はガソリンを作るためだけの商品ではない。輸送、物流、化学、農業、航空、製造業など、経済活動のあちこちにエネルギーコストは入り込んでいる。
原油高が長引けば、企業の輸送費や製造コストが増える。企業がその増加分を価格に転嫁すれば、やがて消費者物価にも波及する。
そこで国債市場が反応する。
たとえば10年間、年4.8%の利息を受け取れる米国債があっても、その間の物価上昇率が予想より高くなるなら、投資家が実質的に得られる利益は小さくなる。それなら投資家は、もっと高い利回りを要求する。
さらに9月4日の米雇用統計は16万2000人増と市場予想を大きく上回った。雇用が崩れない中でFRBが物価抑制を優先しやすくなった背景は「米雇用16.2万人増 FRBの次の一手は『利下げ』ではなく『利上げ』か」で整理した。
その結果、国債価格が下がり、利回りが上がる。
もちろん、期待インフレは原油だけで決まるわけではない。景気、賃金、財政、関税、FRBへの信認など、多くの要因が織り込まれている。
それでも足元では、原油が6月末の安値から切り返すのと同じ時期に、米10年ブレークイーブ・インフレ率も2.2%前後から2.3%台へ切り上がっている。
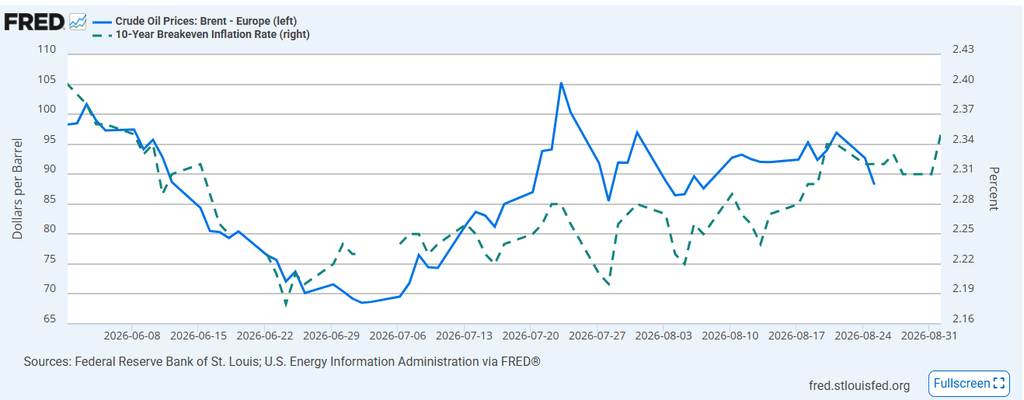
ここで見るべきなのは、二つの線が完全に重なるかどうかではない。
一度は落ち着く方向に向かっていたインフレ期待が、エネルギー価格の再上昇と同じ局面で再び切り上がっていることだ。
長期債の投資家にとって、それは無視できない。
するとFRBの選択肢が狭くなる
景気が悪化すれば、通常ならFRBは利下げによって経済を支えることができる。しかし物価上昇圧力が残っていれば、利下げは簡単ではない。
景気を支えるために金利を下げても、市場から「FRBは再びインフレを許すのではないか」と疑われれば、10年や30年といった長期金利がむしろ上昇することさえある。
これは以前の記事「FRBは利上げした方が長期金利が下がるのか」で検証した逆説そのものである。
8月までは理論的な議論の色彩も強かった。だが9月に入り、中東情勢の緊迫化と原油高が重なるなか、市場は9月FOMCでの利上げを現実の選択肢として織り込み始めた。
9月2日時点では、25bpの利上げ確率は約7割まで上昇している。
景気には低い金利が欲しい。しかし物価を抑えるには高い金利が必要になる。
その難しい綱引きの最中に、新たなエネルギーショックが加わったのである。
高い金利は、そのまま株価の問題になる
債券市場の金利上昇は、そこで止まらない。
企業にとっては借入コストが高くなり、設備投資やM&Aを行いにくくなる。さらに、株式の価値そのものにも影響する。
株価とは、乱暴に言えば企業が将来生み出す利益を現在の価値に直したものだ。その計算に使われる金利が高くなれば、遠い将来の利益ほど現在価値は小さくなる。
そのため、高い成長を将来に期待されている企業ほど金利上昇の影響を受けやすい。
その後の動きは、この問題が単なる原油高ではないことをさらに鮮明にした。ロシアESPOにはBrent比20~30ドルのプレミアムが付き、サウジの迂回輸送網、中国の中東外交、カタールの将来のLNG供給計画にまで影響が広がっている。「ホルムズ危機は終わらない」で、世界のエネルギー供給網そのものの変化を追った。
実際、9月1日の米国市場ではS&P500が0.7%安、NASDAQが1.0%安となった。原油高と株安が同じ日に起きたことを、単なる偶然として切り離すのは難しい。
市場が恐れているのは、エネルギー価格の上昇そのものではなく、それによって高金利が長引くことである。
日本の10年金利3%も、国内事情だけでは説明できない
この流れは日本にも届いている。
日本の10年国債利回りは9月1日、3%に達した。1996年以来、約30年ぶりの水準である。
日本だけを見れば、日銀の追加利上げ観測や高市政権の財政政策、国債需給への警戒で説明したくなる。もちろん、それらはいずれも重要だ。
ただし、同じタイミングで米国や欧州でも国債が売られている。
日本の3%金利を国内固有の問題だけで説明すると、今回の市場の動きを見誤る。
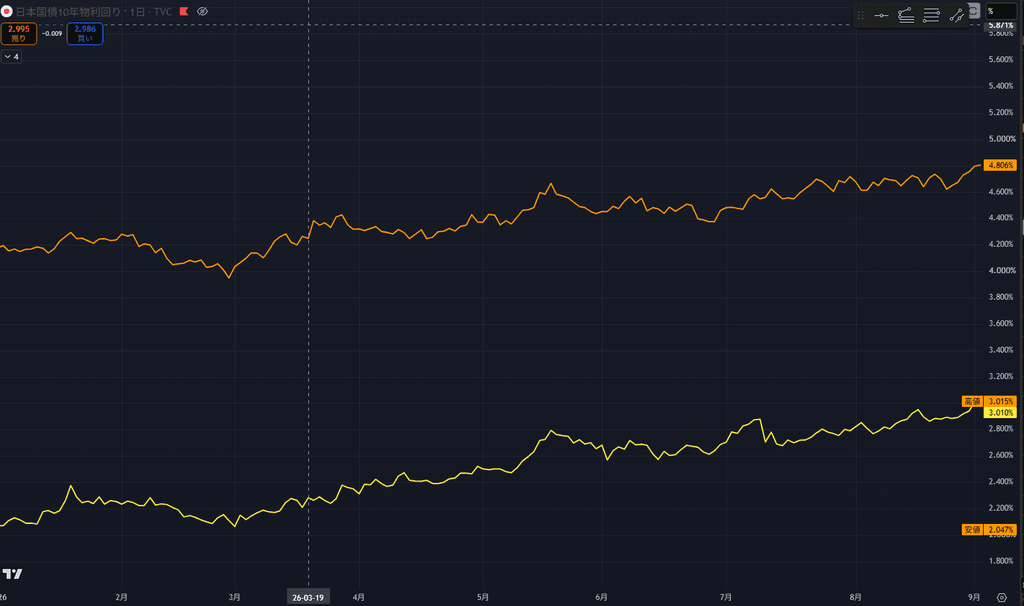
この図を見ると、9月の原油高がゼロから長期金利を押し上げたわけではないことも分かる。
日米の長期金利はすでに年初から上昇基調にあった。
今回のエネルギーショックは、もともと弱点を抱えていた債券市場に新たな材料を投げ込んだ。
その後、9月15日にはG7の10年国債利回り平均が4.285%と2008年半ば以来の高水準に達した。原油高だけでなく、財政・国債供給・AI投資まで重なる世界的な金利上昇は、「G7の10年金利が18年ぶり高水準 『米国だけの金利高』が終わった」で検証した。
そこが重要である。
日本では、原油高が日銀と財政の両方に効いてくる
日本は原油や天然ガスの多くを海外から輸入している。
原油価格が上がれば輸入価格が上がり、円安が重なれば円ベースでの負担はさらに大きくなる。輸入物価が上がり、国内インフレが長引けば、日銀は簡単に金融引き締めを終えられない。
すると市場は「日本の金利は以前のような低水準には戻らない」と考え始め、国債にもより高い利回りを要求する。
そして金利上昇は、やがて政府の利払い負担にも波及する。
もちろん、すべての国債が突然3%の金利になるわけではない。過去に低い金利で発行した国債は残っている。
しかし満期を迎えた国債を高い金利で借り換えていけば、時間とともに政府全体の調達金利は上がる。
そこで財政への懸念が強まれば、投資家は国債を持つためにさらに高い利回りを求める可能性がある。
日本の高金利と財政の関係は、「自国通貨建てなら安全なのか 日本が払い始めた代償」でも詳しく検証した。
中東情勢と日本の財政は、ニュースの見出しだけを見れば遠く離れている。しかし原油価格、物価、日銀、国債金利という経路をたどれば、同じ問題の延長線上にある。
米国も同じ弱点を抱えたままだ
米国も事情は似ている。
米長期金利は、今回の原油高が始まる前から高かった。
背景にはインフレだけでなく、巨額の財政赤字、大量の国債発行、長期債を保有するリスクへの上乗せ金利であるタームプレミアムなど、複数の問題がある。
だから今回のエネルギーショックは厄介だ。
何も問題がなかった市場に突然原油高がやってきたのではない。
すでに長期金利が高く、政府債務も大きく、インフレへの警戒も完全には消えていない市場に、新たな物価上昇要因が加わった。
原油高は原因のすべてではない。
むしろ、それまで別々に積み上がっていた問題を同時に刺激する触媒に近い。
原油だけを見ていると、今回のショックを過小評価する
さらに欧州では天然ガスも重要になる。
欧州はロシア産ガスへの依存を減らす過程で、LNGへの依存を高めてきた。その主要供給国の一つがカタールであり、カタールから外洋へ出るLNG船もホルムズ海峡を通る。
同じ海峡の混乱が原油だけでなく天然ガスにも波及すれば、欧州の電力価格や製造業コストを押し上げる。それはECBの政策判断にも影響する。
中東の地政学がエネルギー価格を通じて金融政策へ伝わる構図は、米国や日本だけの話ではない。
今回の96ドルが以前より怖い理由
原油が96ドルになったこと自体は、歴史的な異常事態ではない。過去には100ドルを大きく上回ったこともある。
それでも今回、市場が神経質になる理由がある。
出発点が違うからだ。
世界の政府債務は大きく、長期金利はすでに高い。各国の中央銀行はインフレを完全には封じ込めておらず、日本でさえ長い超低金利時代から抜けつつある。
その状態でエネルギー価格が再び上昇する。
同じ96ドルでも、金融環境への衝撃は2010年代とは違う。
当時なら原油高は主として「物価の問題」だった。いまは物価だけでは済まない。金融政策を通じて国債市場を動かし、国債市場を通じて財政や株式市場にまで影響する。
「第2次インフレ」ではなく、インフレの逆流
ここ数年、市場は大きな方向として「インフレはピークを越え、金融引き締めはいずれ終わり、次は利下げへ向かう」と考えてきた。
ところがエネルギー価格の上昇が続けば、その前提が揺らぐ。
インフレ鈍化を前提にしていた利下げ期待が後退し、債券市場はより高い金利を織り込み、株式市場もその金利で評価し直される。
これは2021~22年のインフレショックの単純な再現ではない。
当時はコロナ後の供給制約や巨額の財政刺激が大きな起点だった。
今回は、世界がすでに高金利と高債務を抱えているところに新たな供給ショックが重なっている。
だから「第2次インフレ」というより、一度は引き始めたインフレ圧力が別の経路から戻ってくる「インフレの逆流」と考える方が、この局面を捉えやすい。
次に確かめるべきは「100ドル」ではない
ここから市場を見るとき、原油が100ドルを突破するかどうかだけに注目するのは十分ではない。
重要なのは、原油高が市場のインフレ予想まで押し上げ、その結果として日米の長期金利がさらに上昇するかどうかだ。
もし原油だけが上昇し、期待インフレや長期金利が落ち着けば、市場は今回の出来事を一時的な地政学リスクとして消化していると考えられる。
反対に、原油高とともに期待インフレが上昇し、中央銀行の利下げ期待が後退し、日米の長期金利まで一段と上がるなら話は変わる。
そのときは、中東の供給不安が単なるエネルギー市場の問題を超えて、世界の金利レジームそのものを揺さぶり始めたと考えるべきだろう。
今回重要なのは、「原油が96ドルになった」というニュースではない。
ホルムズ海峡で生まれたショックに、すでに弱点を抱えていた世界の債券市場、中央銀行、財政、株式市場が同時に反応し始めたことだ。
別々に見えていたニュースは、実は同じ一本の物語の途中にある。