世界最大の産油国である米国が、ロシア産ディーゼルの輸入を認めるため制裁を緩和した。その翌日には、原油輸入に頼るインドが、石油会社によるドル買いを外国為替市場から切り離し、中央銀行が直接引き受けると発表した。10月9日と10日の政策変更は、燃料価格の上昇が物価だけでなく、外交と通貨制度にまで波及し始めたことを物語っている。
米国はウクライナ侵攻を続けるロシアの外貨収入を抑えたい一方、国内ではディーゼル高がトラック輸送や農業の負担を増やしている。インドはルピーを守りたいが、原油を輸入するためのドルはどうしても必要になる。対照的な立場にある両国が、ほぼ同時に従来の政策運営を修正した背景には、原油を掘る能力だけでなく、燃料に加工し、消費地へ届ける能力まで制約されている世界のエネルギー市場がある。
世界最大の産油国でも、ディーゼル不足からは逃れられない
米国は世界最大の原油生産国だが、地下から取り出した原油をそのまま大型トラックに使えるわけではない。製油所では原油をガソリン、ディーゼル、ジェット燃料などに加工するものの、設備ごとに処理可能な原油や生産できる製品の比率が異なる。原油の増産が、そのままディーゼルの増産につながらないのはそのためだ。
この精製段階の問題は、9月の「世界でディーゼルが足りない 原油が下がっても『インフレ』が消えない理由」ですでに取り上げた。ロシアの製油所に対するウクライナの攻撃に加え、中東での戦争や海上輸送の混乱が石油製品の供給を減らし、原油が下がっても完成品の燃料価格が下がりにくくなっていた。今回新しく起きたのは、その供給不足を和らげるために、米国自身が対ロ制裁の例外を広げたことだ。
ロシアの実際の供給能力については、製油設備の約半分が停止していたとの新たな推計が明らかになった。制裁緩和の実効性は、関連記事「ロシア製油能力『半減』とトランプの誤算」で詳しく検証した。
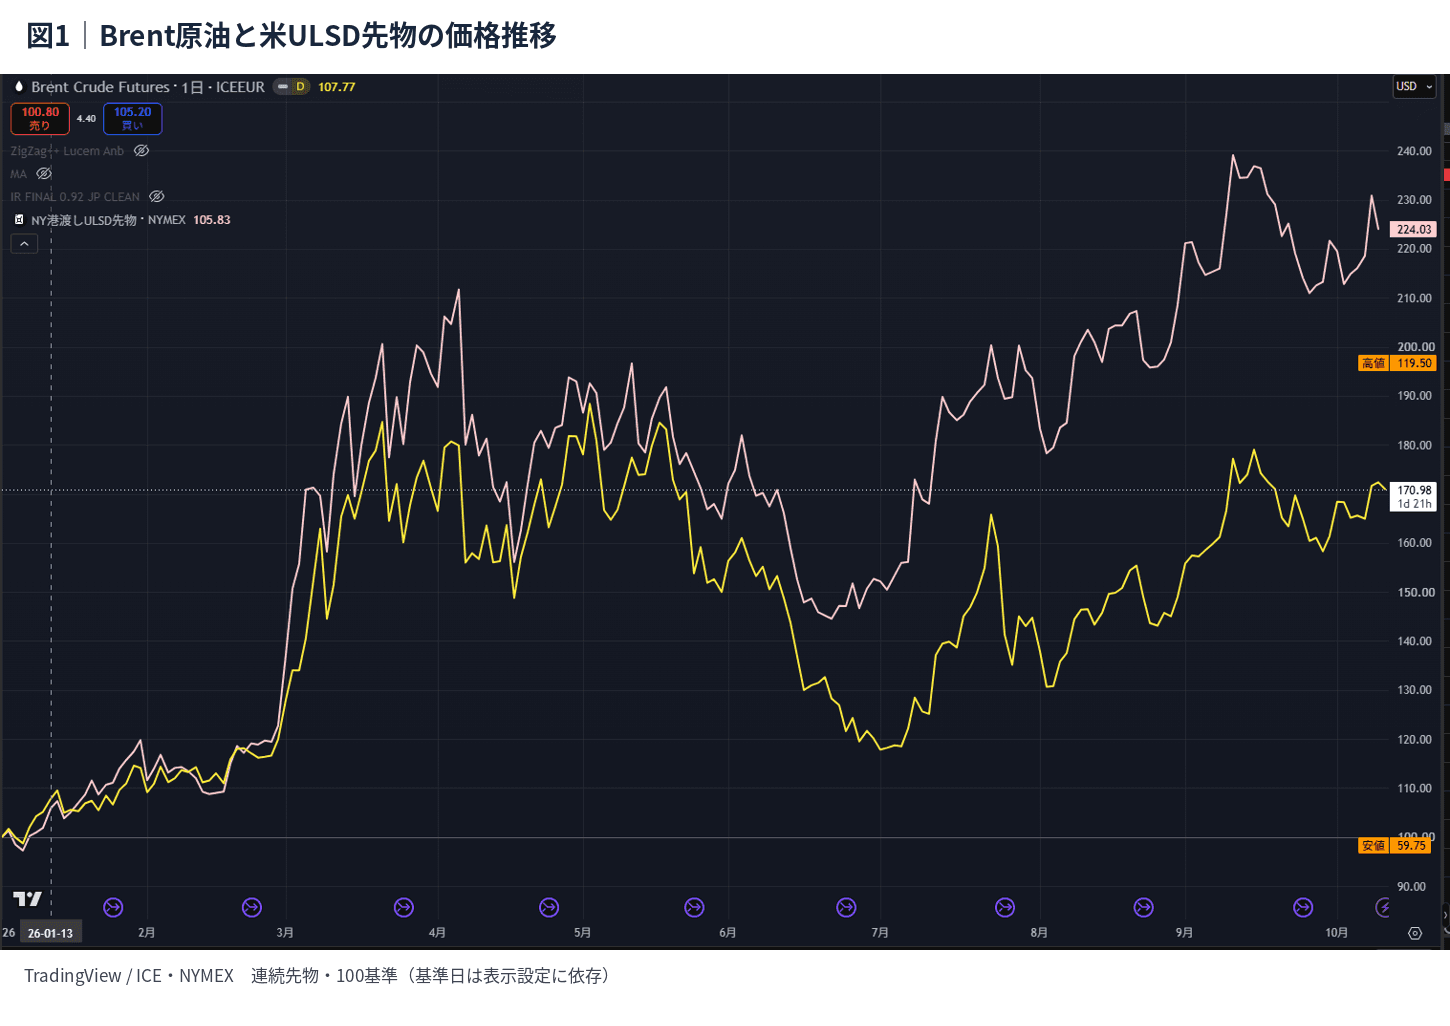
米国のディーゼル平均小売価格は10月上旬に1ガロン6ドルを超え、10月9日の報道では6.28ドルとされている。ディーゼルは大型貨物車、農業機械、建設機械などを動かす燃料であり、その値上がりは給油する事業者だけでなく、運賃や食料品の流通費を通じて物価へ波及する。原油とディーゼルの動きを重ねた図1でも、2026年後半にはディーゼル先物が原油より大きく上昇している。ただし先物のつなぎ方や基準日により指数値は変わるため、図では両者の価格変化の方向と乖離を見る。
トランプが動かしたのは、ロシアに対する制裁の一部だった
トランプ大統領は10月9日、プーチン大統領との協議で、ロシアが30万トンを超えるディーゼルを米国と世界市場に直ちに供給し、その後も追加供給することで合意したと発表した。発表した供給量は、ロシアの製油設備が実際にどの程度稼働できるかに左右されるため、予定数量をそのまま市場に出回る量とみなすことはできない。
新興国の通貨と資本移動をめぐる別のリスクについては、インドネシア株11.6%暴落、MSCIの指数除外案が招いた資金流出懸念でも検証した。
外交上の意味を決定づけたのは米財務省の措置である。外国資産管理室(OFAC)は同日、一般許可GL135を発行し、ロシア産ディーゼルの販売、引き渡し、荷下ろし、輸入に関連する一定の取引を認めた。米国がロシアへの制裁全体を撤回したわけではなく、許可対象は限定されている。それでも、ロシアのエネルギー収入を減らす政策を続けてきた米国が、国内の燃料価格を抑えるために取引の一部を再び認めたという逆転は鮮明だ。
こうした政策変更がロシアにどれほどの追加収入をもたらすかは、実際の輸出数量と販売価格による。供給されるディーゼルが従来の買い手から米国向けに振り替えられるだけなら、米国内の燃料需給を緩和しても、世界市場全体の不足はほとんど改善しない。制裁が緩和されたという確かな政策変更と、燃料価格が持続的に下がるかという未確定の経済効果は区別できる。
ロシアの製油所を攻撃するな――ウクライナとの摩擦も
米国がロシア産燃料の供給を増やそうとする一方、ウクライナはロシアの製油所を攻撃し、燃料生産や輸出収入を圧迫してきた。ロシア軍の補給と戦争を支える経済基盤を弱めるというウクライナの狙いは、世界市場に石油製品を増やしたい米国の当面の利害と衝突する。
Financial Timesは10月11日、米国がウクライナ側に対し、ロシアの製油所への攻撃をやめなければ情報支援に影響が出る可能性を警告したと報じた。ただし、報道された警告と支援停止の正式決定は同じではない。ウクライナの攻撃停止が確定したわけでもなく、米国が情報支援をすでに打ち切ったと書くことはできない。
それでも、ロシアの戦争遂行能力を弱めるはずの攻撃が、米国内の燃料高につながり得るという構図は、制裁とエネルギー安全保障の矛盾を際立たせている。燃料価格を下げるための手段が、同時にロシアへの圧力を弱めかねない。ここに米国が置かれた政策上の難題がある。
インドはドル買いを市場の外へ移した
米国が供給側の制約に対処した翌日、インド準備銀行(RBI)は需要側の問題に踏み込んだ。10月10日、国営のIndian Oil、Hindustan Petroleum、Bharat Petroleumが必要とするドルを、10月12日から特別窓口で直接供給すると発表した。中央銀行が指定銀行を通じて外貨準備からドルを売るため、3社が通常の為替市場で一斉にドルを買う必要がなくなる。
インドは原油の輸入依存度が高い。仮に1バレル70ドルで買えていた原油が100ドルになれば、輸入数量が同じでもドル建ての支払額は約43%増える。原油代金を払う石油会社がルピーを売ってドルを買えば、ルピー安が進みやすくなるうえ、ルピーが下落するほど原油の自国通貨建て価格は一段と高くなる。輸入物価、ドル需要、通貨安が互いを強める関係である。
図2は、2026年のBrent原油スポット価格とドル/ルピーを、左軸と右軸で重ねたものだ。原油価格は春と秋に大きく上昇し、ドル/ルピーも年初より高い水準へ移った。ドル/ルピーの上昇はルピー安を意味するが、両系列の変動は完全には一致しない。インドの為替相場には原油輸入代金だけでなく、米金利や資本移動、中央銀行の介入も作用している。
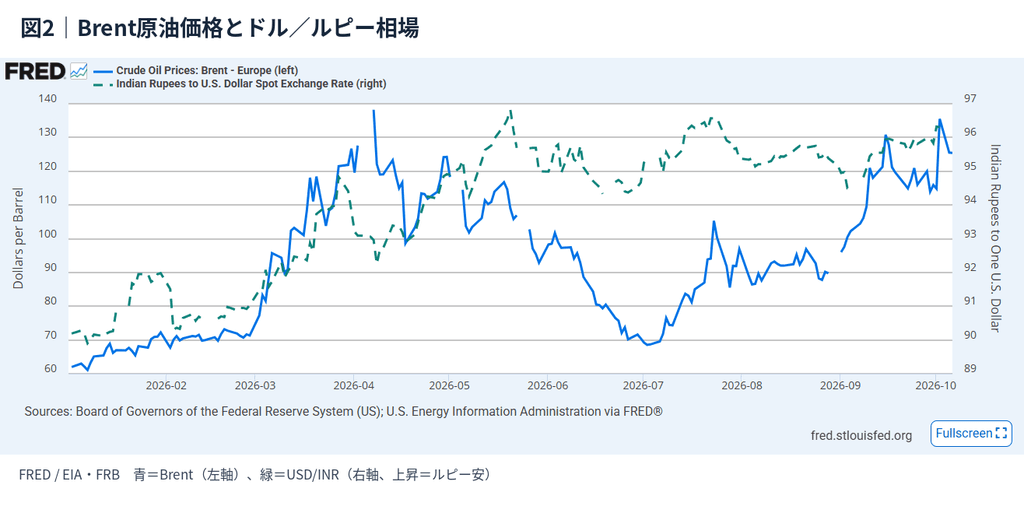
Reutersによればルピーは年初から7%以上下落し、当局が資金流入を促す措置や利上げを講じても通貨安圧力が続いた。RBIはさらに為替デリバティブ取引に規制を加え、実際の取引に伴う外貨需要を示す証明がなくても認められる取引額の上限を1億ドルから500万ドルへ引き下げた。また、一定の経常取引に関するドル買いヘッジで想定元本が200万ドルを超えるものについて、取扱業者に想定元本の20%相当の外貨リスク準備を求めた。通常の通貨売買が全面禁止されたわけではなく、投機的あるいは過剰なヘッジ需要を抑える措置である。
ドルを直接売っても、輸入代金は消えない
今回のインドの対策が抑えるのは、外国為替市場に表れるドル買い注文であって、原油の輸入代金そのものではない。石油会社が市場から買う代わりにRBIからドルを受け取れば、短期的にはルピーの値動きを落ち着かせられるとしても、その負担は中央銀行の外貨準備へ移る。
ANZ銀行の為替ストラテジスト、ディラジ・ニム氏も、石油会社のドル需要を市場から取り除くことは相場の変動抑制に役立つが、外貨準備の減少として表れるとの見方を示した。制度開始後のルピー相場が安定しても、RBIの外貨準備が大きく減り続けるなら、通貨安圧力が消えたとは評価しにくい。加えて原油高が長引けば、国内の物価を抑えるための金融引き締めと、景気を支えるための政策がぶつかり合うことになる。
以前の「原油96ドル 世界市場を襲う『インフレの逆流』」では、エネルギー価格の上昇が長期金利や中央銀行の判断に伝わる過程を追った。インドの今回の対策は、その波及が輸入国の通貨需給と外貨準備にも達した例といえる。一方、米国の戦略石油備蓄とベネズエラ原油を検証した記事では、世界最大の産油国でも原油の種類や備蓄、製油能力によって供給対応が制約されることを示した。今回のロシア産ディーゼルの取引許可は、そうした制約への新たな対処となった。
原油100ドルが映し出した「政策の代償」
米国とインドの政策には、ともに即効性を期待できる部分がある。ロシア産ディーゼルの取引許可によって買い手と売り手の選択肢は増え、インドの特別ドル供給によって外国為替市場に集中していた大口需要を減らせる。しかし、ロシアの製油設備が急に復旧するわけでも、インドが原油をドルで買わずに済むわけでもない。短期的な価格や通貨の動きを抑える手段と、供給制約や輸入負担の解消には距離がある。
世界経済にとって厄介なのは、その距離が長引くほど政策の代償が大きくなることだ。米国が燃料の供給を優先すれば制裁政策との整合性が問われ、インドが通貨防衛を続ければ外貨準備や金融引き締めの負担が増える。エネルギー供給を国外に頼る欧州や日本にとっても、同じ問題は形を変えて現れ得る。欧州では天然ガスの輸送制約が産業や物価を圧迫しており、ホルムズ危機とLNG供給を扱った記事で検証したように、輸入エネルギーへの依存は政策を進める際の費用を膨らませる。
10月9日の制裁緩和と10日の通貨防衛策が、どれほどの効果をもたらすかはまだ分からない。米国では実際のロシア産ディーゼルの積み出し、米国内の燃料在庫と価格を、インドでは12日以降のドル/ルピーと外貨準備を追うことになる。ただ、この2日間の出来事は、原油100ドルという価格を超えた影響をすでに示している。エネルギーを確保するために各国がどの政策を修正し、どんな負担を引き受けるのか。世界経済の次の変化は、そこに現れる可能性がある。