8月15日、Macro Crosscheckは「なぜ米国は円を買ったのか」で、米国が日本との円買い介入に踏み切った背景を検証した。
そこで浮かび上がったのが、円相場と米国債市場のつながりだった。
日本は1兆ドルを超える米国債を保有する。円安が加速して介入資金が必要になったり、日本の金利上昇で国内債券の魅力が高まったりすれば、日本から米国債への需要が弱まる可能性がある。米国が円を買ったのは、日本を助けるだけでなく、自国の長期金利への波及を防ぐ意味もあるのではないか。
その後、8月末の外貨準備統計で新しい材料が出た。過去最大の円買い介入と同じ時期に、日本の外貨準備の「証券」が877.73億ドル減少した。介入原資と米国債市場への波及は「円を守るために米国債を売ったのか 15.4兆円介入の裏で外貨証券878億ドル減」で検証した。
前回は、政策の組み合わせと市場構造からそう分析した。
ただし、その時点では仮説だった。
それから約2週間。スコット・ベッセント米財務長官本人が、円市場の混乱と米国の借入コストを明確につないだ。
ベッセントはその後さらに踏み込み、円売り筋へ「私は胴元だ。賭けたければ賭けてみろ」と警告した。興味深いのは、彼自身が1992年にはソロス陣営で英国政府の為替防衛を破った経験を持つことだ。“政府だから勝てる”では説明できない今回の発言の意味を検証した。
- ベッセントが「円安で米金利上昇」の経路を説明した
- ただし「日本が米国債を売る」とまでは言っていない
- 日本は今も最大の海外米国債保有国
- 約930億ドル減ったが、9割近くは短期証券だった
- そのリスクを大きくするのが、日本の金利上昇だ
- ダリオは2023年から「買い手不足」を警告していた
- 2026年、ダリオはついに日本をこの問題に重ねた
- ガンドラックは「長期米国債は逃避先ではない」
- チューダー・ジョーンズは長期債を売る側に回った
- ドラッケンミラーは「その金利が請求書だ」とベッセントを批判
- 米30年金利は5%を超えている
- 前回の「米国債防衛」という仮説はどこまで確認されたのか
- 「米国債を誰が買うのか」が対日政策にまで入り込んだ
ベッセントが「円安で米金利上昇」の経路を説明した
ベッセントは8月27日付で、民主党のエリザベス・ウォーレン上院議員に書簡を送った。
ウォーレンが求めていたのは、なぜ米国が7月31日の日米共同の円買い介入に参加したのかという説明だった。
ベッセントはそこで、まず「日本は米国債の主要な保有国だ」と指摘した。
そのうえで、円相場が無秩序に動けばポジションの強制的な巻き戻しを招き、世界の金融市場を不安定化させ、最終的には米国の家計や企業の借入コストを押し上げる可能性があると説明した。
ここが今回の新しい材料である。
米財務長官自身が、円市場の混乱が米国の金利上昇につながり得ると公式に説明した。
8月15日の記事で検証した「円と米国債は別々の市場ではない」という構図に、米財務省自身の説明が加わったことになる。
ただし「日本が米国債を売る」とまでは言っていない
ここで一線を引いておきたい。
ベッセントは、円が下落すれば日本が米国債を大量に売却すると明言したわけではない。
書簡で使った表現は「forced unwinds」、つまり市場参加者がポジションの巻き戻しを迫られるリスクである。それが具体的にどの資産の売却を指すのかまでは示していない。
したがって、「米国は米国債を守るためだけに円を買った」と断定するのは依然として行き過ぎである。
一方で、ベッセントが日本の米国債保有をわざわざ挙げたうえで米国の借入コストへの波及を説明したことも事実だ。
前回の記事で仮説として示した経路のうち、少なくとも「無秩序な円相場は米国の金利問題になり得る」という部分は、米財務長官自身が認めた形になった。
日本は今も最大の海外米国債保有国
では、日本という買い手はどれほど大きいのか。
米財務省のTIC統計をFREDで確認すると、日本の米国債保有額は2026年6月末で1兆1167億ドルだった。英国の9399億ドル、中国の6334億ドルを上回り、依然として最大の海外保有国である。
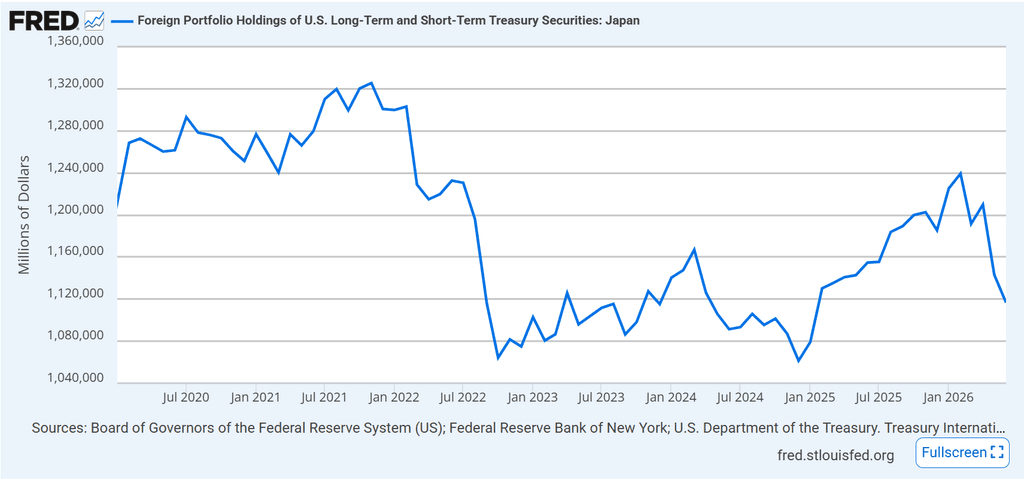
日本は1兆ドルを超える米国債を保有する最大の海外保有国。2026年4月の約1.21兆ドルから6月には約1.12兆ドルへ減少した。短期の増減だけで「米国債離れ」とは断定できないが、日本の資金移動が米国債市場に与える影響は大きい。出所:米財務省、FRB、ニューヨーク連銀(FRED)
直近の動きだけを見ると、4月末の1兆2099億ドルから、5月末に1兆1431億ドル、6月末に1兆1167億ドルへ減った。
2カ月で約932億ドルの減少である。
数字だけ見れば大きい。
しかし、ここでも中身を見る必要がある。
約930億ドル減ったが、9割近くは短期証券だった
FREDのTICデータは、日本の保有を長期米国債と短期米国債に分けて確認できる。
4月から6月にかけて、日本の米国債保有額は約932億ドル減った。
このうち長期米国債は、1兆565億ドルから1兆462億ドルへ約103億ドルの減少にとどまる。
一方、短期米国債は1533億ドルから705億ドルへ約829億ドル減った。
つまり、4月から6月の減少の9割近くは短期証券だった。
これは重要な反証材料である。
足元の数字だけを使って「日本の投資家が長期米国債を大量に売り、日本国債へ資金を戻し始めた」と説明することはできない。
むしろ現時点で確認できるのは、日本の米国債保有が大きく減った一方、その大半が短期部分だったということだ。
だから今回の論点は、「すでに長期米国債の投げ売りが始まった」ではない。
日本が1兆ドル超を持つ巨大な買い手であり、その資金配分が変わるリスクを米国が無視できなくなったという話である。
そのリスクを大きくするのが、日本の金利上昇だ
ここで、前回の記事からさらに進んだ変化を見る必要がある。
日本の30年国債利回りは、2023年初には1%台だった。それが2026年には4%を超えた。
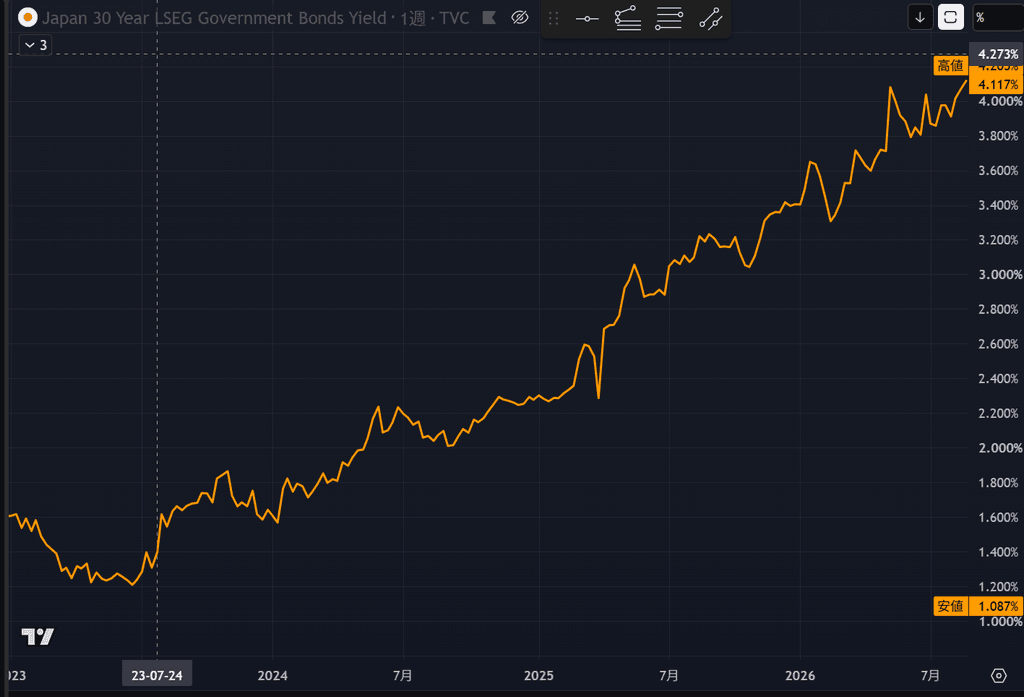
日本の30年国債利回りは2023年初の1%台から上昇を続け、2026年には4%台に達した。国内債券でも相応の利回りが得られるようになれば、日本の投資家にとって海外債券を保有する必要性は以前より低下する。出所:TradingView
日本の機関投資家から見れば、これは大きな環境変化である。
長年、日本国債では十分な利回りを得にくかった。そのため銀行、生保、年金、運用会社などが米国債を含む海外債券へ資金を振り向ける合理性があった。
ところが日本の30年債で4%前後の利回りが得られるなら、米国債との比較は以前とはまったく違う。
米国債には為替変動リスクがある。為替ヘッジをすればコストもかかる。日本国債なら円のまま運用できる。
もちろん、日本の金利が上がったからといって、日本勢が一斉に米国債を売るわけではない。投資家ごとに負債構造も運用方針も異なる。
それでも、日本国債が「ほとんど利回りのない資産」ではなくなったことは、米国債にとって無視できない。
世界最大の海外保有国の国内に、以前より魅力的な競争相手が生まれたからである。
ダリオは2023年から「買い手不足」を警告していた
ここで話は、米国債市場がこの数年抱えてきたもっと大きな問題につながる。
レイ・ダリオは2023年6月、米国について「多すぎる債務を生み出し、買い手が不足する」典型的な長期債務サイクル末期の局面に入りつつあると警告した。
彼が言っていたのは、米国債が突然まったく売れなくなるという話ではない。
国債価格を下げ、利回りを十分に上げれば買い手は現れる。
問題は、米政府が巨額の国債を発行し続けるなかで、何%の金利を提示すれば買ってもらえるのかである。
2024年にはダリオはさらに、米国の高い債務と金利が米国債需要を弱める可能性、とりわけ海外投資家の需要を問題視した。
この「供給は増える。しかし従来の条件で買ってくれる主体は減るかもしれない」という問題は、「米国債を買うのは誰か 著名投資家の警告が現実に」で詳しく検証した。
2026年、ダリオはついに日本をこの問題に重ねた
そして8月21日、ダリオ自身が今回の日本の動きを自らの債務サイクル論と結び付けた。
ダリオは、日本による米国債保有の縮小と資金の国内回帰、米長期金利の上昇とドル安、そしてベッセントによる長期国債買い戻しという3つの出来事を挙げ、これらが自分の著書で説明してきた典型的な債務の需給問題と整合的だとの見方を示した。
この「何%なら買ってもらえるのか」という問題に対して、元PIMCOトップのモハメド・エラリアンは、政府だけでなくAI大手まで同じ債券投資家の資金を奪い合っていると警告している。「買い手不足」がなぜ長期金利を押し上げるのかを、最新記事で検証した。
ここも注意は必要だ。
ダリオは日本による米国債売却をかなり強く意味づけているが、先ほど確認した通り、4月から6月の保有減少の大半は短期証券であり、長期債の大規模な売却がデータで確認されたわけではない。
それでも、「日本の資金が動くこと」と「米国債の買い手問題」をダリオ自身が同じ枠組みで語り始めたことは注目に値する。
ガンドラックは「長期米国債は逃避先ではない」
ジェフリー・ガンドラックも、長期米国債への警戒を繰り返してきた。
2025年6月、ガンドラックは米国の債務負担と利払い費を「持続不可能」な状態と評価し、長期米国債について、もはや従来の意味で当然のように資金が逃げ込む安全資産とは言いにくいとの見方を示した。
実際、当時はDoubleLineだけでなくPIMCOなど大手運用会社も、最も長い年限の米国債を避ける動きを強めていた。
これも「買い手がゼロになる」という意味ではない。
投資家が米国債だから無条件で買うのではなく、財政やインフレ、期間リスクに見合う利回りを求めるようになっているということだ。
チューダー・ジョーンズは長期債を売る側に回った
ポール・チューダー・ジョーンズは2024年10月、さらに直接的な行動を取っていた。
米国の財政赤字を懸念し、固定利付債を避け、特に長期債をショートする考えを示した。
ジョーンズの懸念は、政府が支出問題を放置すれば債券市場で大きな売りが起き、金利が急上昇しかねないというものだった。
つまり2023年のダリオ、2024年のチューダー・ジョーンズ、2025年のガンドラックと、形は違っても著名投資家たちは同じ場所を見ていた。
米政府が増やし続ける国債を、誰が、どの利回りなら持つのか。
ドラッケンミラーは「その金利が請求書だ」とベッセントを批判
2026年8月には、スタンレー・ドラッケンミラーがこの問題をベッセント本人に突き付けた。
米財務省は長期国債の買い戻し上限を1回あたり20億ドルから少なくとも40億ドルへ倍増した。
ドラッケンミラーはこれを「間違い」だと批判した。
30年債を5%台の利回りでなければ十分に買ってもらえないのなら、問題は市場の流動性ではなく、巨額の財政赤字と国債供給そのものにある。市場が要求している金利は、政策で消すべき異常値ではなく、財政運営に対する「請求書」だという考え方である。
この師弟の対立については、「ドラッケンミラーがベッセント批判 師弟が逆の立場へ」で詳しく取り上げた。
米30年金利は5%を超えている
そして足元の米国債市場を見ると、ベッセントが神経質になる理由は分かりやすい。
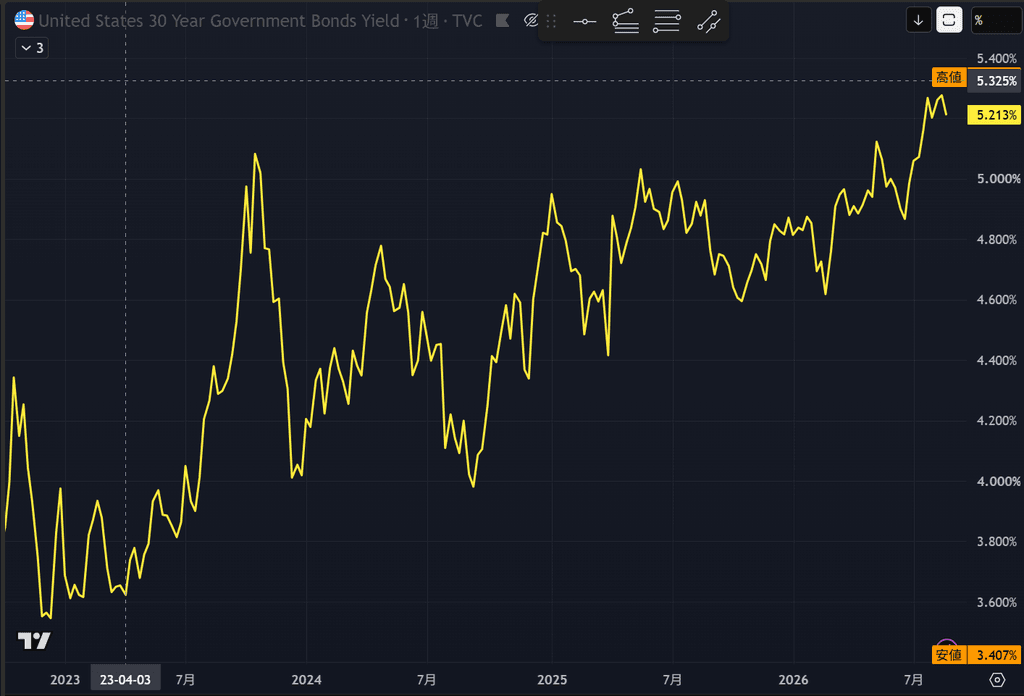
米30年国債利回りは2023年以降、高水準で推移し、2026年には5%を超えている。長期金利の上昇は米政府の利払い負担だけでなく、住宅ローンや企業の借入コストにも波及する。出所:TradingView
米30年国債利回りは5%を超えている。
これは単に「債券投資家の利回りが高くなった」というだけの話ではない。
国債利回りは米国の住宅ローン、企業債、各種融資などの金利形成に影響する。長期金利が高止まりすれば、政府だけでなく家計と企業にも負担が広がる。
だからベッセントの書簡は「米国債価格が下がるのが困る」とは書いていない。
最終的に「米国の家計や企業の借入コストが上がる」ことを問題にしている。
円相場の混乱を米国の国内問題として説明した理由はここにある。
前回の「米国債防衛」という仮説はどこまで確認されたのか
では、8月15日の記事で示した仮説は正しかったのか。
答えは、「重要な部分は確認されたが、すべてが証明されたわけではない」である。
確認されたのは、ベッセントが日本の米国債保有と円市場の混乱、そして米国の借入コストを一つの説明の中で結び付けたことだ。
一方で、日本が長期米国債を大量に売ることを米国が恐れ、それだけを目的に円を買ったとまでは確認できない。
実際、直近の日本の米国債保有減少は大半が短期証券だった。米国側の介入規模も日本側に比べれば小さく、介入には市場へのシグナルという意味もあった。
それでも今回の書簡によって、一つだけ以前よりはっきりしたことがある。
米国にとって、円はもはや「外国の為替相場」だけではない。
世界最大の海外米国債保有国の通貨であり、その国の金融市場が不安定になれば、自国の金利へ波及し得る市場なのである。
「米国債を誰が買うのか」が対日政策にまで入り込んだ
ここまでの流れを数年単位で見ると、今回のベッセント発言の意味はさらに大きくなる。
2023年、ダリオは米国が「多すぎる債務」と「買い手不足」に直面すると警告した。
2024年、チューダー・ジョーンズは長期債を売る側に回った。
2025年、ガンドラックは長期米国債の安全資産としての地位に疑問を投げかけた。
2026年、ドラッケンミラーは、長期金利を抑えようとするベッセントの国債買い戻しを批判した。
そして今回、そのベッセント自身が、日本が米国債の主要保有国であることを理由の一つに挙げながら、無秩序な円相場が米国の借入コストを押し上げると説明した。
これは「米国債に買い手がいなくなった」という話ではない。
6月も取引ベースでは外国勢による米国債への純流入が続き、外国による米国債保有額も前年同月を上回っている。米国債市場は依然として世界最大級の流動性を持つ市場である。
問題は、買い手がいるかいないかではない。
以前と同じ金利で、以前と同じだけ買ってくれるのか。
日本の30年金利は4%台へ上がった。
米30年金利は5%を超えている。
日本は1兆ドルを超える米国債を持っている。
その環境で円相場まで不安定になれば、米財務長官が「日本の問題」として放置できないのは当然だろう。
7月31日の円買い介入をめぐる本当の焦点は、介入後に円が何円になったかだけではない。
米国債の買い手をめぐる構造問題が、ついに米国の為替政策と対日政策にまで入り込んできた。
ベッセントの書簡が示したのは、その事実である。